

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้22 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่1 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ5 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน3 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล2 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท3 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา2 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ3 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน2 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน2 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน)
โทรศัพท์
0-2696-8800
เว็บไซต์
www.preciousshipping.com
อีเมล
ir@preciousshipping.com
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทฯ มีนโยบายการจ่ายเงินปันผลซึ่งได้รับอนุมัติจากที่ประชุมสามัญประจำปีผู้ถือหุ้นครั้งที่ 1/2547 จัดขึ้นเมื่อวันที่ 30 เมษายน 2547 ให้จ่ายเงินปันผลประจำปีไม่ต่ำกว่าร้อยละ 25 ของผลกำไรสุทธิหลังหักภาษีและสำรองตามกฎหมาย ทั้งนี้เมื่อคณะกรรมการบริษัทฯได้มีมติเห็นชอบให้จ่ายเงินปันผลประจำปีแล้วจะต้องนำเสนอขออนุมัติต่อที่ประชุมสามัญประจำปีผู้ถือหุ้น โดยในส่วนของเงินปันผลระหว่างกาลให้คณะกรรมการบริษัทฯ มีอำนาจอนุมัติให้จ่ายได้ แล้วให้รายงานให้ที่ประชุมผู้ถือหุ้นทราบในการประชุมผู้ถือหุ้นคราวต่อไป
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| 2.74 | 0.94 | 0.46 | 3.11 | 2.87 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.4 | 0.4 | 0.25 | 1.75 | 1.75 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.4 | 0.4 | 0.25 | 1.75 | 1.75 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 146 | 43 | 54 | 56 | 61 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
รายงานจากคณะกรรมการ
เรียน ท่านผู้ถือหุ้น
คณะกรรมการมีความยินดีอย่างยิ่งที่จะนำเสนอรายงานประจำปีที่ 37 และรายงานงบการเงินของบริษัทฯ ที่ได้ตรวจสอบแล้ว สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แก่ผู้ถือหุ้นทุกท่านได้รับทราบดังนี้
ผลประกอบการรวมของบริษัทฯ สำหรับไตรมาสสี่ปี 2568/ ผลประกอบการประจำปี (สกุลเงินเหรียญดอลลาร์สหรัฐฯ)
ผลการดำเนินงานซึ่งสอบทานแล้วโดยบริษัท สำนักงาน อีวาย จำกัด ได้แสดงฐานะการเงินของบริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) และบริษัทย่อย (“บริษัทฯ”) ครั้งล่าสุด รายได้ต่อวันต่อลำเรือสำหรับไตรมาสสี่อยู่ที่ 14,301 เหรียญสหรัฐ โดยตัวเลขทั้งปีอยู่ที่ 11,948 เหรียญสหรัฐ โปรดดูหัวข้อ “การแบ่งส่วนตลาด” ซึ่งแสดงถึงผลการดำเนินงานของกองเรือของบริษัทฯ ต่อวันต่อลำเรือเปรียบเทียบกับดัชนีค่าระวางเรือ
ในไตรมาสนี้ ค่าใช้จ่ายในการเดินเรือต่อวันต่อลำเรืออยู่ที่ 5,503 เหรียญสหรัฐ ซึ่งสูงกว่าตัวเลขประมาณการที่บริษัทฯ ตั้งไว้สำหรับปีนี้ที่ 5,400 เหรียญสหรัฐ ค่าใช้จ่ายในการเดินเรือต่อวันต่อลำเรือทั้งปี 2568 อยู่ที่ 5,338 เหรียญสหรัฐ ต่ำกว่าประมาณการที่บริษัทฯ ตั้งไว้ ทั้งนี้สูงกว่า 5,293 เหรียญสหรัฐที่เกิดขึ้นจริงในปีก่อน
รายได้ก่อนหักดอกเบี้ย ภาษี ค่าเสื่อม (EBITDA) สำหรับไตรมาสสี่อยู่ที่ 26.45 ล้านเหรียญสหรัฐ และสำหรับทั้งปีอยู่ที่ 69.49 ล้านเหรียญสหรัฐ ในไตรมาสสี่ บริษัทฯ มีกำไรสุทธิอยู่ที่ 10.77 ล้านเหรียญสหรัฐ โดยกำไรสุทธิต่อหุ้นหน่วยเป็นเงินสกุลไทยบาทอยู่ที่ 0.23 บาทต่อหุ้น สำหรับปี 2568 บริษัทฯ มีกำไรสุทธิอยู่ที่ 13.09 ล้านเหรียญสหรัฐ กำไรสุทธิต่อหุ้นหน่วยเป็นเงินสกุลไทยบาทอยู่ที่ 0.27 บาทต่อหุ้น
ตัวเลขที่สำคัญ | ปี 2568 | ปี 2567 | ไตรมาส 4 ปี 2568* | ไตรมาส 4 ปี 2567* |
รายได้สูงสุดต่อวันต่อลำเรือ (หน่วยเป็นเหรียญสหรัฐ) | 22,171 | 27,210 | 22,171 | 16,655 |
รายได้เฉลี่ยต่อวันต่อลำเรือ (หน่วยเป็นเหรียญสหรัฐ) | 11,948 | 12,700 | 14,301 | 12,177 |
รายได้เฉลี่ยต่อวันต่อลำเรือ (หน่วยเป็นเหรียญสหรัฐ) (สำหรับเรือขนาดแฮนดี้ไซส์ขนาดเล็กไม่รวมเรือขนส่งซีเมนต์ 4 ลำ) | 8,677 | 10,412 | 10,721 | 10,879 |
รายได้เฉลี่ยต่อวันต่อลำเรือ (หน่วยเป็นเหรียญสหรัฐ) (สำหรับเรือขนาดแฮนดี้ไซส์ขนาดใหญ่) | 11,739 | 12,294 | 14,587 | 10,976 |
รายได้เฉลี่ยต่อวันต่อลำเรือ (หน่วยเป็นเหรียญสหรัฐ) (สำหรับเรือขนาดซุปราแมกซ์) | 11,516 | 12,983 | 13,571 | 11,920 |
รายได้เฉลี่ยต่อวันต่อลำเรือ (หน่วยเป็นเหรียญสหรัฐ) (สำหรับเรือขนาดอัลตราแมกซ์) | 14,280 | 15,102 | 17,044 | 14,329 |
ค่าใช้จ่ายในการเดินเรือเฉลี่ยต่อวันต่อลำเรือ (OPEX) (หน่วยเป็นเหรียญสหรัฐ) | 5,338 | 5,293 | 5,503 | 5,382 |
รายได้ก่อนหักดอกเบี้ย ภาษี ค่าเสื่อม (EBITDA) (หน่วยเป็นล้านเหรียญสหรัฐ) | 69.49 | 82.60 | 26.45 | 19.50 |
กำไร (ขาดทุน) สุทธิ (ไม่รวมกำไร (ขาดทุน) จากอัตราแลกเปลี่ยน และรายการพิเศษต่างๆ) (หน่วยเป็นล้านเหรียญสหรัฐ) | 16.28 | 36.03 | 11.64 | 6.63 |
กำไร (ขาดทุน) สุทธิ (หน่วยเป็นล้านเหรียญสหรัฐ) | 13.09 | 41.31 | 10.77 | 7.33 |
กำไร (ขาดทุน) ต่อหุ้น (EPS) (ไม่รวมกำไร (ขาดทุน) จากอัตราแลกเปลี่ยนและรายการพิเศษต่าง ๆ) (หน่วยเป็นบาท) | 0.34 | 0.82 | 0.25 | 0.15 |
กำไร (ขาดทุน) ต่อหุ้น (EPS) (หน่วยเป็นบาท) | 0.27 | 0.94 | 0.23 | 0.16 |
* ตัวเลขมาจากการอ้างอิง
** รายได้ต่อวันคำนวณจากจำนวนวันเดินเรือ ไม่รวมจำนวนวันหยุดเดินเรือเนื่องจากเหตุขัดข้องทางเทคนิค และวันที่เรือเข้าอู่แห้งเพื่อทำการซ่อมแซม ทั้งนี้ตัวเลขรายได้แสดงก่อนหักค่านายหน้าในอัตราร้อยละ 5
จุดเด่นทางการเงิน (จากงบการเงินสกุลเงินบาท) และผลการดำเนินงานประจำปี
ในปีที่รายงานบริษัทฯ รายงานผลกำไรสุทธิจำนวน 413.85 ล้านบาท เมื่อเปรียบเทียบกับปี 2567 จำนวน 1,468.28 ล้านบาท โดยมีรายได้รวมเป็นจำนวน 5,335.62 ล้านบาท เมื่อเปรียบเทียบกับปี 2567 จำนวน 6,267.15 ล้านบาท ส่วนของผู้ถือหุ้นอยู่ที่ 14,981.81 ล้านบาท เมื่อเปรียบเทียบกับปี 2567 จำนวน 16,863.53 ล้านบาท ขณะที่สินทรัพย์รวมอยู่ที่ 25,832.97 ล้านบาท เมื่อเทียบกับปี 2567 จำนวน 26,208.28 ล้านบาท ในปี 2568 จำนวนเรือโดยเฉลี่ยของบริษัทฯ มีจำนวน 40.12 ลำ เปรียบเทียบกับเรือเฉลี่ยจำนวน 37.81 ลำ ในปี 2567
สำหรับปี 2568 รายได้จากการเดินเรือสุทธิ (สุทธิจากรายจ่ายท่าเรือและน้ำมันเชื้อเพลิง) ในสกุลเงินบาทลดลงร้อยละ 13 เมื่อเปรียบเทียบกับปีก่อนหน้า เนื่องจากภาวะตลาดการขนส่งสินค้าที่อ่อนตัวลงในช่วงครึ่งแรกของปี 2568 ค่าใช้จ่ายในการเดินเรือลดลงร้อยละ 3 เมื่อเปรียบเทียบกับปีก่อนหน้า สาเหตุหลักเนื่องมาจากการแข็งค่าของสกุลเงินบาทเมื่อเทียบกับสกุลเงินดอลลาร์สหรัฐ
ในปี 2568 บริษัทฯ มีกำไร 33.09 ล้านบาทจากการขายเรือจำนวน 3 ลำ
ค่าใช้จ่ายในการบริหาร (รวมค่าตอบแทนผู้บริหาร) สำหรับปี 2568 ลดลงจำนวน 89.75 ล้านบาท เมื่อเปรียบเทียบกับช่วงเวลาเดียวกันของปีที่แล้ว โดยสาเหตุเนื่องจากการลดลงของค่าใช้จ่ายค่าตอบแทนผันแปรและการแข็งค่าของสกุลเงินบาทเมื่อเทียบกับสกุลเงินดอลลาร์สหรัฐ
ค่าเงินบาทที่แข็งค่าส่งผลให้บริษัทฯ มีขาดทุนจากอัตราแลกเปลี่ยน 138.41 ล้านบาทในปีนี้ อย่างไรก็ตาม ตัวเลขเหล่านี้แสดงถึงการเปลี่ยนแปลงของมูลค่าดอลลาร์สหรัฐต่อหุ้นกู้บาทจำนวน 1,360 ล้านบาทที่จะครบกำหนดไถ่ถอนในปี 2572 และปี 2577
ค่าใช้จ่ายทางการเงินสำหรับปี 2568 เพิ่มขึ้น 48.22 ล้านบาท เมื่อเปรียบเทียบกับช่วงเวลาเดียวกันของปีที่แล้ว เนื่องจากการเพิ่มขึ้นของเงินกู้จากแผนปรับปรุงกองเรือของบริษัทฯ
ในปี 2568 มีเรือ 22 ลำเข้ารับการซ่อมแซมและสำรวจเรือ โดยระยะเวลาหยุดการเดินเรือเฉลี่ยเพื่อการซ่อมบำรุงของปีนี้อยู่ที่ 17 วันต่อลำเรือ จำนวนเรือที่เข้ารับการสำรวจในปี 2568 ที่สูงกว่าปกติเป็นสาเหตุหลักที่ทำให้ผลประกอบการต่ำกว่าที่คาดการณ์ไว้ สำหรับปี 2569 คาดว่าจะกลับสู่ระดับปกติมากขึ้น เนื่องจากจะมีเรือเข้ารับการซ่อมแซมและสำรวจเรือ เพียง 11 ลำ
บริษัทฯ ได้ลองคำนวณผลตอบแทนต่อผู้ถือหุ้นอีกครั้งในปีนี้สำหรับ 32 ปี นับตั้งแต่บริษัทฯ เข้าจดทะเบียนในตลาดหลักทรัพย์ฯ จนถึงวันที่ 16 กันยายน 2568 ซึ่งราคาหุ้นบริษัทฯ มีราคาปิดอยู่ที่ 7.30 บาทต่อหุ้น (วันแรกของการซื้อขายของบริษัทฯ ในตลาดหลักทรัพย์ฯ คือเมื่อวันที่ 16 กันยายน 2536) และหากนักลงทุนได้ถือหุ้นไว้ตั้งแต่ออก IPO ครั้งแรกจนครบ 32 ปี นักลงทุนจะได้รับอัตราผลตอบแทน IRR ร้อยละ 15.65 เท่าของเงินลงทุนครั้งแรก ทั้งนี้ การคำนวณนี้ยังไม่ได้คำนึงถึงผลตอบแทนจากการนำเงินปันผลที่ได้รับไปลงทุนใหม่ในรูปหุ้นหรือดอกเบี้ยรับ
บริษัทฯ นำเสนอผลกำไร (ขาดทุน) สุทธิประจำปี ในช่วงปีที่ผ่านมาดังต่อไปนี้
ปี | 2559 | 2560 | 2561 | 2562 | 2563 | 2564 | 2565 | 2566 | 2567 | 2568 |
ค่าเฉลี่ยดัชนี ค่าระวางเรือ (BDI) | 673 | 1,145 | 1,353 | 1,353 | 1,066 | 2,943 | 1,934 | 1,378 | 1,755 | 1,681 |
กำไร (ขาดทุน) ล้านเหรียญสหรัฐ) | (75.61) | (3.76) | 14.10 | (7.25) | (40.80) | 136.96 | 138.61 | 20.35 | 41.31 | 13.09 |
จำนวนเรือเฉลี่ย | 40.29 | 36.02 | 36 | 36 | 36 | 36 | 36.99 | 38 | 37.81 | 40.12 |
กำไร (ขาดทุน) สุทธิต่อเรือหนึ่งลำ (หน่วยเป็น ล้านเหรียญสหรัฐ) | (1.88) | (0.10) | 0.39 | (0.20) | (1.13) | 3.80 | 3.75 | 0.54 | 1.09 | 0.33 |
ในช่วงที่ตลาดต่ำสุดในปี 2558 และในปี 2559 บริษัทฯ ได้บริหารงานโดยการควบคุมค่าใช้จ่าย และเมื่อต้นปี 2558 บริษัทฯ เพิ่มทุนจำนวนประมาณ 65 ล้านเหรียญสหรัฐจากผู้ถือหุ้นเดิม (Rights Offering) บริษัทฯ ได้ออกหุ้นกู้ไม่มีหลักประกัน 100 ล้านเหรียญสหรัฐ ไถ่ถอนได้เพียงครั้งเดียวเมื่อครบกำหนด 5 ปี ในเดือนมกราคม 2559 ออกหุ้นกู้ไม่มีหลักประกันอีก 55 ล้านเหรียญสหรัฐ ไถ่ถอนได้เพียงครั้งเดียวเมื่อครบกำหนด 3.5 ปี ในเดือนธันวาคม 2559 บริษัทฯ ได้ชำระเงินคืนเงินกู้ก่อนกำหนดลดค่าใช้จ่ายทางการเงินสำหรับเงินกู้ที่มีหลักประกันซึ่งจะครบกำหนดชำระในปี 2561 และปี 2562 และบริษัทฯ ได้ขายเรือเก่าที่ไม่มีประสิทธิภาพเพื่อเพิ่มเงินสด (บริษัทฯ ได้ขายเรือเก่าเพื่อรีไซเคิลจำนวน 15 ลำในปี 2558 ถึง ปี 2559 และขายเรือเก่าเพื่อแล่นต่อในตลาดจำนวน 2 ลำในปี 2559 ถึง ปี 2560) ในปี 2561 บริษัทฯ ได้ชำระคืนเงินกู้ก่อนกำหนดสำหรับสัญญากู้ 1 ฉบับ และได้ถอนจำนองเรือจำนวน 3 ลำ ในปี 2562 บริษัทฯ ได้ชำระคืนเงินกู้เต็มจำนวนและถอนจำนองเรือเพิ่มอีกจำนวน 2 ลำ เพื่อเป็นการลดผลกระทบทางลบจากสถานการณ์โควิด-19 ในปี 2563 บริษัทฯ ได้เลื่อนวันครบกำหนดไถ่ถอนหุ้นกู้สองฉบับ จำนวนเงินรวม 124 ล้านเหรียญสหรัฐ ออกไปเป็นระยะเวลา 1 ปีครึ่ง บริษัทฯ ได้รับเงินจำนวน 40.5 ล้านเหรียญสหรัฐจากการระงับข้อพิพาทกับอู่ต่อเรือ Sainty นอกจากนั้น บริษัทฯ ยังได้รับเงินค่าเช่าเรือล่วงหน้าเป็นระยะเวลา 12 เดือน จำนวน 26.55 ล้านเหรียญสหรัฐจากลูกค้ารายหนึ่ง ในระหว่างปี 2564 บริษัทฯ ได้ทำการไถ่ถอนหุ้นกู้คงค้างทั้งสองชุดก่อนครบกำหนดซึ่งหุ้นกู้ดังกล่าวได้รับการขยายเวลาในการชำระคืนเมื่อปีก่อน และจัดหาเงินกู้ยืมจำนวน 133.45 ล้านเหรียญสหรัฐผ่านการลงนามในสัญญาเงินกู้ยืมวงใหม่จำนวน 3 ฉบับ ในปี 2565 บริษัทฯ ได้จัดหาเงินกู้ยืมจำนวน 17.10 ล้านเหรียญสหรัฐ ผ่านการลงนามในสัญญาเงินกู้ยืมวงใหม่จำนวน 1 ฉบับ และได้ชำระคืนเงินกู้ยืมก่อนกำหนดจำนวน 2 วง และได้ถอนจำนองเรือจำนวน 2 ลำ บริษัทฯได้ชำระคืนเงินกู้ยืมสำหรับปีนี้เป็นจำนวนรวม 69.44 ล้านเหรียญสหรัฐ ในปี 2566 บริษัทฯ ได้ลงนามในสัญญาเงินกู้ 6 ฉบับ มูลค่ารวมจำนวน 244.05 ล้านเหรียญสหรัฐ บริษัทฯ จ่ายชำระคืนเงินกู้ล่วงหน้าและจ่ายชำระคืนเงินกู้ตามกำหนดจำนวนรวม 67.74 ล้านเหรียญสหรัฐ ในปี 2567 บริษัทฯ ได้ลงนามในสัญญาเงินกู้ 4 ฉบับ มูลค่ารวมจำนวน 70.58 ล้านเหรียญสหรัฐ บริษัทฯ จ่ายชำระคืนเงินกู้ล่วงหน้าและจ่ายชำระคืนเงินกู้ตามกำหนดจำนวนรวม 67.80 ล้านเหรียญสหรัฐ และเป็นบริษัทเดินเรือแห่งแรกในเอเชียซึ่งออกหุ้นกู้ส่งเสริมความยั่งยืนจำนวน 1,360 ล้านบาท (เทียบเท่า 40.76 ล้านเหรียญสหรัฐ ณ วันที่ออกหุ้นกู้) ในปี 2568 บริษัทฯ ได้ลงนามในสัญญาเงินกู้ 5 ฉบับ มูลค่ารวมจำนวน 157.95 ล้านเหรียญสหรัฐ บริษัทฯ ได้จ่ายชำระคืนเงินกู้ล่วงหน้าและจ่ายชำระคืนเงินกู้ตามกำหนดจำนวนรวม 46.68 ล้านเหรียญสหรัฐ ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มียอดเงินกู้ที่ยังไม่ได้เบิกใช้รวมทั้งสิ้นจำนวน 151.23 ล้านเหรียญสหรัฐ โดยมีระยะเวลาเบิกถอนได้ภายใน 21 เดือน
ณ สิ้นปี 2568 บริษัทฯ มีเรือจำนวน 40 ลำในกองเรือ โดยเป็นเรือขนาดอัลตราแมกซ์ (Ultramax) จำนวน 11 ลำ เรือขนาดซุปราแมกซ์ (Supramax) จำนวน 7 ลำ เรือขนาดแฮนดี้ไซส์ (Handysize) จำนวน 18 ลำ และเรือขนส่งซีเมนต์ (Cement carrier) จำนวน 4 ลำ มีขนาดระวางบรรทุกรวม 1,816,351 เดทเวทตัน หรือเฉลี่ย 45,409 เดทเวทตันต่อลำ โดยมีอายุเฉลี่ยของกองเรือประมาณ 12 ปี นอกจากนี้ บริษัทฯ ได้รับมอบเรือต่อใหม่ขายต่อขนาดอัลตราแมกซ์ จำนวน 2 ลำ ในเดือนมกราคมปี 2569 และบริษัทฯ มีเรือขนาดอัลตราแมกซ์ จำนวน 4 ลำ อยู่ระหว่างการต่อสร้าง มีกำหนดส่งมอบระหว่างปี 2569 ถึงเดือนมกราคม ปี 2570 บริษัทฯ ได้ขายเรือเก่าขนาดแฮนดี้ไซส์ จำนวน 1 ลำ และเรือเก่าขนาดซุปราแมกซ์จำนวน 1 ลำ ซึ่งได้ส่งมอบให้กับผู้ซื้อในเดือนมกราคม 2569
โครงการร่วมทุน
บริษัท อินเตอร์เนชั่นแนล ซีพอร์ทส์ (ฮาลเดีย) ไพรเวท ลิมิเตด: บริษัทฯ มีเงินลงทุนในบริษัท อินเตอร์เนชั่นแนล ซีพอร์ทส์ (ฮาลเดีย) ไพรเวท ลิมิเตดซึ่งเป็นผู้ดำเนินการท่าเทียบเรือขนส่งสินค้าเทกองแห้งที่เมืองฮาลเดีย โดยบริษัทดังกล่าวให้บริการขนถ่ายสินค้า การเช่าท่าเทียบเรือ และบริการท่าเรือที่เกี่ยวข้อง ภายใต้สัญญาสัมปทานกับ Haldia Dock Complex การดำเนินงานมุ่งเน้นการบริหารจัดการปริมาณการผ่านท่าอย่างมีประสิทธิภาพ และการรักษามาตรฐานการให้บริการท่ามกลางสภาพแวดล้อมการแข่งขันที่เข้มข้น โดยแหล่งรายได้มาจากค่าธรรมเนียมการใช้ท่า ค่าสิทธิ และรายได้จากการขนถ่ายสินค้า สัมปทานดังกล่าวมีอายุถึงปี 2575 และหากไม่มีการต่ออายุหรือขยายสัญญา สินทรัพย์ทั้งหมดจะโอนกลับไปเป็นของการท่าเรือ
ในปี 2568 คณะกรรมการของบริษัท อินเตอร์เนชั่นแนล ซีพอร์ทส์ (ฮาลเดีย) ไพรเวท ลิมิเตด ได้อนุมัติข้อเสนอในการซื้อหุ้นคืนไม่เกินร้อยละ 25 ของหุ้นที่ออกและชำระแล้วทั้งหมด โดยมีผู้ถือหุ้นนำหุ้นมาขายคืนรวมทั้งสิ้น 9,830,000 หุ้น คิดเป็นร้อยละ 22.31 ของจำนวนหุ้นที่ออกและชำระแล้วทั้งหมด หุ้นที่บริษัท อินเตอร์เนชั่นแนล ซีพอร์ทส์ (ฮาลเดีย) ไพรเวท ลิมิเตดซื้อคืนดังกล่าวได้ถูกยกเลิกเมื่อวันที่ 5 มกราคม 2569 บริษัทฯ ไม่ได้เข้าร่วมโครงการซื้อหุ้นคืนครั้งนี้ ส่งผลให้สัดส่วนการถือหุ้นของบริษัทเพิ่มขึ้นจากร้อยละ 22.4 ของทุนทั้งหมด เป็นร้อยละ 28.83 ณ วันที่ 5 มกราคม 2569
กิจการร่วมค้าดังกล่าวยังคงดำเนินงานได้เป็นอย่างดี โดยจนถึงปัจจุบันบริษัทได้รับเงินปันผลรวมทั้งสิ้น 6.74 ล้านเหรียญสหรัฐ ซึ่งคิดเป็นประมาณร้อยละ 331 ของเงินลงทุนเดิมที่ได้ลงทุนไปในช่วงปี 2545 ถึงปี 2546
Nusantara Maritime Sdn. Bhd: ในปี 2568 บริษัทฯ ได้เข้าร่วมจัดตั้งบริษัทร่วมทุน Nusantara Maritime Sdn. Bhd. เพื่อประกอบธุรกิจในภาคการขนส่งพลังงาน ทั้งนี้ ในปี 2568 บริษัทร่วมทุนดังกล่าว ยังไม่มีรายได้จากการดำเนินงาน
รางวัลและเกียรติยศ
ในไตรมาสสามปี 2568 บริษัทฯ ได้รับการยกย่องจากตลาดหลักทรัพย์แห่งประเทศไทยและมหาวิทยาลัยการจัดการสิงคโปร์ สำหรับโครงการส่งเสริมความรู้ด้าน ESG ให้กับพนักงาน
ได้รับการรับรองการต่ออายุเป็นครั้งที่สองภายใต้โครงการแนวร่วมปฏิบัติของภาคเอกชนไทยในการต่อต้านการทุจริต (ซึ่งจะมีผลครอบคลุมระยะเวลา 3 ปี (ตั้งแต่ปี 2568 ถึงปี 2571) โดยบริษัทฯ เป็นสมาชิกอย่างต่อเนื่องนับตั้งแต่เดือนพฤศจิกายน ปี 2561
ได้รับการรับรอง Climate Action Leaders Recognition Certificate จาก ดร.ณัฐชา ลิขิตกิจวรกุล ที่ปรึกษารัฐมนตรีว่าการกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อม ในงาน Climate Action Forum ซึ่งจัดขึ้น ณ องค์การสหประชาชาติ ประจำประเทศไทย เมื่อวันที่ 27 มีนาคม 2568
ได้รับคะแนน ESG 4.2 จาก 5 และอยู่ในกลุ่มร้อยละ 11 แรกในกลุ่มธุรกิจสินค้าและบริการอุตสาหกรรมประจำปี 2568 จากการประเมินโดย FTSE Russell ESG Scores
อยู่ในกลุ่มร้อยละ 8 แรกของการจัดอันดับความเสี่ยงด้าน ESG ของ Morningstar สำหรับบริษัทขนส่งทางทะเลจดทะเบียนทั่วโลกประจำปี 2568
อยู่ในกลุ่มร้อยละ 9 แรกของบริษัทขนส่งจดทะเบียนทั่วโลกในการจัดอันดับ S&P Corporate Sustainability Assessment (CSA) ประจำปี 2568
ได้รับรางวัล Best Sustainability-Linked Bond – Transportation จาก The Asset Triple A Sustainable Finance Awards ในปี 2568
ได้รับคะแนนการประเมิน ESG ระดับ AA จากการประเมินของตลาดหลักทรัพย์แห่งประเทศไทยเป็นปีที่สองติดต่อกัน (ปี 2567 ถึงปี 2568)
ได้รับการจัดอันดับในรายชื่อ Thailand Sustainability Investment (THSI) ของตลาดหลักทรัพย์แห่งประเทศไทยเป็นปีที่สี่ติดต่อกัน (ปี 2565 ถึงปี 2568)
ได้รับการจัดประเภทเป็นบริษัทที่มี “Corporate Governance ดีเยี่ยม” ติดต่อกันเป็นเวลา 16 ปี (ปี 2553 ถึงปี 2568) โดยสถาบันกรรมการบริษัทไทยและคณะกรรมการกำกับดูแลกิจการบริษัทแห่งชาติ
ได้รับคะแนนการประเมิน AGM 100 เต็ม ติดต่อกันเป็นเวลา 8 ปี (ปี 2561 ถึงปี 2568) จากสมาคมนักลงทุนไทย (TIA)
ได้รับการรับรอง Carbon Neutral จาก TGO เป็นปีที่สามติดต่อกัน (ปี 2565 ถึงปี 2567)
ได้รับการรับรอง Carbon Footprint for Organization จาก TGO เป็นปีที่สามติดต่อกัน (ปี 2565 ถึงปี 2567)
การแบ่งส่วนตลาดในปี 2568
ในระหว่างปี 2568 ค่าเฉลี่ยของดัชนีค่าระวางเรือขนาดแฮนดี้ไซส์ (BHSI) อยู่ที่ระดับ 662 จุด โดยมีค่าเฉลี่ยของอัตราค่าเช่าเรือต่อวันที่ 11,910 เหรียญสหรัฐ เรือขนาดแฮนดี้ไซส์ขนาดเล็กของบริษัทฯ จำนวน 9 ลำที่ยังดำเนินงานอยู่ (ไม่รวมเรือขนส่งซีเมนต์จำนวน 4 ลำ) และเรือที่ขายไปแล้วจำนวน 2 ลำ มีรายได้เฉลี่ยอยู่ที่ 8,677 เหรียญสหรัฐต่อวัน ซึ่งต่ำกว่าอัตราค่าเช่าเรือของดัชนี BHSI ร้อยละ 27.15 ขณะที่เรือขนาดแฮนดี้ไซส์ขนาดใหญ่ของบริษัทฯ จำนวน 9 ลำ มีรายได้เฉลี่ยอยู่ที่ 11,739 เหรียญสหรัฐต่อวัน ซึ่งต่ำกว่าอัตราค่าเช่าเรือของดัชนี BHSI ร้อยละ 1.44 สำหรับดัชนี Baltic Supramax Index (BSI58) มีค่าเฉลี่ยอยู่ที่ 1,129 จุด ซึ่งสอดคล้องกับอัตราค่าเช่าเรือเฉลี่ยที่ระดับ 12,241 เหรียญสหรัฐต่อวัน เรือขนาดซุปราแมกซ์ของบริษัทฯ จำนวน 7 ลำที่ยังดำเนินงานอยู่ และเรือที่ขายไปแล้วจำนวน 1 ลำ มีรายได้เฉลี่ยอยู่ที่ 11,516 เหรียญสหรัฐต่อวัน ซึ่งต่ำกว่าอัตราค่าเช่าเรือของดัชนี BSI58 ร้อยละ 5.92 ขณะเดียวกัน ดัชนี Baltic Supramax Index (BSI63) มีค่าอัตราค่าเช่าเรือเฉลี่ยอยู่ที่ 14,275 เหรียญสหรัฐต่อวัน และเมื่อเปรียบเทียบกันแล้ว เรือขนาดอัลตราแมกซ์ของบริษัทจำนวน 11 ลำ มีรายได้เฉลี่ยอยู่ที่ 14,280 เหรียญสหรัฐต่อวัน ซึ่งสูงกว่าอัตราค่าเช่าเรือของดัชนี BSI63 ร้อยละ 0.04 ทั้งนี้ ขอเรียนให้ทราบว่า เรือขนาดแฮนดี้ไซส์ขนาดเล็กและเรือขนาดซุปราแมกซ์ของบริษัทฯ มีขนาดเล็กกว่ามาตรฐานของเรือในดัชนีอ้างอิงอยู่ที่ร้อยละ 15
สัญญาเช่าระยะยาว กับ สัญญาเช่าระยะสั้น
สัญญาเช่าระยะยาว ซึ่งมีระยะเวลาประมาณ 1 ปีหรือมากกว่าหนึ่งปี ปรากฏตามตารางด้านล่างนี้ จะเห็นได้ว่ามีการทำสัญญาเช่าเรือระยะยาวสำหรับปีปัจจุบันและในอีกสี่ปีข้างหน้าเฉลี่ยอยู่ที่ระดับร้อยละ 23.2 ด้วยรายได้ที่คาดว่าจะได้รับประมาณ 258.10 ล้านเหรียญสหรัฐ
ปี | ปี 2568 | ปี 2569 | ปี 2570 | ปี 2571 | ปี 2572 |
จำนวนวันเดินเรือรวม | 14,644 | 14,601 | 14,600 | 14,640 | 14,600 |
จำนวนวันที่ได้ทำสัญญาให้เช่าเรือไปแล้ว* | 5,939 | 3,818 | 3,539 | 1,870 | 1,819 |
ร้อยละของจำนวนวันที่ได้ทำสัญญาให้เช่าเรือไปแล้ว | 41% | 26% | 24% | 13% | 12% |
อัตราค่าระวางเรือเฉลี่ยต่อวัน (หน่วยเป็นเหรียญสหรัฐฯ)** | 14,124 | 15,661 | 16,268 | 15,458 | 15,359 |
มูลค่ารวมของสัญญาเช่าเรือ (หน่วยเป็นล้านเหรียญสหรัฐฯ) | 83.89 | 59.79 | 57.57 | 28.91 | 27.94 |
*ข้อมูลดังกล่าวประกอบด้วยเรือจำนวน 7 ลำที่อยู่ภายใต้สัญญาเช่าเรือแบบอัตราคงที่ (Fixed Rate Time Charter) และเรืออีก 18 ลำที่อยู่ภายใต้สัญญาเช่าเรือแบบอัตราผันแปร (Variable Rate Time Charter)
**อัตราค่าระวางเรือเฉลี่ยต่อวันสำหรับอัตราค่าระวางแบบผันแปร ประมาณการโดยอ้างอิงตามอัตราค่าระวางในเดือนมกราคมของปี 2569 สำหรับรายได้ในอนาคต และจากรายได้ที่เกิดขึ้นจริงสำหรับช่วงรายได้ที่ผ่านมา
บริษัทฯ มีความตั้งใจอย่างต่อเนื่องที่จะปล่อยเรือให้เช่าโดยการทำสัญญาเช่าระยะยาวเมื่อโอกาสอำนวย
วัน SET Opportunity Day ครั้งต่อไป ซึ่งบริษัทฯ จะเข้าร่วมในการนำเสนอข้อมูลผลประกอบการจะมีขึ้นในวันที่ 23 กุมภาพันธ์ 2569 เวลา 15:15 นาฬิกา ผ่านทางการถ่ายทอดสดจาก Webcasts ของตลาดหลักทรัพย์ บริษัทฯ หวังว่าท่านทั้งหลายจะเข้าร่วมผ่านทางสื่ออิเล็กทรอนิกส์ โดยบริษัทฯ จะได้รายงานผลการดำเนินงานไตรมาส 4 และผลประกอบการประจำปี 2568 ทั้งนี้ ระหว่างการรายงานผลการดำเนินงานสำหรับไตรมาสสามของปี 2568 ในวันที่ 12 พฤศจิกายน 2568 มีผู้เข้าชมผ่านทางการถ่ายทอดสดจาก Webcasts ของตลาดหลักทรัพย์และผ่านทาง YouTube จำนวนทั้งสิ้น 136 ราย
บริษัทฯ มีความยินดีเป็นอย่างยิ่งที่จะประกาศเปิดตัวบริการแจ้งเตือนข่าวสารสำหรับนักลงทุนรูปแบบใหม่ของบริษัทฯ โดยท่านสามารถติดตามข่าวสารล่าสุดของบริษัทฯ ได้อย่างทันท่วงที โดยลงทะเบียนได้ที่นี่
จุดคับคั่งทางการขนส่งที่สร้างความเสียหาย
ตามข้อมูลจาก Clarksons การค้าระหว่างประเทศร้อยละ 24 ดำเนินการผ่านช่องแคบมะละกา ร้อยละ 11 ผ่านช่องแคบฮอร์มุซ ร้อยละ 9 ผ่านคลองสุเอซ ร้อยละ 4 ผ่านช่องแคบเดนมาร์ก/ทางเข้าไปยังทะเลบอลติก ร้อยละ 3 ผ่านช่องแคบบอสฟอรัสในตุรกีเพื่อเข้าสู่ทะเลดำ และร้อยละ 3 ผ่านคลองปานามา ขณะที่การเมืองระหว่างประเทศและการเปลี่ยนแปลงสภาพภูมิอากาศมีผลกระทบมากขึ้นกว่าที่เคย จึงเป็นสิ่งสำคัญที่ต้องเฝ้าติดตามจุดคับคั่งเหล่านี้อย่างใกล้ชิด
คำทำนายสำหรับปี 2569 และอนาคต
คำทำนายสำหรับปี 2569 และอนาคต
ในการประชุมทุกครั้ง ทุกสัมมนา และทุกการประชุมภายในชุมชนการขนส่งทางทะเลในช่วงไม่กี่เดือนสุดท้ายของปี 2568 เราได้ยินทุกคนพูดไปในทิศทางเดียวกันราวกับอ่านจากโน้ตแผ่นเดียวกันว่า “ตลาดอัตราค่าระวางจะทำผลงานได้ดีมากในปี 2569!” ซึ่งสำหรับเราแล้ว ความเห็นที่เป็นเอกฉันท์ในลักษณะนี้เกี่ยวกับแนวโน้มของตลาดการขนส่งสินค้าแห้งเทกอง ถือเป็นสัญญาณเตือนเชิงระมัดระวังอย่างชัดเจน นอกจากนี้ เหตุการณ์ที่เกิดขึ้นในช่วงต้นเดือนมกราคม รวมถึงถ้อยแถลงที่ตามมาจากฝ่ายบริหารของประธานาธิบดีทรัมป์ ได้ทำให้เราคาดการณ์ว่าปี 2569 จะได้รับผลกระทบจากปัจจัยทางภูมิรัฐศาสตร์ในระดับที่มากยิ่งกว่าปี 2568 ซึ่งเป็นปีที่ได้รับผลกระทบอย่างหนักอยู่แล้ว ภูมิรัฐศาสตร์สามารถเสริมสร้างกลไกเศรษฐศาสตร์ด้านอุปสงค์และอุปทานได้ตลอดเวลา เนื่องจากลักษณะที่ก่อให้เกิดความปั่นป่วน โดยความปั่นป่วนดังกล่าวมักจะเพิ่มอุปสงค์ในแง่ตันไมล์อยู่เสมอ อย่างไรก็ตาม เมื่อพิจารณาคำเตือนทั้งสองประการข้างต้นควบคู่กันไป และจากการอ่านรายงานวิจัยระดับโลกหลากหลายฉบับที่เราได้รับมา เราได้ข้อสรุปโดยรวมว่า เศรษฐกิจขนาดใหญ่หลักของโลก ได้แก่ สหรัฐอเมริกา สหภาพยุโรป จีน อินเดีย ตะวันออกกลาง เอเชียตะวันออกเฉียงใต้ และญี่ปุ่น มีแนวโน้มจะมีผลการดำเนินงานที่ดีกว่าในปี 2569 เมื่อเทียบกับปี 2568 กองทุนการเงินระหว่างประเทศ (IMF) ได้ปรับเพิ่มประมาณการการเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) โลกสำหรับปี 2569 เมื่อวันที่ 19 มกราคม เป็นร้อยละ 3.3 จากเดิมร้อยละ 3.1 ที่ประเมินไว้ในเดือนตุลาคม โดยคาดว่าสภาพแวดล้อมทางการคลังที่เอื้ออำนวยและการลงทุนในเทคโนโลยี เช่น ปัญญาประดิษฐ์ (AI) จะช่วยชดเชยแรงกดดันจากนโยบายการค้า อัตราเงินเฟ้อไม่ยอมปรับลดลงต่ำกว่าร้อยละ 3 ตลอดระยะเวลาสองปีเต็ม (ปี 2567 - 2568) และภาวะเงินเฟ้อที่ฝังตัวอาจยังคงอยู่ต่อไปตราบใดที่ยังไม่เกิดภาวะเศรษฐกิจถดถอย ตามข้อมูลของ IMF คาดว่าอัตราเงินเฟ้อจะลดลงจากร้อยละ 4.1 ในปี 2568 เหลือร้อยละ 3.8 ในปี 2569 และลดลงต่อเนื่องเป็นร้อยละ 3.4 ในปี 2570 ด้วยเหตุนี้ อัตราดอกเบี้ยจึงมีแนวโน้มปรับลดลงต่อเนื่อง (การปรับลดอัตราดอกเบี้ยจำนวน 3 ครั้ง ครั้งละ 25 เบสิสพอยต์จากธนาคารกลางสหรัฐฯ ในปี 2568) และอาจมีการปรับลดเพิ่มเติมอีก 25 เบสิสพอยต์ในเดือนมกราคม 2569 หลังจากนั้น เราอาจเห็นการปรับขึ้นอัตราดอกเบี้ยจากธนาคารกลางสหรัฐฯ ได้ในช่วงปลายปี 2569 หรือในช่วงครึ่งแรกของปี 2570 ทั้งนี้ขึ้นอยู่กับระดับการฝังตัวของเงินเฟ้อในอนาคต ข่าวสารทั้งหมดเกี่ยวกับเศรษฐกิจโลกบ่งชี้ว่า อุปสงค์ต่อการขนส่งสินค้าแห้งเทกองจะยังคงแข็งแกร่งตลอดปี 2569 ดังที่สะท้อนจากการประชุมด้านการขนส่งทางทะเลต่าง ๆ ในช่วงครึ่งหลังของปี 2568
ในด้านอุปสงค์ ปัจจัยขับเคลื่อนที่สำคัญที่สุดคือสิ่งที่ถูกเรียกว่า “Pilbara Killer” ได้แก่ เหมืองแร่เหล็กซิมันดู (Simandou) ในประเทศกินี เราได้รับการยืนยันว่า ณ วันที่ 6 พฤศจิกายน สินค้าแร่เหล็กลอตแรกได้เดินทางครบระยะทาง 600 กิโลเมตรบนทางรถไฟรางคู่จากปากเหมืองในกินีไปยังท่าเรือโมเรบายา (Morebaya) ซึ่งจากท่าเรือนี้ สินค้าดังกล่าวได้ถูกส่งออกไปยังประเทศจีน เรือที่ใช้ในการขนส่งคือเรือขนาดนิวคาสเซิลแมกส์ซึ่งเป็นกรรมสิทธิ์ของบริษัท Winning และเรือลำดังกล่าวได้ออกเดินทางในที่สุดเมื่อวันที่ 2 ธันวาคม โดยใช้เวลารวมเกือบหนึ่งเดือนในการบรรทุกสินค้าแร่เหล็กลอตแรกจากเหมืองซิมันดู ปริมาณประมาณ 200,000 ตัน เพื่อส่งไปยังประเทศจีน และเดินทางถึงปลายทางในวันที่ 17 มกราคม 2569 เพื่อทำการขนถ่ายสินค้า บริษัท Winning ประเทศสิงคโปร์ ซึ่งเป็นส่วนหนึ่งของกลุ่มนักลงทุนจีนที่เป็นเจ้าของเหมืองซิมันดู ได้สั่งต่อเรือบรรทุกแร่ขนาดกวาอีบาแมกส์ (Guaibamax) ขนาด 325,000 เดทเวทตัน รวมทั้งสิ้น 16 ลำ สำหรับโครงการนี้ โดยเรือยักษ์สองลำแรกจะพร้อมเข้าร่วมกองเรือของ Winning ซึ่งประกอบด้วยเรือขนาดเคปไซส์และเรือขนาดใหญ่กว่า ภายในก่อนสิ้นปี 2569 ซึ่งสะท้อนให้เห็นว่าบริษัท Winning ให้ความสำคัญอย่างจริงจังต่อการเร่งเพิ่มกำลังการผลิตของเหมืองซิมันดูเพียงใด
ระยะทางเดินเรือจากประเทศกินีไปยังจีนตอนเหนือและเดินทางกลับมีระยะทางรวม 22,700 ไมล์ทะเล ขณะที่ระยะทางจากท่าเรือพอร์ตเฮดแลนด์ไปยังจีนตอนเหนือและเดินทางกลับมีระยะทางเพียง 7,325 ไมล์ทะเล ดังนั้น การขนส่งจากเหมืองซิมันดูจะใช้เวลาการเดินเรือในแต่ละเที่ยวมากกว่าการขนส่งจากท่าเรือแร่เหล็กในออสเตรเลียถึง 3.1 เท่า ทั้งนี้ การคำนวณดังกล่าวยังไม่รวมข้อเท็จจริงที่ว่าการส่งออกจากซิมันดูเพิ่งเริ่มต้นเท่านั้น โดยคาดว่าจะมีปริมาณการส่งออกอยู่ที่ 20–40 ล้านตันภายในปี 2569 (ตามข้อมูลของ Rio Tinto ซึ่งถือหุ้นร้อยละ 20 ในซิมันดู คาดว่าปริมาณจะอยู่ที่ 25–50 ล้านตันในปี 2569) และจะเพิ่มขึ้นจนถึงระดับการส่งออกที่ยั่งยืนในระยะยาวที่ 120 ล้านตันต่อปีภายในปี 2570 การเดินทางดังกล่าวจะเริ่มต้นด้วยปัญหาเริ่มต้นที่หลีกเลี่ยงไม่ได้ในการบรรทุกเรือขนาดใหญ่ที่บริเวณจุดทอดสมอ ซึ่งหากอ้างอิงจากการส่งออกบอกไซต์ของกินี ระยะเวลาในการบรรทุกโดยไม่มีปัญหาเริ่มต้นใด ๆ จะอยู่ที่ประมาณมากกว่า 17 วัน และในช่วงปี 2569 ระยะเวลาดังกล่าวมีแนวโน้มจะยังคงอยู่ในระดับสูงกว่านี้ เนื่องจากกำลังการบรรทุกยังอยู่ระหว่างการพัฒนา ก่อนจะทรงตัวอยู่ที่ประมาณมากกว่า 17 วัน ขึ้นอยู่กับสภาพอากาศ ประสิทธิภาพของระบบรถไฟ และประสิทธิภาพของระบบท่าเรือบริเวณจุดทอดสมอ เป็นต้น ปัจจัยเหล่านี้จะทำให้การเดินเรือไปกลับมีความเข้มข้นในแง่ตันไมล์มากกว่าการขนส่งจากออสเตรเลียมากกว่า 3 เท่า ซึ่งจะกลายเป็นผลประโยชน์อย่างมากสำหรับเรือขนาดใหญ่ โดยเฉพาะเรือขนาดเคปไซส์และใหญ่กว่า ซึ่งจะถูกใช้งานมากกว่า 105 วันต่อหนึ่งรอบการเดินเรือ เทียบกับประมาณ 35 วันต่อรอบการเดินเรือจากออสเตรเลีย ทั้งนี้ ยังไม่ได้พิจารณาถึงข้อเท็จจริงที่ว่า คุณภาพแร่เหล็กจากซิมันดูนั้นดีกว่าแร่เหล็กที่ดีที่สุดจากออสเตรเลีย หรือแร่เหล็กคุณภาพต่ำอย่างมาก (มีธาตุเหล็กประมาณร้อยละ 20)จากการทำเหมืองภายในประเทศจีนซึ่งมีปริมาณลดลงในแต่ละปี เมื่อเรือขนาดใหญ่เริ่มถูกผูกมัดกับการขนส่งสินค้าจากกินี อัตราค่าระวางของเรือเหล่านี้จะปรับตัวสูงขึ้นอย่างมีนัยสำคัญ จนทำให้สินค้าขนาดเคปไซส์ถูกแยกไปขนส่งด้วยเรือขนาดคัมซาร์แมกซ์ ซึ่งจะดันให้อัตราค่าระวางของเรือขนาดคัมซาร์แมกซ์ปรับตัวสูงขึ้น และส่งผลเชิงบวกต่ออัตราค่าระวางของเรือขนาดอัลตราแมกซ์และเรือขนาดซุปราแมกซ์ ก่อนที่จะส่งต่อผลดีดังกล่าวไปยังเรือขนาดแฮนดี้ไซส์ด้วยเช่นกัน
เหตุการณ์สำคัญลำดับที่สองคือการพักรบเป็นระยะเวลา 1 ปีในสงครามภาษีระหว่างสหรัฐอเมริกาและจีน จนกว่าทั้งสองฝ่ายจะสามารถแก้ไขปัญหาระหว่างกันได้อย่างถาวรในลักษณะที่เป็นที่ยอมรับของทั้งสองประเทศ เราคาดว่าการพักรบหรือการหยุดชั่วคราวนี้ จะดำเนินต่อไปจนกว่าสองประเทศดังกล่าวจะสามารถแก้ไขประเด็นความขัดแย้งร่วมกันทั้งหมดได้ในที่สุด ยิ่งการแก้ไขปัญหานี้ยืดเยื้อออกไปนานเท่าใด ก็จะยิ่งเป็นผลดีต่อจีนมากขึ้นเท่านั้น เนื่องจากทำให้จีนมีเวลามากขึ้นในการกระจายการส่งออกสินค้าสำเร็จรูปออกจากตลาดสหรัฐอเมริกาไปยังประเทศอื่น ๆ ซึ่งเป็นสิ่งที่จีนพยายามดำเนินการมาโดยตลอดนับตั้งแต่ประธานาธิบดีทรัมป์กลับเข้ามามีอำนาจอีกครั้งในช่วงต้นปี 2568 ในช่วงเดือนมกราคมถึงพฤศจิกายน ในปีก่อนหน้าจีนมีดุลการค้าเกินดุลสูงสุดเป็นประวัติการณ์ที่ระดับ 1.2 ล้านล้านเหรียญสหรัฐ แม้ว่ามูลค่าการส่งออกสินค้าที่จำหน่ายไปยังสหรัฐอเมริกาจะลดลงร้อยละ 29 เมื่อเปรียบเทียบกับช่วงเดียวกันของปี 2567 ก็ตาม ดุลการค้าเกินดุลขนาดมหาศาลดังกล่าวยังไม่ได้คำนึงถึงการเปลี่ยนแปลงในดุลบริการหรือบัญชีเงินทุน จากข้อมูลดังกล่าว ดูเหมือนว่าจีนจะเพิ่มการจำหน่ายสินค้าไปยังประเทศอื่น ๆ ทั่วโลก (ROW) ขณะเดียวกันก็ลดการจำหน่ายสินค้าไปยังสหรัฐอเมริกา เมื่อภัยคุกคามจากภาษีของทรัมป์ถูกเปิดเผยให้เห็นว่าเป็นสิ่งที่เป็นมาโดยตลอดเช่นนี้ เศรษฐกิจจีนจึงควรเริ่มขับเคลื่อนได้อย่างเต็มกำลังในปี 2569 และอุปสงค์ต่อการขนส่งสินค้าแห้งเทกองย่อมมีแต่จะปรับตัวเพิ่มขึ้น ซึ่งเป็นปัจจัยบวกอีกครั้งสำหรับเจ้าของเรือขนส่งสินค้าแห้งเทกอง ข่าวดีอีกประการหนึ่งในปี 2568 คือข้อเท็จจริงที่ว่าการผลิตเหล็กโดยรวมในประเทศอื่น ๆ ทั่วโลก (ไม่รวมประเทศจีน) เติบโตในระดับที่ทำให้การเติบโตของการผลิตเหล็กทั่วโลกในปี 2568 อยู่ที่ร้อยละ 0.78 แม้ว่าการผลิตเหล็กของจีน (ประมาณร้อยละ 50 ของปริมาณการผลิตทั่วโลก)จะหดตัวลงร้อยละ 4.4 ในปี 2568 ก็ตาม ประเด็นนี้สะท้อนให้เห็นว่าประเทศอื่น ๆ ทั่วโลกและระบบเศรษฐกิจของประเทศเหล่านั้นเริ่มกลับมาเติบโตอีกครั้ง เนื่องจากการผลิตเหล็กในส่วนอื่นของโลกเพิ่มขึ้น ในขณะที่จีนมีสัดส่วนการผลิตเหล็กมากกว่าร้อยละ 50 ของการผลิตเหล็กทั่วโลก นอกจากนี้ ยังมีปัจจัยอื่น ๆ ที่ช่วยเสริมด้านอุปสงค์ เช่น การเพิ่มขึ้นของจำนวนประชากร การขยายตัวของความเป็นเมือง จำนวนประชากรที่ย้ายจากภาวะยากจนเข้าสู่รูปแบบการดำรงชีวิตของชนชั้นกลางที่มีรายได้ดีที่เพิ่มมากขึ้น ซึ่งล้วนแต่ส่งผลให้ความต้องการสินค้าเพิ่มสูงขึ้น (โปรดอ่านในหัวข้อที่เกี่ยวข้องกับการเติบโตของประชากร ความเป็นเมือง ความเหลื่อมล้ำ ปัญญาประดิษฐ์ ยานยนต์ไฟฟ้า และบิตคอยน์ เพื่อทำความเข้าใจให้ดียิ่งขึ้นว่า ปัจจัยที่ดูเหมือนแตกต่างกันเหล่านี้ สนับสนุนการเติบโตของอุปสงค์การขนส่งสินค้าแห้งเทกองได้อย่างไร)
อีกปัจจัยหนึ่งคือ ด้านอุปทานของเรือ ซึ่งเป็นอีกด้านหนึ่งของสมการอยู่เสมอ ในประเด็นนี้ เราไม่ได้อยู่ในสถานการณ์เชิงบวกเป็นพิเศษเพราะความเฉลียวฉลาดของเจ้าของเรือ แต่เป็นเพราะคำสั่งต่อเรือล่วงหน้าของเรือขนส่งสินค้าแห้งเทกองในช่วง 5 ปีที่ผ่านมา มีเพียงระดับใกล้เคียงกับการทดแทนเรือเก่าเท่านั้น (เรืออายุ 20 ปี) ทั้งนี้ แม้ว่าเจ้าของเรือจะมักแสดงความกระตือรือร้นเกินพอดีอยู่เสมอ โดยไม่มีข้อยกเว้น ในการสั่งต่อเรือจำนวนมากเกินไปในช่วงตลาดขาขึ้น จนทำให้คว้าความพ่ายแพ้มาจากปากเหวของชัยชนะที่แทบจะแน่นอน ผลกระทบโดยไม่ได้ตั้งใจอีกประการหนึ่งคือ กองเรือโลกในปัจจุบันมีอายุเฉลี่ยสูงที่สุดในรอบทศวรรษ โดยเรืออายุ 20 ปีมีสัดส่วนร้อยละ 11.26 ของกองเรือโลกทั้งหมด ณ สิ้นปี 2568 โชคดีที่ภาคการขนส่งทางทะเลอื่น ๆ กลับเติบโตอย่างร้อนแรงมากกว่า ทำให้เจ้าของเรือในภาคส่วนเหล่านั้นสั่งต่อเรือเพิ่มขึ้นอย่างต่อเนื่องราวกับว่าไม่มีวันพรุ่งนี้ เมื่อรวมกับกำลังการผลิตของอู่ต่อเรือที่เพิ่มขึ้นจากการเปิดใช้งานอู่ที่ถูกพักไว้ การเพิ่มประสิทธิภาพการผลิตที่ช่วยเสริมกำลังการผลิตเชิงตัวเลข ผู้ผลิตเครื่องยนต์หลักไม่สามารถเพิ่มกำลังการผลิตได้ทันกับกำลังการผลิตของอู่ต่อเรือที่เพิ่มขึ้น และภาคการขนส่งทางทะเลอื่น ๆ ให้ผลตอบแทนแก่อู่ต่อเรือดีกว่าเรือขนส่งสินค้าแห้งเทกอง ปัจจัยทั้งหมดนี้ส่งผลให้อู่ต่อเรือยอมรับคำสั่งต่อเรือจากเจ้าของเรือขนส่งสินค้าแห้งเทกองเป็นทางเลือกสุดท้ายเท่านั้น ดังนั้น อู่ต่อเรือจึงไม่ปรับลดระดับราคา และยังเสนอช่วงเวลาส่งมอบเรือที่ล่าช้ามาก แม้จะเป็นเพียงการพิจารณารับคำสั่งต่อเรือขนส่งสินค้าแห้งเทกองใหม่จากเจ้าของเรือที่กล้าเสี่ยงกับการส่งมอบที่ล่าช้าดังกล่าว เจ้าของเรือขนส่งสินค้าแห้งเทกองจึงไม่ได้ดำเนินตามบทเดิมที่เคยนำไปสู่หายนะในทุกช่วงตลาดขาขึ้นของอัตราค่าระวางในอดีต ตัวอย่างที่ชัดเจนที่สุดของความกระตือรือร้นเกินพอดีดังกล่าว คือ ในช่วงต้นปี 2552 คำสั่งต่อเรือล่วงหน้าของเรือขนส่งสินค้าแห้งเทกองมีขนาดเป็น 3.7 เท่า ของปริมาณเดทเวทตันของกองเรือขนส่งสินค้าแห้งเทกองโลกที่มีอายุ 20 ปี ในช่วงเวลาที่ตลาดพังทลายจากระดับสูงสุดเป็นประวัติการณ์ในเดือนพฤษภาคม 2551 ลงสู่ระดับต่ำสุดเป็นประวัติการณ์ในวันที่ 5 ธันวาคม 2551 ผลที่ตามมาของการสั่งต่อเรือเกินตัวดังกล่าวคือ ภาวะซบเซาของอัตราค่าระวางเรือขนส่งสินค้าแห้งเทกองที่ยาวนานถึง 11 ปี จนถึงปี 2563 และการมาถึงของการแพร่ระบาดของโควิด-19 นับตั้งแต่นั้นมา ความปั่นป่วนต่าง ๆ ได้ช่วยสนับสนุนการเติบโตของความสามารถในการทำกำไร แม้ว่าอุปสงค์จะไม่ได้เติบโตเร็วเท่ากับการเติบโตที่ซบเซาของเรือขนส่งสินค้าแห้งเทกองที่ต่อสร้างใหม่ ปัจจัยอื่น ๆ ที่ช่วยลดด้านอุปทาน ได้แก่ การตรวจเรือพิเศษและการเข้าอู่แห้ง ซึ่งทำให้เรือจำนวนมากต้องออกจากการให้บริการ ส่งผลให้ปริมาณเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือลดลง (ซึ่ง PSL ดำเนินธุรกิจอยู่เฉพาะในภาคส่วนนี้ของตลาดเรือขนส่งสินค้าแห้งเทกอง) เป็นสัดส่วนร้อยละ 1.7 ในปี 2567 ร้อยละ 2.2 ในปี 2568 และปี 2569 เพื่อจำกัดด้านอุปทานเพิ่มเติม ยังมีกฎระเบียบ EEXI ซึ่งได้ลดขนาดกองเรือสินค้าแห้งเทกองที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือลงอย่างถาวรเป็นสัดส่วนร้อยละ 3.4 ตั้งแต่ปี 2568 เป็นต้นไป จนกว่าเรือรุ่นเก่าที่เป็น “จอมซดน้ำมัน” เหล่านี้จะถูกนำไปปลดระวาง
ในที่สุด เมื่อการเติบโตของอุปสงค์ดูเหมือนจะอยู่บนเส้นทางที่ถูกต้อง ขณะที่ความกระตือรือร้นแบบดั้งเดิมของเจ้าของเรือในการสั่งต่อเรือสินค้าแห้งเทกองจำนวนมากถูกพักไว้ ไม่ใช่จากการตัดสินใจของพวกเขาเอง แต่จากการเติบโตที่รุนแรงกว่าของภาคการขนส่งทางทะเลอื่น ๆ ซึ่งเบียดคำสั่งต่อเรือสินค้าแห้งเทกองไปอยู่ลำดับสุดท้ายในอู่ต่อเรือ เราจึงเห็นว่าคำสั่งต่อเรือล่วงหน้ามีขนาดที่สามารถบริหารจัดการได้ เพื่อช่วยลดการเติบโตของกองเรือเพิ่มเติม การตรวจเรือพิเศษได้ดึงกำลังการให้บริการออกจากตลาดคิดเป็นร้อยละ 1.8 ในปี 2567 ร้อยละ 2.3 ในปี 2568 และปี 2569 และเพื่อทำให้ด้านอุปทานตึงตัวมากยิ่งขึ้น กฎระเบียบ EEXI ยังได้ลดอุปทานที่มีอยู่ลงคิดเป็นร้อยละ 3.3 ของกองเรือโลกในปี 2568 อันเนื่องมาจากการกำหนดข้อจำกัดกำลังเครื่องยนต์กับเรือทุกลำที่สร้างในปี 2554 หรือก่อนหน้านั้น โปรดดูรายละเอียดเพิ่มเติมในหัวข้อ “ภาคอุปทาน”
การดำเนินการที่ได้เกิดขึ้นแล้วในประเทศเวเนซุเอลา หรือการดำเนินการที่มีแนวโน้มจะเกิดขึ้นในประเทศอิหร่าน ซึ่งมีการส่งสัญญาณล่วงหน้าว่าจะเกิดขึ้นในวันที่ 1 กุมภาพันธ์ แต่จนถึงขณะจัดทำรายงานฉบับนี้ยังไม่มีเหตุการณ์ใดเกิดขึ้นนั้น จะไม่ส่งผลกระทบใด ๆ ต่อพีเอสแอล แต่อย่างใด ทั้งนี้ มีเหตุผลอยู่สองประการ ประการแรก บริษัทฯ ไม่ได้ทำการค้าหรือส่งเรือไปยังประเทศทั้งสองดังกล่าว เช่นเดียวกับที่บริษัทฯ ไม่ได้นำเรือของเราแล่นเรือผ่านทะเลแดง หรือไปยังประเทศอื่น ๆ ที่มีความเสี่ยงและเป็นอันตรายต่อชีวิตของลูกเรือ ต่อเรือของบริษัทฯ หรือ ต่อสินค้าของลูกค้าที่ได้มอบความไว้วางใจให้บริษัทฯ เป็นผู้รับผิดชอบในการขนส่ง ประการที่สอง ประเทศทั้งสองดังกล่าวถือเป็นผู้เล่นรายย่อยในตลาดการขนส่งสินค้าแห้งเทกอง โดยมีบทบาทเพียงเล็กน้อยมากในอุตสาหกรรมนี้ ดังนั้นจึงไม่ส่งผลกระทบใด ๆ ต่อรายได้ของบริษัทฯ เลย
จากปัจจัยพื้นฐานทั้งหมดข้างต้น เราเชื่อว่าตลาดการขนส่งสินค้าแห้งเทกองจะเข้าสู่ช่วงเวลาที่ดีในอีกไม่กี่ปีข้างหน้า โดยอัตราค่าระวางอาจท้าทายระดับที่เราเคยประสบในช่วงปี 2564/2565 หรือในช่วงปี 2564/2565 อย่างไรก็ดี ขอให้คำนึงไว้เสมอว่า เรายังต้องเผชิญกับเหตุการณ์ไม่คาดฝันจากโลกภูมิรัฐศาสตร์ ซึ่งอาจทำลายปัจจัยพื้นฐานทั้งหมดได้อย่างรวดเร็ว และจะทำให้การคาดการณ์ทั้งหมดนี้พังทลายลงได้ในทันที กาลเวลาเท่านั้นที่จะเป็นเครื่องพิสูจน์ว่าการอ่านสัญญาณจากใบชาของเราจะเป็นไปในทิศทางใด
ภาวะตลาดการขนส่งสินค้าแห้งเทกอง
ความไร้เสถียรภาพของโลกและความตึงเครียดทางภูมิรัฐศาสตร์ส่งผลกระทบโดยตรงต่อภาคการขนส่งทางทะเล ทำให้ผู้นำในอุตสาหกรรมต้องเผชิญกับปัญหาเร่งด่วนจำนวนมากที่ต้องให้ความสำคัญ อย่างไรก็ดี การตอบสนองต่อข่าวรายวันเป็นเพียงส่วนหนึ่งของบทบาทเท่านั้น ผู้บริหารด้านการขนส่งทางทะเลยังจำเป็นต้องวางแผนในระยะยาว และติดตามสถานการณ์อย่างต่อเนื่องเพื่อค้นหาความท้าทายใหม่ ๆ รวมถึงโอกาสที่ยังไม่ถูกใช้ประโยชน์สำหรับบริษัทและทั้งภาคอุตสาหกรรม ทั้งนี้ ขอเชิญรับชมวิดีโอสั้นซึ่งนำเสนอความคิดเห็นของผู้นำด้านการขนส่งทางทะเลหลายราย จากการสัมภาษณ์ในเวที Global Maritime Forum ครั้งล่าสุด
ประธานธนาคารกลางสหรัฐฯ สาขาดัลลัสลอรี่ โลแกน และประธานธนาคารกลางสหรัฐฯ สาขาคลีฟแลนด์ เบธ แฮมแมกซ์ ระบุว่า มีความเห็นว่าควรคงอัตราดอกเบี้ยไว้ในระดับเดิมโดยทั้งคู่ได้กล่าวในงานประชุมที่เมืองดัลลัส ภายหลังจากที่ก่อนหน้านั้นในวันเดียวกัน ประธานธนาคารกลางสหรัฐฯ สาขาแคนซัสซิตี นาย Jeff Schmid ได้ออกแถลงการณ์ชี้แจงเหตุผลในการคัดค้านการปรับลดอัตราดอกเบี้ย (ครั้งที่สอง)
จีนกำลังพิจารณาซื้อข้าวสาลีจากสหรัฐอเมริกาซึ่งจะถือเป็นการซื้อครั้งแรกในรอบกว่าหนึ่งปี ภายหลังจากการพักรบทางการค้าระหว่างสองประเทศเมื่อสัปดาห์ที่ผ่านมา โดยผู้นำเข้าธัญพืชรายใหญ่ในประเทศเศรษฐกิจขนาดใหญ่ที่สุดของเอเชียได้สอบถามเกี่ยวกับสินค้าจากสหรัฐฯ ที่จะบรรทุกในช่วงเดือนธันวาคมถึงเดือนกุมภาพันธ์ ตามข้อมูลจากแหล่งข่าวที่ใกล้ชิดกับเรื่องดังกล่าว ซึ่งขอไม่เปิดเผยชื่อเนื่องจากไม่ได้รับอนุญาตให้ข้อมูลกับสื่อ
ผู้นำเข้าถั่วเหลืองของจีนได้เพิ่มการซื้อสินค้าจากบราซิลในช่วงไม่กี่วันที่ผ่านมา หลังจากราคาสินค้าในอเมริกาใต้ปรับตัวลดลง จากความคาดหวังว่าข้อตกลงการค้าระหว่างสหรัฐฯ และจีนจะนำไปสู่การกลับมาส่งออกถั่วเหลืองจากสหรัฐฯ ไปยังจีน ซึ่งเป็นผู้นำเข้าถั่วเหลืองรายใหญ่ที่สุดของโลก
โครงการเหมืองแร่เหล็กซิมันดู (ซึ่งถูกขนานนามว่าเป็น “Pilbara Killer” จากศักยภาพในการกระทบต่อเหมืองแร่เหล็กในรัฐเวสเทิร์นออสเตรเลีย กำลังเริ่มดำเนินการในช่วงเวลาที่ไม่เหมาะสมที่สุด ตลอดสองทศวรรษที่ผ่านมา อุปสงค์แร่เหล็กของจีนเพิ่มขึ้นอย่างไม่รู้จักพอ เพื่อป้อนโรงถลุงเหล็กที่ผลิตเหล็กคิดเป็นครึ่งหนึ่งของโลก อย่างไรก็ตาม การผลิตดังกล่าวมีแนวโน้มว่าจะถึงจุดสูงสุดแล้ว สำหรับภาคการขนส่งทางทะเล แร่เหล็กจากซิมันดูถือเป็นการขนส่งที่มีอุปสงค์ในแง่ตันไมล์ยาวที่สุดในโลก และมีความเข้มข้นในแง่ตันไมล์มากกว่าการส่งออกแร่เหล็กจากออสเตรเลียประมาณ 3.5 เท่า ดังนั้น แร่เหล็กทุกหนึ่งตันจากซิมันดูจึงเทียบเท่ากับการทดแทนแร่เหล็กจากออสเตรเลียถึง 3.5 ตันในแง่ตันไมล์ แม้ว่าการนำเข้าแร่เหล็กของจีนอาจถึงจุดสูงสุดแล้วก็ตาม เหมืองซิมันดูจะยังคงช่วยเพิ่มอุปสงค์ในแง่ตันไมล์อย่างมีนัยสำคัญ จนกว่าจะเข้าสู่ระดับทรงตัวเมื่อการส่งออกแตะระดับสูงสุดต่อปีที่ 120 ล้านตัน
รัฐมนตรีว่าการกระทรวงการคลังของสหราชอาณาจักร ราเชล รีฟส์ ได้ปูทางไปสู่การปรับขึ้นภาษีในวงกว้างเพื่อหลีกเลี่ยงการกลับไปใช้นโยบาย “รัดเข็มขัด” โดยวางกรอบงบประมาณประจำปีฉบับที่สองของเธอว่าเป็นงบประมาณแห่ง “การตัดสินใจที่ยากลำบาก” เพื่อปกป้องการใช้จ่ายภาครัฐควบคู่ไปกับการลดระดับหนี้ของประเทศ
สหรัฐอเมริกา ซึ่งเป็นผู้ส่งออกก๊าซ LNG รายใหญ่ที่สุดของโลกอยู่แล้ว ได้สร้างสถิติใหม่ด้านการส่งออกก๊าซธรรมชาติหลังจากอัตราค่าระวางเรือบรรทุก LNG ปรับตัวสูงขึ้นอย่างต่อเนื่อง โดยข้อมูลจาก LSEG ระบุว่าสหรัฐฯ กลายเป็นประเทศแรกที่ส่งออก LNG เกินกว่า 10 ล้านตันภายในหนึ่งเดือน ปริมาณการส่งออกที่ระดับ 10.1 ล้านตันในเดือนตุลาคม เพิ่มขึ้นจาก 9.1 ล้านตันในเดือนกันยายน ปี 2568
จีนจะระงับการเรียกเก็บภาษีตอบโต้ต่อการนำเข้าสินค้าจากสหรัฐฯรวมถึงภาษีต่อสินค้าเกษตร ภายหลังการประชุมของผู้นำทั้งสองประเทศเมื่อสัปดาห์ที่ผ่านมา โดยรัฐบาลปักกิ่งยืนยันดังกล่าว อย่างไรก็ดี การนำเข้าถั่วเหลืองจากสหรัฐฯ ยังคงเผชิญภาษีร้อยละ 13 นอกจากนี้ จีนได้เริ่มออกแบบระบบใบอนุญาตใหม่สำหรับแร่หายากซึ่งอาจช่วยเร่งการส่งออกได้ แต่ไม่น่าจะเป็นการยกเลิกข้อจำกัดทั้งหมดตามที่กรุงวอชิงตันคาดหวัง
การส่งออกของจีนปรับตัวลดลงอย่างไม่คาดคิดในเดือนตุลาคมหลังจากที่ผู้ส่งออกเร่งส่งสินค้าไปยังสหรัฐฯ ล่วงหน้ามาหลายเดือนเพื่อหลีกเลี่ยงภาษีของทรัมป์ ซึ่งเป็นสัญญาณเตือนที่ชัดเจนถึงการพึ่งพาผู้บริโภคชาวอเมริกันของภาคการผลิตจีน แม้จีนจะพยายามขยายตลาดไปยังประเทศอื่น ๆ ก็ตาม
ความเชื่อมั่นผู้บริโภคของสหรัฐฯ ปรับตัวลดลงเกือบแตะระดับต่ำสุดในรอบ 3 ปีครึ่งในช่วงต้นเดือนพฤศจิกายน เนื่องจากครัวเรือนทั่วทุกแนวคิดทางการเมืองกังวลเกี่ยวกับผลกระทบทางเศรษฐกิจจากการปิดหน่วยงานรัฐบาลที่ยาวนานที่สุดในประวัติศาสตร์
นายโดนัลด์ ทรัมป์ และพันธมิตรพรรครีพับลิกัน ต้องเผชิญกับความพ่ายแพ้จากชัยชนะหลายรัฐของพรรคเดโมแครตในการเลือกตั้งนอกวาระ ซึ่งถือเป็นอุปสรรคที่พบได้ไม่บ่อยสำหรับทรัมป์ หลังผู้มีสิทธิเลือกตั้งแสดงสัญญาณต่อต้านนโยบายของเขา โดยชัยชนะของเดโมแครตในรัฐนิวเจอร์ซีย์ นิวยอร์ก และเวอร์จิเนีย มีปัจจัยหนุนจากความกังวลด้านค่าครองชีพ
จีนได้ยกเลิกการระงับการซื้อถั่วเหลืองจากผู้ส่งออกสหรัฐฯจำนวนสามราย ซึ่งช่วยคลี่คลายความตึงเครียดด้านการค้าเกษตรระหว่างปักกิ่งและวอชิงตัน โดยจีนจะคืนสถานะคุณสมบัติการส่งออกถั่วเหลืองตั้งแต่วันที่ 10 พฤศจิกายน ให้แก่บริษัท CHS Inc. และอีกสองบริษัทจากสหรัฐฯ ที่ถูกระงับมาตั้งแต่เดือนมีนาคม ตามแถลงการณ์ของกรมศุลกากรจีน
หลังจากรอคอยมานานเกือบสามทศวรรษ โครงการเหมืองซิมันดูในประเทศกินี มูลค่า 23,000 ล้านเหรียญสหรัฐ ได้เปิดดำเนินการอย่างเป็นทางการเมื่อวันอังคารที่ผ่านมา โครงการเหมืองที่ใหญ่ที่สุดในโลกแห่งนี้อาจเปลี่ยนดุลอำนาจในตลาดแร่เหล็กโลกในอนาคตอันใกล้
คำถามสำคัญประจำปี 2569 คือ ปัญญาประดิษฐ์ (จะนำไปสู่ภาวะเฟื่องฟู ภาวะฟองสบู่แตก หรือแรงต่อต้านในอีกไม่กี่เดือนข้างหน้าหรือไม่ อย่างไรก็ดี นี่ยังไม่ใช่คำถามเดียว นายโดนัลด์ ทรัมป์ ได้บ่อนทำลายระเบียบโลกที่ยึดตามกติกาเดิม แล้วสิ่งใดจะเข้ามาแทนที่ ระบอบประชาธิปไตยเสรีนิยมจะสามารถต้านทานความท้าทายจากกระแสประชานิยมฝ่ายขวาได้หรือไม่ สงครามการค้าจะนำไปสู่ภาวะเศรษฐกิจโลกชะลอตัวหรือไม่ และวิกฤตตลาดพันธบัตรกำลังก่อตัวขึ้นหรือไม่ท่ามกลางการใช้จ่ายเกินตัวของรัฐบาลประเทศพัฒนาแล้ว ปีนี้กำลังจะเป็นปีที่คำตอบของคำถามเหล่านี้เริ่มชัดเจนขึ้น ซึ่งได้มีการสำรวจประเด็นดังกล่าวในรายงาน The World Ahead 2569ของนิตยสาร The Economistบทเรียนอะไรที่โอดิสซีย์สามารถมอบให้เราในช่วงเวลาที่เต็มไปด้วยพายุชีวิต? ตุ๊กตาลาบูบูสะท้อนอำนาจอ่อนของจีนอย่างไร? เราจะคาดหวังอะไรจากยาลดน้ำหนักรุ่นใหม่? โลกได้ถึง “จุดสูงสุดของการดื่มไวน์” หรือยัง? นอกจากนี้ เรายังมีบทความเชิญพิเศษจากมาร์ก คาเนรีนายกรัฐมนตรีแคนาดา และคายา คัลลาสหัวหน้าฝ่ายนโยบายต่างประเทศของสหภาพยุโรป รวมถึงผู้เขียนรับเชิญท่านอื่น ๆ (The Economist)
ตลาดหุ้นสหรัฐฯ พุ่งทะยานผ่านทุกสัญญาณเตือน ด้วยการปรับตัวเพิ่มขึ้นร้อยละ 36 จากจุดต่ำสุดในเดือนเมษายน และขณะนี้กำลังเผชิญกับตัวชี้วัดที่นักลงทุนระดับตำนานอย่างวอร์เรน บัฟเฟตต์ให้ความสำคัญ ซึ่งบ่งชี้ว่ามูลค่าหุ้นอาจสูงเกินพื้นฐาน โดย “ดัชนีบัฟเฟตต์”แสดงให้เห็นว่ามูลค่าตลาดหุ้นมีขนาดมากกว่าสองเท่าของเศรษฐกิจสหรัฐฯ โดยมูลค่าหลักทรัพย์ตามราคาตลาดของหุ้นสหรัฐฯ อยู่ที่ประมาณ 72 ล้านล้านเหรียญสหรัฐ
อัตราเงินเฟ้อของสินค้าคงทนและสินค้าส่วนบุคคลในสหรัฐฯ ชะลอตัวลงในเดือนตุลาคมเป็นครั้งแรกในรอบสามเดือน สะท้อนถึงการเพิ่มขึ้นเล็กน้อยของการทำโปรโมชั่นลดราคาของผู้ค้าปลีก
ชาวอเมริกันเริ่มมีความกังวลเกี่ยวกับความมั่นคงในการจ้างงานมากขึ้นโดยประมาณร้อยละ 55 ของผู้ที่มีงานทำระบุว่ามีความกังวล ประเด็นนี้เกิดขึ้นท่ามกลางกระแสการปลดพนักงานล่าสุดจากบริษัทขนาดใหญ่เช่น Amazon, Target และ Starbucks และเป็นจำนวนการประกาศปลดพนักงานในเดือนตุลาคมที่สูงที่สุดในรอบกว่าสองทศวรรษ
คาดว่ามาตรการภาษีของทรัมป์จะยังคงอยู่ในระยะยาวและเศรษฐกิจสหรัฐฯ มีความเสี่ยงต่อการชะลอตัวเนื่องจากผู้บริโภคที่มีรายได้น้อยถูกกดดันมากขึ้น
จีนกำลังเผชิญกับภาวะถั่วเหลืองล้นตลาด หลังจากนำเข้าในระดับสูงเป็นประวัติการณ์ตลอดหลายเดือนที่ผ่านมาซึ่งจำกัดโอกาสการส่งออกจากสหรัฐฯ แม้จะมีการพักรบทางการค้าเมื่อเร็ว ๆ นี้ ซึ่งรัฐบาลวอชิงตันระบุว่าจีนให้คำมั่นที่จะกลับมาซื้อสินค้าในปริมาณมาก
เศรษฐกิจญี่ปุ่นหดตัวเกือบร้อยละ 2 ในไตรมาส 3เนื่องจากการส่งออกลดลงจากผลกระทบของภาษีสหรัฐฯ ส่งผลให้เกิดการหดตัวครั้งแรกในรอบหกไตรมาส ตามข้อมูลของรัฐบาล ขณะที่ในฝั่งยุโรป คณะกรรมาธิการยุโรประบุว่าเศรษฐกิจยูโรโซนมีแนวโน้มเติบโตเร็วกว่าเดิมที่คาดไว้ในปี 2568
จีนได้ทำการซื้อถั่วเหลืองจากสหรัฐฯ ในปริมาณรายวันสูงที่สุดในรอบสองปีซึ่งถือเป็นการยุติการหยุดซื้อชั่วคราว และสะท้อนถึงความมุ่งมั่นต่อการพักรบทางการค้าที่บรรลุข้อตกลงกันในช่วงปลายเดือนที่ผ่านมา โดยกระทรวงเกษตรสหรัฐฯ ประกาศเมื่อวันอังคารถึงการขายถั่วเหลืองปริมาณ 792,000 ตันให้แก่จีน สำหรับฤดูกาลตลาดปี 2568–2569 ส่งผลให้ยอดการซื้อถั่วเหลืองจากสหรัฐฯ ที่จีนเปิดเผยนับตั้งแต่ต้นเดือนตุลาคม เพิ่มขึ้นเป็นมากกว่า 1 ล้านตัน
จีนได้ซื้อถั่วเหลืองจากสหรัฐอเมริกาอย่างน้อย 10 เที่ยวเรือ คิดเป็นมูลค่าสัญญาประมาณ 300 ล้านเหรียญสหรัฐจากสัญญาที่ลงนามตั้งแต่วันอังคารที่ผ่านมา ตามการเปิดเผยของผู้ค้าสองรายที่รับรู้รายละเอียดของข้อตกลงดังกล่าว เพียงหนึ่งวันหลังจากประธานาธิบดีของทั้งสองประเทศได้สนทนาทางโทรศัพท์กัน การซื้อในปริมาณที่สูงผิดปกตินี้สะท้อนถึงกระแสการเร่งซื้อของจีนที่เพิ่มขึ้นต่อเนื่อง ภายหลังการคลี่คลายความตึงเครียดล่าสุดในความสัมพันธ์ทางการค้าระหว่างสหรัฐอเมริกาและจีน
ในปีนี้ ความต้องการใช้ไฟฟ้าสูงสุดของจีน รวมถึงการใช้ก๊าซธรรมชาติรายวันในระดับสูงสุด คาดว่าจะทำสถิติสูงที่สุดเท่าที่เคยมีมาในช่วงฤดูหนาวตามการเปิดเผยของเจ้าหน้าที่จากคณะกรรมการพัฒนาและปฏิรูปแห่งชาติ (เมื่อวันพฤหัสบดี โดยปกติแล้ว ความต้องการใช้ไฟฟ้าจะเพิ่มสูงขึ้นในช่วงฤดูหนาวและฤดูร้อน จากความต้องการด้านการทำความร้อนและการทำความเย็น
การส่งออกปูนซีเมนต์และปูนเม็ดของเวียดนามเพิ่มขึ้นทั้งในเชิงปริมาณและมูลค่าในเดือนตุลาคม ปี 2568ซึ่งตอกย้ำถึงความสำคัญของกิจกรรมการส่งออกในการช่วยสร้างสมดุลให้กับการผลิตของอุตสาหกรรมภายในประเทศ
คณะรัฐมนตรีของนายกรัฐมนตรีญี่ปุ่นซานาเอะ ทากาอิจิได้อนุมัติมาตรการกระตุ้นเศรษฐกิจมูลค่า 135,000 ล้านเหรียญสหรัฐนับเป็นนโยบายสำคัญครั้งแรกภายใต้ผู้นำคนใหม่ ซึ่งได้ให้คำมั่นว่าจะดำเนินนโยบายการคลังเชิงขยาย
เศรษฐกิจอินเดียขยายตัวร้อยละ 8.2 เมื่อเปรียบเทียบกับปีก่อนหน้า ในช่วงเดือนกรกฎาคมถึงกันยายนเร่งตัวขึ้นจากอัตราการเติบโตร้อยละ 7.8 ที่รายงานไว้ในไตรมาสก่อนหน้า โดยการใช้จ่ายของผู้บริโภคที่แข็งแกร่งและภาคการผลิตยังคงเป็นแรงขับเคลื่อนหลัก ท่ามกลางความไม่แน่นอนของการค้าโลก
ชาวอเมริกันเลือกจับจ่ายซื้อสินค้าออนไลน์มากกว่าการออกไปซื้อสินค้านอกบ้านในวันแบล็กฟรายเดย์
จีนได้ระงับการนำเข้าถั่วเหลืองจากโรงงานในบราซิลจำนวน 5 แห่งซึ่งเป็นของบริษัทเกษตรระดับโลกขนาดใหญ่ เนื่องจากข้อกังวลด้านสุขอนามัย ตามการเปิดเผยของกระทรวงเกษตรบราซิล โดยเปรียบเทียบกับหน่วยงานกว่า 2,000 แห่งที่ได้รับการขึ้นทะเบียนให้ส่งออกไปยังจีน กระทรวงฯ ระบุเพิ่มเติมว่า “บราซิลยังคงรักษาความสัมพันธ์ที่มั่นคงและเชิงยุทธศาสตร์กับจีน”
ยอดขายในวันแบล็กฟรายเดย์ปรับตัวเพิ่มขึ้นจากปีก่อนหน้า ตามข้อมูลของ Mastercard SpendingPulse ซึ่งสะท้อนว่าผู้บริโภคสหรัฐฯ ยังคงใช้จ่ายแม้จะเผชิญความกังวลทางเศรษฐกิจอย่างต่อเนื่อง โดยร้านค้าปลีกที่มุ่งเน้นกลุ่มวัยรุ่นและผู้บริโภควัยยี่สิบต้น ๆ มีความโดดเด่นและดึงดูดผู้คนจำนวนมาก
การใช้จ่ายในวันไซเบอร์มันเดย์ของสหรัฐฯ เติบโตช้ากว่ายุโรปซึ่งเป็นปรากฏการณ์ใหม่ที่ส่วนหนึ่งสะท้อนผลกระทบของสงครามการค้าของโดนัลด์ ทรัมป์ต่อผู้บริโภคที่ได้รับผลกระทบจากภาษี โดยยอดใช้จ่ายออนไลน์ทั่วโลกเพิ่มขึ้นประมาณร้อยละ 5 ขณะที่สหรัฐฯ เพิ่มขึ้นร้อยละ 2.6 ตามข้อมูลของ Salesforce และยอดใช้จ่ายในวันแบล็กฟรายเดย์ทั่วโลกเติบโตเร็วเป็นสองเท่าของยอดขายในสหรัฐฯ แม้ยอดขายในสหรัฐฯ จะยังเพิ่มขึ้นจากปีก่อนหน้า
องค์การเพื่อความร่วมมือและการพัฒนาทางเศรษฐกิจ (ระบุว่า การเติบโตของเศรษฐกิจโลกยังคงดีกว่าที่คาดการณ์ไว้เนื่องจากการลงทุนด้านปัญญาประดิษฐ์ (ช่วยชดเชยแรงกระแทกบางส่วนจากการปรับขึ้นภาษีของสหรัฐฯส่งผลให้ ECD ปรับเพิ่มมุมมองต่อแนวโน้มเศรษฐกิจของประเทศขนาดใหญ่บางประเทศ
นาย Paul Krugman ได้อธิบายผลกระทบของภาษี กระแสการเติบโตของ AI การประจบสอพลอในคณะรัฐมนตรี และวิธีที่โดนัลด์ ทรัมป์กำลังบ่อนทำลายความน่าเชื่อถือทางเศรษฐกิจของสหรัฐฯ ในการสัมภาษณ์วิดีโอความยาว 38 นาที
การนำเข้าถ่านหินความร้อนของสองประเทศเศรษฐกิจหลักในเอเชีย ได้แก่ จีนและอินเดีย ปรับเพิ่มขึ้นเล็กน้อยในเดือนพฤศจิกายน อย่างไรก็ดี การเพิ่มขึ้นของราคาถ่านหินอาจจำกัดการขยายตัวของปริมาณนำเข้าในระยะถัดไป
นักลงทุนในตลาดหุ้นที่มองหาสัญญาณว่าการปรับตัวขึ้นอย่างร้อนแรงของตลาดหุ้นจะดำเนินต่อไปหรือไม่ อาจจับตาดูบริษัทที่ขนส่งสินค้าผ่านถนน ทางรถไฟ และทางน้ำของสหรัฐฯ โดยดัชนี Dow Jones Transportation Average ปรับตัวเพิ่มขึ้นติดต่อกันเป็นวันที่ 9ซึ่งเป็นแนวโน้มที่เกิดขึ้นเพียง 5 ครั้งเท่านั้นในศตวรรษนี้
อินเดียกำลังพิจารณาการเพิ่มกำลังการผลิตไฟฟ้าจากถ่านหินในระดับที่ไม่เคยเกิดขึ้นมาก่อน โดยอาจก่อสร้างโรงไฟฟ้าแห่งใหม่ต่อเนื่องไปจนถึงอย่างน้อยปี 2590ซึ่งถือเป็นการเปลี่ยนแปลงครั้งสำคัญจากประมาณการปัจจุบันที่คาดว่าการเพิ่มกำลังการผลิตสุทธิจะถึงจุดสูงสุดในปี 2578
การส่งออกของจีนในเดือนพฤศจิกายนสูงกว่าที่คาดการณ์ไว้โดยได้รับแรงหนุนจากการเพิ่มขึ้นของการส่งสินค้าไปยังตลาดที่ไม่ใช่สหรัฐฯ เนื่องจากผู้ผลิตจีนกระชับความสัมพันธ์ทางการค้ากับประเทศอื่น ๆ ทั่วโลก ท่ามกลางภาษีของทรัมป์ที่อยู่ในระดับสูงจนยากจะรับได้ มูลค่าการค้ารวมของจีนในช่วงเดือนมกราคมถึงพฤศจิกายนเพิ่มขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ที่ 1 ล้านล้านเหรียญสหรัฐ แม้ว่ามูลค่าการส่งออกไปยังสหรัฐฯ จะลดลงร้อยละ 29 เมื่อเทียบกับช่วงเดียวกันของปี 2567
บริษัทเทคโนโลยีด้านการป้องกันประเทศของสหรัฐฯ มีสัดส่วนของสัญญาจากกระทรวงกลาโหมสหรัฐฯ เพิ่มขึ้นเกือบสองเท่าในช่วงปีที่ผ่านมา อย่างไรก็ดี บริษัทเหล่านี้กำลังเผชิญความท้าทายในการปรับตัว จากสตาร์ทอัพที่เติบโตอย่างรวดเร็วไปสู่การเป็นผู้ผลิตอาวุธรายใหญ่ที่สามารถผลิตในระดับอุตสาหกรรมได้
เวียดนามส่งออกปูนเม็ดและปูนซีเมนต์จำนวน 3.55 ล้านตันในเดือนพฤศจิกายน เพิ่มขึ้นร้อยละ 61.9 เมื่อเปรียบเทียบกับปีก่อนหน้า และเพิ่มขึ้นร้อยละ 2.4 เมื่อเทียบกับเดือนก่อนหน้าตามข้อมูลของกรมศุลกากรเวียดนามที่เผยแพร่เมื่อวันที่ 8 ธันวาคม โดยบังกลาเทศยังคงเป็นตลาดส่งออกอันดับหนึ่งของเวียดนามในเดือนพฤศจิกายน ด้วยปริมาณ 497,188 ตัน เพิ่มขึ้นร้อยละ 74.96 เมื่อเปรียบเทียบกับปีก่อนหน้า รองลงมาคือฟิลิปปินส์และมาเลเซีย
เกษตรกรสหรัฐฯ ซึ่งเผชิญกับการขาดทุนอย่างหนักในปีนี้ แสดงความยินดีกับแพ็กเกจช่วยเหลือมูลค่า 12,000 ล้านเหรียญสหรัฐของทรัมป์ที่ประกาศเมื่อวันจันทร์ แต่ระบุว่ายังต้องการความช่วยเหลือมากกว่านี้ เพื่อชดเชยราคาพืชผลที่อยู่ในระดับต่ำและโอกาสการส่งออกที่สูญเสียไปจากสงครามการค้า
ธนาคารกลางสหรัฐฯ ซึ่งมีความเห็นแตกแยกอย่างชัดเจน ได้ปรับลดอัตราดอกเบี้ยแต่ส่งสัญญาณว่าต้นทุนการกู้ยืมไม่น่าจะปรับลดลงเพิ่มเติมในระยะใกล้ ขณะที่รอความชัดเจนเกี่ยวกับทิศทางของตลาดแรงงานที่เริ่มส่งสัญญาณอ่อนตัว เงินเฟ้อที่ “ยังคงอยู่ในระดับค่อนข้างสูง” และเศรษฐกิจที่ธนาคารกลางคาดว่าจะกลับมาเร่งตัวในปีหน้า
เศรษฐกิจสหราชอาณาจักรหดตัวอย่างไม่คาดคิดในช่วงสามเดือนจนถึงเดือนตุลาคม ส่งผลให้โมเมนตัมทางเศรษฐกิจอ่อนแรงลงในช่วงก่อนการนำเสนองบประมาณของรัฐมนตรีว่าการกระทรวงการคลัง นาง Rachel Reeves
การขนส่งถ่านหินความร้อนทางทะเลทั่วโลก ซึ่งใช้ในการผลิตไฟฟ้า มีการหดตัวรายปีเป็นครั้งแรกนับตั้งแต่ปี 2563จากการลดลงของการผลิตไฟฟ้าจากถ่านหินในตลาดหลักของเอเชีย โดยปริมาณการส่งออกถ่านหินทางทะเลทั่วโลกในปี 2568 คาดว่าจะอยู่ที่ประมาณ 945 ล้านตัน ลดลงร้อยละ 5 หรือราว 50 ล้านตัน จากปี 2567
การเติบโตของผลผลิตภาคอุตสาหกรรมของจีนชะลอตัวลงสู่ระดับต่ำสุดในรอบ 15 เดือนขณะที่ยอดค้าปลีกมีผลการดำเนินงานแย่ที่สุดนับตั้งแต่จีนยุติมาตรการ “โควิดเป็นศูนย์” อย่างเข้มงวด สะท้อนถึงความจำเป็นเร่งด่วนในการหาแรงขับเคลื่อนการเติบโตใหม่ก่อนเข้าสู่ปี 2569
อัตราเงินเฟ้อของสหราชอาณาจักรปรับลดลงมากกว่าที่คาดการณ์ไว้ในเดือนพฤศจิกายน มาอยู่ที่ร้อยละ 3.2 ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนมีนาคม จากร้อยละ 3.6 ในเดือนตุลาคม ตอกย้ำความคาดหวังของตลาดว่าธนาคารกลางอังกฤษจะปรับลดอัตราดอกเบี้ยในเดือนธันวาคม
อัตราการว่างงานของสหรัฐฯ เพิ่มขึ้นแตะระดับร้อยละ 4.6 ซึ่งเป็นระดับที่ไม่เคยเกิดขึ้นนับตั้งแต่ช่วงวิกฤตการแพร่ระบาดของโควิด-19ตัวเลขดังกล่าวนี้สะท้อนถึงภาพรวมตลาดแรงงานสหรัฐฯ ที่ยังคงอ่อนแอลงอย่างต่อเนื่อง
สำนักงานพลังงานระหว่างประเทศ (คาดว่าการส่งออกถ่านหินรวมทั่วโลกจะปรับลดลงในช่วงปี 2568ถึงปี 2573 ซึ่งคาดว่าจะส่งผลกระทบต่อภาคการขนส่งสินค้าแห้งเทกอง โดยในปี 2568 การส่งออกถ่านหินคาดว่าจะลดลงร้อยละ 4.8 มาอยู่ที่ระดับ 1.47 พันล้านตัน ตามรายงาน Coal 2025 ของ IEA และคาดว่าการส่งออกจะลดลงต่อเนื่องเป็น 1.4 พันล้านตันในปี 2570 และ 1.3 พันล้านตันในปี 2573 อย่างไรก็ตาม เมื่อพิจารณาจากข้อมูลย้อนหลังของการคาดการณ์ถ่านหินของ IEA ผ่าน Perplexity พบว่า IEA ได้ปรับเพิ่มคาดการณ์อุปสงค์ถ่านหินหลายครั้งตลอดห้าปีที่ผ่านมา และมักไม่สามารถคาดการณ์การเติบโตอย่างต่อเนื่องที่ขับเคลื่อนโดยเอเชีย โดยเฉพาะจีนและอินเดียได้อย่างแม่นยำ ในรายงาน Coal 2020 IEA เคยคาดว่าอุปสงค์จะทรงตัวหรือปรับลดลงในปี 2564 แต่ในความเป็นจริงอุปสงค์กลับเพิ่มขึ้น การคาดการณ์ในลักษณะเดียวกันเกี่ยวกับการแตะจุดสูงสุดในปี 2565 (Coal 2021) การทรงตัวจนถึงปี 2568 (Coal 2022) และการลดลงตั้งแต่ปี 2567 (Coal 2023) ล้วนไม่สอดคล้องกับข้อเท็จจริง เนื่องจากมีการทำสถิติใหม่ในปี 2565 ที่ระดับ 8,415 ล้านตัน และในปี 2567 ที่ระดับ 8.8 พันล้านตัน นักวิจารณ์ชี้ว่า IEA คาดการณ์จุดสูงสุดผิดพลาดอย่างน้อยสี่ปีติดต่อกันในช่วงปี 2563ถึงปี 2566 โดยอุปสงค์ยังคงทรงตัวหรือเติบโตต่อเนื่องจนถึงปี 2568 ตามข้อมูลล่าสุด
ข่าวดีสำหรับเศรษฐกิจสหรัฐอเมริกาคือความเชื่อมั่นผู้บริโภคปรับตัวดีขึ้นในเดือนธันวาคม อย่างไรก็ตาม ข่าวร้ายคือการปรับเพิ่มขึ้นดังกล่าวต่ำกว่าที่คาดการณ์ไว้ และข่าวที่เลวร้ายยิ่งกว่านั้นคือ ระดับความเชื่อมั่นยังคงต่ำกว่าระดับเดือนธันวาคม 2567 เกือบร้อยละ 30เนื่องจากประเด็นค่าครองชีพยังคงครอบงำมุมมองของผู้บริโภคต่อภาวะเศรษฐกิจ
ฝ่ายบริหารของประธานาธิบดีทรัมป์ประกาศเมื่อวันที่ 23 ธันวาคมว่า เศรษฐกิจสหรัฐฯ ขยายตัวในอัตราเร่งที่ร้อยละ 4.3 ต่อปีในไตรมาส 3 ปี 2568 เทียบกับร้อยละ 3.8 ในไตรมาส 3 ปี 2567 โดยรายงานดังกล่าวชี้ว่าเป็นอัตราการเติบโตที่เร็วที่สุดในรอบสองปี
ตัวเลขการว่างงานที่ประกาศโดยฝ่ายบริหารของทรัมป์เมื่อวันพุธที่ผ่านมา เช่นเดียวกับข้อมูล GDP และเงินเฟ้อล่าสุด ออกมาดีกว่าที่คาดการณ์ไว้โดยนักเศรษฐศาสตร์อิสระ
โครงการพลังงานน้ำแห่งใหม่ของจีนในทิเบต มูลค่า 167,000 ล้านเหรียญสหรัฐจะใช้ปูนซีเมนต์มากกว่าเขื่อนฮูเวอร์ถึง 60 เท่า ใช้เหล็กมากกว่าอาคารเอ็มไพร์สเตตถึง 116 หลัง และใช้คอนกรีตมากพอสำหรับการสร้างถนนสองเลนรอบโลกได้ถึงห้ารอบ
สภาพอากาศหนาวจัดในฝรั่งเศสได้ผลักดันความต้องการใช้ไฟฟ้าเพิ่มขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนกุมภาพันธ์ส่งผลให้โรงไฟฟ้าถ่านหินต้องเร่งเพิ่มกำลังการผลิต ขณะที่มวลอากาศอาร์กติกได้นำพาคลื่นความหนาวผิดปกติเข้าสู่ยุโรปตอนเหนือและตอนกลาง
หากการคาดการณ์เกี่ยวกับปี 2569 เป็นไปอย่างถูกต้อง ตลาดหุ้นกำลังมุ่งหน้าสู่ช่วงเวลาที่มีผลตอบแทนรายปีต่อเนื่องยาวนานที่สุดนับตั้งแต่ช่วงก่อนเกิดวิกฤตการเงินโลก
ประธานาธิบดีสี จิ้นผิง ประกาศว่าจีนมีแนวโน้มบรรลุเป้าหมายทางเศรษฐกิจสำหรับปี 2568 โดยคาดว่าอัตราการเติบโตจะอยู่ที่ “ประมาณร้อยละ 5”ซึ่งเป็นฉากหลังเชิงบวกต่อข้อมูลที่แสดงถึงการฟื้นตัวของภาคการผลิต นอกจากนี้ กรุงปักกิ่งยังประกาศแผนการใช้จ่ายภาครัฐเบื้องต้นมูลค่ารวม 51,000 ล้านเหรียญสหรัฐ เพื่อกระตุ้นการเติบโตในปีถัดไป
สุนทรพจน์ส่งท้ายปีเก่าของประธานาธิบดีสี จิ้นผิง ในปีนี้ถือเป็นถ้อยแถลงที่มีน้ำเสียงเชิงบวกมากที่สุดในรอบหลายปีหลังจากจีนสามารถฝ่าฟันความท้าทายจำนวนมาก และตอกย้ำสถานะของตนในฐานะมหาอำนาจระดับโลก
เมื่อก้าวเข้าสู่ปี 2569 หนึ่งในคำถามสำคัญคือ สหรัฐอเมริกากำลังเผชิญกับการปรับฐานทางเศรษฐกิจครั้งใหญ่หรือไม่ โดยนักเศรษฐศาสตร์ Kenneth Rogoff เคยอธิบายไว้เมื่อฤดูร้อนที่ผ่านมาว่าสหรัฐฯ มี “ปัญหาหนี้ที่ควบคุมไม่ได้” ในปี 2568 หนี้สาธารณะของสหรัฐฯ ทะลุระดับ 38 ล้านล้านเหรียญสหรัฐ และรัฐบาลวอชิงตันใช้จ่ายเงินไปกับการชำระดอกเบี้ยหนี้มากกว่าการใช้จ่ายด้านกลาโหมแล้ว
การส่งออกข้าวสาลีจากยูเครนซึ่งเป็นหนึ่งในผู้ส่งออกธัญพืชรายใหญ่ของโลก ลดลงเกือบร้อยละ 25 ในเดือนธันวาคม หลังจากรัสเซียเพิ่มการโจมตีโครงสร้างพื้นฐานด้านท่าเรือซึ่งเป็นช่องทางส่งออกหลักของประเทศ ขณะที่การส่งออกข้าวโพดลดลงประมาณร้อยละ 13 ตามข้อมูลจากนักวิเคราะห์ของแพลตฟอร์มข่าวสารตลาดเกษตร CM Navigator โดยการส่งออกธัญพืชรวมของยูเครนในเดือนธันวาคมลดลงร้อยละ 16 เมื่อเปรียบเทียบกับปีก่อนหน้า
แร่เหล็กจากแหล่ง Pilbara ของออสเตรเลียคาดว่าจะยังคงรักษาความสามารถในการแข่งขันในห่วงโซ่อุปทานเหล็กของจีนได้ แม้การมาถึงของแร่เหล็กจากโครงการซิมันดูในประเทศกินีจะใกล้เข้ามาแล้ว เนื่องจากข้อจำกัดด้านโลจิสติกส์และการเพิ่มกำลังการผลิตอย่างค่อยเป็นค่อยไป จะจำกัดผลกระทบของแร่เหล็กคุณภาพสูงจากแอฟริกาต่อ ตลาดในระยะสั้น
การแทรกแซงของทรัมป์ในเวเนซุเอลาได้สร้างความวิตกกังวลให้กับผู้ซื้อน้ำมันในจีนไม่เพียงเพราะการพึ่งพาน้ำมันดิบจากเวเนซุเอลาเท่านั้น แต่ยังสะท้อนถึงศักยภาพของสหรัฐฯ ในการแทรกแซงซัพพลายเออร์รายใหญ่รายอื่น เช่น อิหร่าน จีนเป็นหนึ่งในผู้นำเข้าน้ำมันดิบรายใหญ่ที่สุดของโลก และประมาณร้อยละ 20 ของการนำเข้ามาจากประเทศที่อยู่ภายใต้มาตรการคว่ำบาตรของสหรัฐฯ และชาติตะวันตก
ข้อมูลการค้าของจีนชี้ให้เห็นว่า โลกไม่ได้ลดความเสี่ยงจากปักกิ่ง แต่กำลังลดความเสี่ยงจากกรุงวอชิงตัน แม้การส่งออกไปยังสหรัฐฯ จะลดลงอย่างมาก แต่การส่งออกโดยรวมของจีนยังคงขยายตัวโดยดุลการค้าของจีนพุ่งขึ้นเกือบ 1.2 ล้านล้านเหรียญสหรัฐในปี 2568จากการขยายตัวอย่างรวดเร็วของการส่งออกไปยังลาตินอเมริกา แอฟริกา ยุโรป และเอเชียส่วนใหญ่ ภาษีไม่ได้ปิดกั้นจีนออกจากโลก แต่กลับกระตุ้นให้หลายประเทศยังคงทำการค้ากับจีนต่อไป
แคนาดาและจีนได้บรรลุข้อตกลงการค้าเบื้องต้นเพื่อลดภาษีรถยนต์ไฟฟ้าและคาโนลา นายกรัฐมนตรี Mark Carney ระบุว่า ทั้งสองประเทศให้คำมั่นที่จะรื้อถอนอุปสรรคทางการค้า พร้อมทั้งสร้างความสัมพันธ์เชิงยุทธศาสตร์รูปแบบใหม่
บริษัทสหรัฐฯ มีมุมมองเชิงบวกมากขึ้นต่อการดำเนินธุรกิจในจีนภายหลังการพักรบทางการค้าระหว่างทรัมป์และสี จิ้นผิง
อัตราเงินเฟ้อของสหราชอาณาจักรเพิ่มขึ้นมากกว่าที่คาดการณ์ไว้ในเดือนธันวาคมจากแรงกดดันด้านราคาค่าโดยสารเครื่องบินและยาสูบ อย่างไรก็ดี อัตราการเพิ่มขึ้นของราคาที่เร็วที่สุดในกลุ่มประเทศเศรษฐกิจขนาดใหญ่ยังมีแนวโน้มชะลอลงอย่างมีนัยสำคัญในอีกไม่กี่เดือนข้างหน้า
จีนกำลังวางแผนออกมาตรการใหม่เพื่อส่งเสริมการบริโภคภาคบริการ โดยคาดหวังว่าบริการดูแลผู้สูงอายุ การแพทย์ และกิจกรรมสันทนาการ จะช่วยชดเชยอุปสงค์สินค้าที่ซบเซาแม้ว่านักวิเคราะห์จะระบุว่าความสำเร็จของแผนดังกล่าวขึ้นอยู่กับการยกระดับรายได้ครัวเรือนและระบบสวัสดิการสังคม
สหราชอาณาจักรและจีนมีเป้าหมายฟื้นฟูการเจรจาทางธุรกิจในยุค “ยุคทอง” อีกครั้งระหว่างการเยือนกรุงปักกิ่งของนายกรัฐมนตรี Keir Starmer ในสัปดาห์ที่เริ่มวันที่ 26 มกราคม
การปลดผู้ว่าการธนาคารกลางสหรัฐฯ ลิซ่า คุกซึ่งเป็นประเด็นที่มีข้อโต้แย้งของทรัมป์ ได้กลายเป็นกรณีทดสอบความพยายามของเขาในการยืนยันอำนาจควบคุมธนาคารกลางสหรัฐฯและการผลักดันขอบเขตอำนาจของฝ่ายบริหาร โดยศาลสูงสุดสหรัฐฯ ส่งสัญญาณว่าจะไม่อนุญาตให้ทรัมป์ปลดผู้ว่าการธนาคารกลางสหรัฐฯ รายดังกล่าว
ข้อตกลงกรอบความร่วมมือเกี่ยวกับกรีนแลนด์ที่ตกลงกับทรัมป์จะกำหนดให้พันธมิตร NATO ต้องเพิ่มบทบาทด้านความมั่นคงในภูมิภาคอาร์กติก และผลลัพธ์เบื้องต้นของข้อตกลงนี้จะเริ่มปรากฏให้เห็นภายในปีนี้
กิจกรรมภาคการผลิตของเอเชียขยายตัวในเดือนมกราคม โดยได้รับแรงหนุนจากอุปสงค์โลกที่แข็งแกร่งซึ่งช่วยยกระดับคำสั่งซื้อเพื่อการส่งออกตามผลสำรวจภาคเอกชน ซึ่งช่วยสร้างความเชื่อมั่นให้กับผู้กำหนดนโยบายว่า ผลกระทบจากการปรับขึ้นภาษีนำเข้าของสหรัฐอเมริกาได้ผ่านจุดรุนแรงที่สุดไปแล้วในระยะนี้
ตลาดอสังหาริมทรัพย์ของจีนซึ่งเผชิญแรงกดดันมาอย่างต่อเนื่อง มีข่าวเชิงบวกเกิดขึ้นในช่วงที่ผ่านมา อย่างไรก็ดี ผู้พัฒนาอสังหาริมทรัพย์เอกชนและนักวิเคราะห์ต่างเตือนตรงกันว่า ภาคส่วนดังกล่าวยังคงเผชิญปัญหาด้านแหล่งเงินทุน และราคาที่ปรับลดลงต่อเนื่องเป็นเวลานาน ท่ามกลางอุปสงค์ที่ยังซบเซา
อินเดียและสหภาพยุโรปประกาศสรุปข้อตกลงการค้าครั้งสำคัญซึ่งใช้เวลาหารือมาอย่างยาวนานโดยทั้งสองฝ่ายระบุว่า ความเคลื่อนไหวดังกล่าวเป็นส่วนหนึ่งของความพยายามในการกระจายความเสี่ยงจากความไม่แน่นอนของความสัมพันธ์กับสหรัฐอเมริกา
การผลิตแร่เหล็กของบริษัท Vale เพิ่มขึ้นร้อยละ 6 เมื่อเปรียบเทียบกับปีก่อนหน้าในไตรมาสสี่ของปี 2568 ส่งผลให้ปริมาณการผลิตตลอดทั้งปีอยู่ที่ 336 ล้านตัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เหตุการณ์เขื่อนกากแร่ Brumadinho พังทลาย ขณะที่การผลิตของบริษัท Rio Tinto ทำสถิติสูงสุดที่ 90 ล้านตันในไตรมาสสี่ของปี 2568 และสัดส่วนการผลิตแร่เหล็กจากโครงการ SimFer ในประเทศกินีที่เป็นของบริษัทฯ เพิ่มขึ้นมาอยู่ที่ 1.0 ล้านตัน (ข้อมูลจาก Clarksons, SIW วันที่ 30 มกราคม
นายกรัฐมนตรีสหราชอาณาจักร นายเคียร์ สตาร์เมอร์ กล่าวต่อประธานาธิบดีสี จิ้นผิง ของจีนว่า เขาต้องการสร้าง “ความสัมพันธ์ที่มีความซับซ้อนและรอบด้าน” กับกรุงปักกิ่ง เพื่อเสริมสร้างความมั่นคงและเศรษฐกิจของประเทศ ซึ่งสะท้อนถึงสัญญาณของการปรับความสัมพันธ์ครั้งใหม่ หลังจากที่ความสัมพันธ์ระหว่างสองประเทศตึงเครียดมาเป็นเวลาหลายปี
อดีตประธานาธิบดีโดนัลด์ ทรัมป์ ระบุว่า การที่สหราชอาณาจักรเข้าไปทำธุรกิจกับจีนเป็นเรื่องที่มีความเสี่ยง ในขณะที่นายกรัฐมนตรีเคียร์ สตาร์เมอร์ ชื่นชมถึงประโยชน์ทางเศรษฐกิจจากการฟื้นฟูความสัมพันธ์กับจีนระหว่างการเยือนประเทศจีน โดยประเด็นดังกล่าวสะท้อนให้เห็นถึงข้อเสียและข้อจำกัดของแนวทางการหันไปพึ่งพาจีน หรือที่เรียกว่า “China pivot” ผ่านการเดินทางเยือนของนายกรัฐมนตรีสหราชอาณาจักรครั้งนี
ตามรายงานของ Banchero Costa ในปี 2568 ปริมาณการขนส่งแร่เหล็กทั่วโลกเพิ่มขึ้นร้อยละ2.6 เมื่อเทียบกับปีก่อนหน้าเป็น1,712.7 ล้านตันจากปริมาณ1,669.2 ล้านตันในปี 2567การส่งออกจากออสเตรเลีย เพิ่มขึ้นเล็กน้อยที่ร้อยละ1.9 เมื่อเทียบกับปีก่อนหน้า ในปี 2568 เป็น945.2 ล้านตันการส่งออกจากบราซิล เพิ่มขึ้นอย่างมากที่ร้อยละ5.4เมื่อเทียบกับปีก่อนหน้า เป็น 400.8 ล้านตัน การส่งออกแร่เหล็กของยูเครนกลับมาหดตัวอีกครั้งในปี 2568 โดยลดลงร้อยละ 79.8 เมื่อเปรียบเทียบกับปีก่อนหน้า เหลือเพียง 2.5 ล้านตัน ปริมาณดังกล่าวต่ำกว่าระดับในปี 2566 และยังห่างไกลจากระดับ 25.2 ล้านตันที่ส่งออกในช่วงเดือนมกราคมถึงธันวาคม 2564 ก่อนการปะทุของสงครามเต็มรูปแบบ อุปสงค์ของแร่เหล็กกำลังฟื้นตัวในจีนและอินเดีย สหภาพยุโรป (EU-27) เป็นผู้นำเข้าแร่เหล็กรายใหญ่เป็นอันดับสามของโลก รองจาก จีนและญี่ปุ่น โดยสหภาพยุโรปมีการผลิตเหล็กดิบคิดเป็นร้อยละ7 ของปริมาณการผลิตเหล็กดิบทั่วโลก และร้อยละ 4.5 ของการนำเข้าแร่เหล็กทั่วโลก ในปี 2568 สหภาพยุโรปนำเข้าแร่เหล็ก 75.6 ล้านตัน เพิ่มขึ้นร้อยละ 3.9 เมื่อเทียบกับปีก่อนหน้า จากปริมาณ72.8 ล้านตันในปี 2567 แต่ยังต่ำกว่าปริมาณนำเข้าในปี 2562 ที่87.7 ล้านตัน และในปี 2561 ที่98.2 ล้านตัน
การส่งออกข้าวของอินเดียเพิ่มขึ้นอย่างแข็งแกร่งร้อยละ 19.4 เมื่อเปรียบเทียบกับปีก่อนหน้า สู่ระดับ 21.95 ล้านตันในปี. 2568 ซึ่งเป็นระดับสูงสุดเป็นอันดับสองในประวัติการณ์ และตอกย้ำสถานะของอินเดียในฐานะผู้ส่งออกข้าวรายใหญ่ที่สุดของโลก ปัจจัยสนับสนุนหลักมาจากการที่รัฐบาลยกเลิกข้อจำกัดการส่งออกทั้งหมด ส่งผลให้ความสามารถในการแข่งขันด้านราคากลับคืนมาและช่วยหนุนปริมาณการส่งออก ในทางตรงกันข้าม การนำเข้าถ่านหินของอินเดียลดลงร้อยละ 5.6 เมื่อเปรียบเทียบกับปีก่อนหน้า มาอยู่ที่ 223.2 ล้านตันในปี 2568 สะท้อนถึงความต้องการนำเข้าที่ชะลอตัวลง
จีนนำเข้าถั่วเหลืองจำนวน 111.83 ล้านตันในปี2568 เพิ่มขึ้นร้อยละ 6.5 เมื่อเปรียบเทียบกับปี2567
จีนนำเข้าข้าวโพดจำนวน 2.65 ล้านตันในปี2568 ลดลงร้อยละ 80.6 เมื่อเปรียบเทียบกับปี2567
จีนนำเข้าข้าวสาลีจำนวน 3.98 ล้านตันในปี2568 ลดลงร้อยละ 64.5 เมื่อเปรียบเทียบกับปี2567
จีนนำเข้าแร่เหล็กจำนวน 1,258.7 ล้านตันในปี2568 เพิ่มขึ้นร้อยละ 1.8 เมื่อเปรียบเทียบกับปี2567
จีนนำเข้าถ่านหินจำนวน 490.3 ล้านตันในปี2568 ลดลงร้อยละ 9.7 เมื่อเปรียบเทียบกับปี2567
จีนผลิตเหล็กได้จำนวน 960.8 ล้านตันในปี2568 ลดลงร้อยละ 4.4 เมื่อเปรียบเทียบกับปี2567
จีนส่งออกเหล็กจำนวน 119 ล้านตันในปี2568 เพิ่มขึ้นร้อยละ 7.5 เมื่อเปรียบเทียบกับปี2567
ดัชนีPMI เฉลี่ยของจีนอยู่ที่49.6 ในปี2568
การเติบโตของGDP ของจีนอยู่ที่ร้อยละ5.0 ในปี2568
การสั่งต่อเรือขนส่งสินค้าตู้คอนเทนเนอร์อย่างต่อเนื่องตลอดปี 2568 ได้ผลักดันให้คำสั่งต่อเรือคงค้างรวมเพิ่มขึ้นเป็น 11.2 ล้านทีอียู ณ ต้นปี 2569ส่งผลให้สัดส่วนปริมาณการสั่งต่อเรือใหม่ต่อกองเรือสำหรับเรือขนส่งสินค้าตู้คอนเทนเนอร์ในช่วงต้นปี เพิ่มขึ้นเป็นร้อยละ34 เมื่อเทียบกับตัวเลขในช่วงต้นปี2568 ที่ร้อยละ27(ข้อมูลจากClarksons เดือนมกราคม2569)
ดัชนีSCFI (ดัชนีค่าระวางตู้คอนเทนเนอร์เซี่ยงไฮ้) ปรับตัวลดลงอย่างรุนแรงในปี 2568 โดยเส้นทางจีน–ยุโรปเหนือ ลดลงร้อยละ 49 จาก 3,132 เหรียญสหรัฐต่อทีอียู เหลือ 1,587 เหรียญสหรัฐต่อทีอียู และเส้นทางจีน–ทะเลเมดิเตอร์เรเนียน ลดลงร้อยละ 36 จาก 3,797 เหรียญสหรัฐต่อทีอียู เหลือ 2,429 เหรียญสหรัฐต่อทีอียู ขณะที่เส้นทางข้ามมหาสมุทรแปซิฟิกก็ปรับตัวลดลงเช่นกัน โดยเส้นทางจีน–ชายฝั่งตะวันตกสหรัฐฯ ลดลงร้อยละ 49 จาก 4,987 เหรียญสหรัฐต่อเอฟอียู เหลือ 2,551 เหรียญสหรัฐต่อเอฟอียู และเส้นทางจีน–ชายฝั่งตะวันออกสหรัฐฯ ลดลงร้อยละ 42 จาก 6,463 เหรียญสหรัฐต่อเอฟอียู เหลือ 3,723 เหรียญสหรัฐต่อเอฟอียู
การที่PSL อยู่ในกลุ่มเรือขนาดเล็กที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือส่งผลให้บริษัทเผชิญกับการเติบโตของอุปทานสุทธิในระดับปานกลางประมาณร้อยละ 3.0 ในปี 2568 ก่อนที่การเติบโตของอุปทานจะชะลอลงในปี 2569 ตามข้อมูลของ Clarksons เดือนธันวาคม 2568
การเปลี่ยนแปลงหลักของภาคอุปทาน รวมถึงการตรวจเรือพิเศษ และการปรับลดความเร็วเรือตามข้อกำหนด EEXI และ EPL
เริ่มต้นปี 2568 ด้วยอุปทานรวมที่ระดับ 1,029.09 ล้านเดทเวทตัน และเพิ่มขึ้นเป็น 1,061.38 ล้านเดทเวทตัน (เพิ่มขึ้นร้อยละ 3.14) ณ ต้นปี 2569 หากคำนวณอัตราการส่งมอบล่าช้าที่ร้อยละ 5 (โดยอัตราการส่งมอบล่าช้าที่แท้จริงในปี 2568 อยู่ที่เพียงร้อยละ 0.04) สำหรับการส่งมอบเรือตามกำหนดการในปี 2569 และปี 2570 และสมมติว่าการปลดระวางเรือจะอยู่ที่ระดับ 10 ล้านเดทเวทตัน ทั้งในปี 2569 และปี 2570 (เมื่อเทียบกับการปลดระวางเรือที่เกิดขึ้นจริงในปี 2568 ซึ่งอยู่ที่ 5.62 ล้านเดทเวทตัน) จะส่งผลให้การเติบโตของกองเรือสุทธิอยู่ที่ร้อยละ 3.16 ภายในสิ้นปี 2569 (เพิ่มขึ้นจาก 1,061.38 ล้านเดทเวทตัน เป็น 1,094.89 ล้านเดทเวทตัน โดยในส่วนของเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือเพิ่มขึ้นจาก 3.86 ล้านเดทเวทตัน เป็น 4.01 ล้านเดทเวทตัน และในส่วนของเรือที่ไม่มีอุปกรณ์ขนถ่ายสินค้าบนเรือเพิ่มขึ้นจาก 6.75 ล้านเดทเวทตัน เป็น 6.94 ล้านเดทเวทตัน) และอยู่ที่ร้อยละ 2.92 ภายในสิ้นปี 2570 (เพิ่มขึ้นจาก 1,094.89 ล้านเดทเวทตัน เป็น 1,126.83 ล้านเดทเวทตัน โดยในส่วนของเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือเพิ่มขึ้นจาก 4.01 ล้านเดทเวทตัน เป็น 4.12 ล้านเดทเวทตัน และในส่วนของเรือที่ไม่มีอุปกรณ์ขนถ่ายสินค้าบนเรือเพิ่มขึ้นจาก 6.94 ล้านเดทเวทตัน เป็น 7.15 ล้านเดทเวทตัน) ทั้งนี้ ความแออัดของท่าเรือ การตรวจพิเศษตามรอบ (Special Surveys) การเดินเรือในสภาวะถ่วงน้ำ (Ballasting) รวมถึงการลดความเร็วในการแล่นเรือ โดยเฉพาะอย่างยิ่งตั้งแต่ปี 2568 เป็นต้นไป อันเป็นผลจากการบังคับใช้กฎระเบียบด้านประสิทธิภาพพลังงานและความเข้มของการปล่อยคาร์บอนภายใต้กรอบ EEXI/CII จะยังคงมีส่วนช่วยเพิ่มความตึงตัวของภาคอุปทานอย่างต่อเนื่อง ดังที่จะสะท้อนให้เห็นในรายละเอียดของย่อหน้าถัดไป
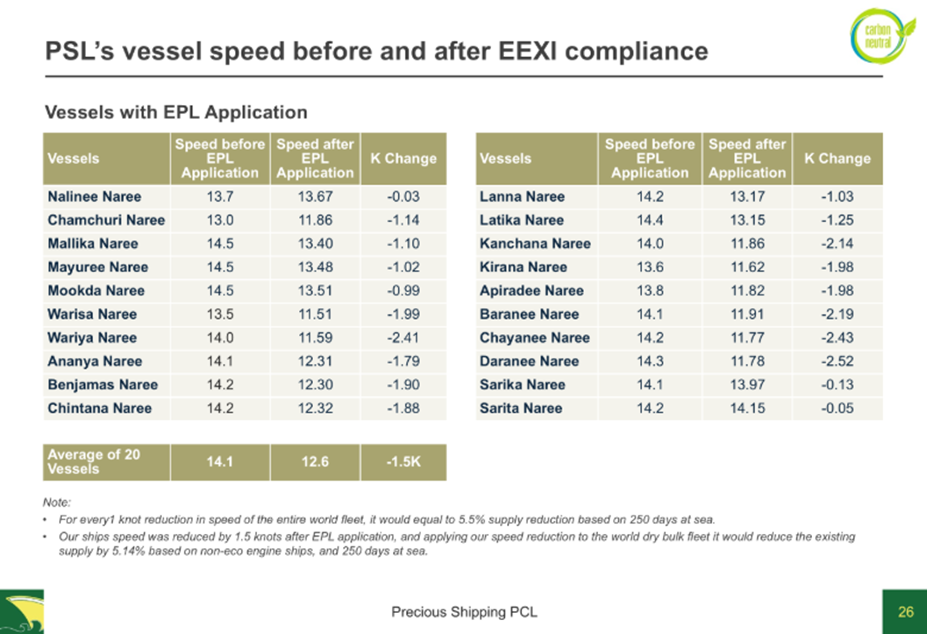
จากสไลด์ด้านบนจะเห็นว่า แม้ว่ากองเรือของ PSL จะมีอายุเฉลี่ยน้อยกว่าค่าเฉลี่ยของโลก แต่เราก็ประสบกับการลดความเร็วในการแล่นเรือลงที่ 1.5 นอต เนื่องจากมีการกำหนด Engine Power Limits (EPL) กับเรือของเรา
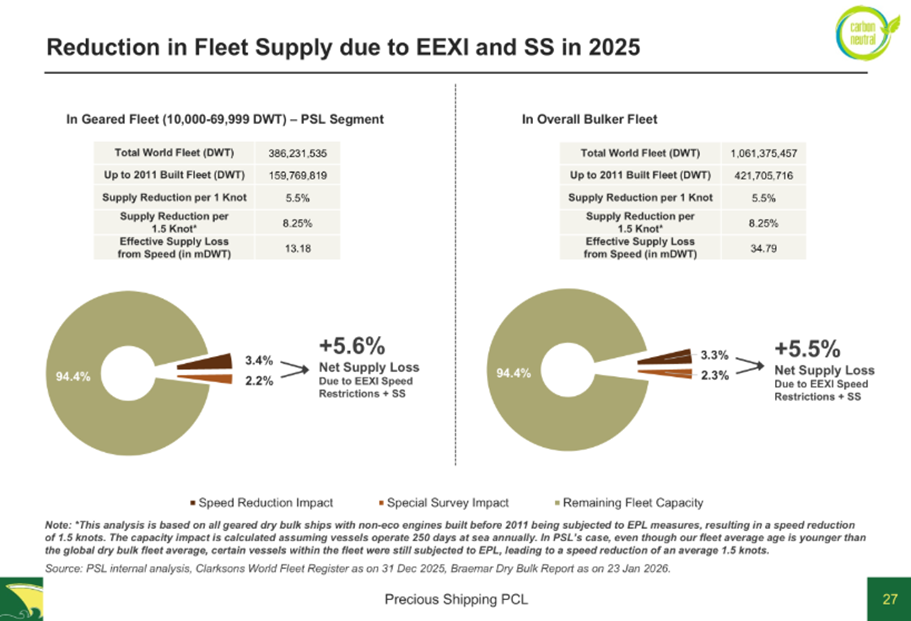
การวิเคราะห์ในสไลด์ข้างต้นอ้างอิงข้อมูลจากเรือขนส่งสินค้าแห้งเทกองแบบมีอุปกรณ์ขนถ่ายสินค้าบนเรือทุกลำที่ใช้เครื่องยนต์รุ่นเก่าที่ไม่เป็นมิตรกับสิ่งแวดล้อมซึ่งต่อขึ้นก่อนหรือภายในปี 2554 โดยเรือกลุ่มนี้ต้องเข้าสู่มาตรการจำกัดกำลังเครื่องยนต์ (EPL) ส่งผลให้ความเร็วเรือลดลง1.5 นอต การคำนวณผลกระทบต่อขีดความสามารถในการขนส่งนั้น ตั้งอยู่บนสมมติฐานว่าเรือมีการปฏิบัติการเดินเรือ 250 วันต่อปี
การตรวจสอบพิเศษ (Special Surveys - SS) กำลังค่อย ๆ กระชับอุปทานของกองเรือเรือที่มีอุปกรณ์ขนถ่ายสินค้า
เรือที่มีอายุ 5 ปี 10 ปี 15 ปี 20 ปี 25 ปี และ 30 ปี ต้องเข้ารับการตรวจสอบพิเศษ ตามกฎหมาย ทำให้เรือไม่พร้อมให้บริการชั่วคราว ระยะเวลาสำหรับการตรวจสอบพิเศษ นั้นอยู่ระหว่าง 15–40 วัน ขึ้นอยู่กับอายุของเรือ ไม่รวมเวลาเดินเรือเพื่อเข้าสู่อู่แห้งหรือเวลารอเข้าอู่แห้ง เรือขนาดแฮนดี้ไซส์ มีจำนวนเฉลี่ยต่อวันสูงสุดที่ 64 ลำที่ต้องอยู่ในการตรวจสอบพิเศษ เรือขนาดซุปราแมกซ์/อัลตราแมกซ์ มีจำนวนเฉลี่ยต่อวันที่ 84 ลำที่ต้องอยู่ในการตรวจสอบพิเศษ คาดว่าอุปทานของ เรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือ จะลดลงร้อยละ 2.2 ในปี 2568 และปี 2569 จาก SS สำหรับปี 2567 กองเรือดังกล่าวประสบกับการสูญเสียอุปทานร้อยละ 1.7 จากการตรวจสอบพิเศษ ผลกระทบต่ออุปทานวัดจากเวลาสิ้นสุดการเดินทางบรรทุกสินค้าครั้งก่อนจนถึงการออกเดินทางหลังเสร็จสิ้นการตรวจสอบพิเศษ
ปีมะเมียธาตุไฟ
วันตรุษจีนที่กำลังจะมาถึงถูกกำหนดให้เป็นปีมะเมีย โดยเฉพาะอย่างยิ่งคือปีมะเมียธาตุไฟ ซึ่งจะเริ่มตั้งแต่วันที่ 17 กุมภาพันธ์ 2569 และสิ้นสุดในวันที่ 5 กุมภาพันธ์ 2570 ปีมะเมียธาตุไฟถือเป็นหนึ่งในปีนักษัตรที่มีพลังและความเข้มข้นสูงในปฏิทินจันทรคติ แนวโน้มเศรษฐกิจ: ในปี 2569 การเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ของจีนคาดว่าจะทรงตัวอยู่ที่ประมาณร้อยละ 4.5 ถึง 5 โดยได้รับแรงสนับสนุนจากภาคเทคโนโลยีและความยั่งยืน ซึ่งจะเป็นส่วนสำคัญของการเติบโตทางเศรษฐกิจ กลยุทธ์ “การหมุนเวียนคู่” (dual circulation) ของรัฐบาลจีน ซึ่งมุ่งเน้นการบริโภคภายในประเทศควบคู่กับการส่งออก รวมถึงความก้าวหน้าในเทคโนโลยีเซมิคอนดักเตอร์และปัญญาประดิษฐ์ (AI) จะเป็นแรงขับเคลื่อนหลักของการเติบโตดังกล่าว ศูนย์กลางนวัตกรรมขนาดใหญ่ของจีน เช่น เขตเศรษฐกิจพิเศษอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊า (Greater Bay Area) จะมีบทบาทสำคัญในการขยายตัวทางเศรษฐกิจด้วยเช่นกัน การฟื้นตัวของอุปสงค์โลก โดยเฉพาะในยานยนต์ไฟฟ้า (EVs) พลังงานหมุนเวียน และอิเล็กทรอนิกส์ จะเป็นประโยชน์ต่อจีน โดยได้รับแรงหนุนจากดุลการค้าที่เกินดุลในระดับสูงและการลงทุนภายใต้โครงการหนึ่งแถบหนึ่งเส้นทาง (Belt and Road) การคาดการณ์เกี่ยวกับสงครามและเหตุการณ์สำคัญ: โดยทั่วไปแล้ว ไม่มีการทำนายโดยตรงเกี่ยวกับสงครามหรือความขัดแย้งทางภูมิรัฐศาสตร์ครั้งใหญ่ที่เชื่อมโยงเฉพาะกับวันตรุษจีนหรือปีมะเมียธาตุไฟตามความเชื่อทางนักษัตรแบบดั้งเดิม อย่างไรก็ตาม ปีมะเมียมักถูกเชื่อมโยงกับพลัง การเคลื่อนไหว และบางครั้งความไม่แน่นอน ซึ่งสามารถตีความเชิงอุปมาได้ถึงการเปลี่ยนแปลงที่มีพลวัตหรือความไม่สงบ การวิเคราะห์ร่วมสมัยจึงมุ่งเน้นไปที่การพัฒนาเศรษฐกิจและเทคโนโลยี รวมถึงยุทธศาสตร์ด้านภูมิรัฐศาสตร์ เช่น การพึ่งพาตนเองในเทคโนโลยีที่มีความสำคัญ มากกว่าการคาดการณ์สงครามโดยตรง ผลกระทบทางวัฒนธรรมและระดับโลก: เทศกาลตรุษจีนจะยังคงได้รับการเฉลิมฉลองทั่วโลกด้วยกิจกรรมที่มีสีสัน สื่อถึงการรวมตัวของครอบครัวและการเริ่มต้นใหม่ เหตุการณ์ต่าง ๆ ในปี 2569 มีแนวโน้มจะเน้นธีมแห่งอนาคต เช่น การแสดงโดรนและหุ่นยนต์ ซึ่งสอดคล้องกับการให้ความสำคัญกับเทคโนโลยีและนวัตกรรม ความมีชีวิตชีวาทางวัฒนธรรมดังกล่าวมักสอดคล้องกับแนวโน้มทางเศรษฐกิจและสังคมโลกในวงกว้าง ซึ่งสะท้อนถึงอิทธิพลที่เพิ่มขึ้นของจีน โดยสรุป ปีมะเมียธาตุไฟ 2569 บ่งชี้ถึงปีแห่งการเติบโตทางเศรษฐกิจที่แข็งแกร่งของจีน โดยมีศูนย์กลางอยู่ที่เทคโนโลยีและความยั่งยืน พร้อมกับอิทธิพลระดับโลกที่ดำเนินต่อไปผ่านการค้าและนวัตกรรม แม้ว่าสัญลักษณ์ทางนักษัตรจะสื่อถึงความมีพลวัต แต่การคาดการณ์ในปัจจุบันเน้นไปที่เสถียรภาพทางเศรษฐกิจและนวัตกรรม มากกว่าการทำนายความขัดแย้ง ขณะที่การเฉลิมฉลองและกิจกรรมทางวัฒนธรรมจะสะท้อนพลังงานที่สูงและธีมแห่งอนาคต
การปรับปรุงกองเรือของ PSL
บริษัทฯ ได้เริ่มกระบวนการปรับปรุงกองเรือโดยการขายเรือเก่าและเรือที่มีเครื่องยนต์ที่ไม่เป็นมิตรต่อสิ่งแวดล้อมจำนวนสี่ลำในปี 2567 และได้ดำเนินการต่อเนื่องในทิศทางเดียวกันด้วยการการขายเรือเก่าและเรือที่มีเครื่องยนต์ที่ไม่เป็นมิตรต่อสิ่งแวดล้อมเพิ่มเติมอีกสี่ลำ ในปี 2568 (โดยมีเรือจำนวน 2 ลำ ส่งมอบในปี 2568 และเรืออีกจำนวน 2 ลำ ส่งมอบในเดือนมกราคมปี 2569) บริษัทฯ ได้รับมอบเรือมือสองจำนวนห้าลำที่อายุน้อยกว่า ขนาดใหญ่กว่า (ขนาดระวางประมาณ 40,000 เดทเวทตัน) และมีเครื่องยนต์ซึ่งเป็นมิตรต่อสิ่งแวดล้อมในปี 2567 นอกจากนี้ บริษัทฯ ยังได้สั่งต่อเรือใหม่ขนาดอัลตราแมกซ์จำนวน 4 ลำจากอู่ต่อเรือประจำของบริษัทฯ คือ Taizhou Sanfu ในประเทศจีน ซึ่งจะทยอยส่งมอบระหว่างปี 2569 จนถึงเดือนมกราคม 2570 โดยเรือเหล่านี้จะช่วยลดการปล่อยคาร์บอนของบริษัทฯ ได้เพิ่มเติม อีกทั้งบริษัทฯ ยังได้มีการรับมอบเรือขนาดอัลตราแมกซ์รุ่นใหม่อายุไม่ถึง 5 ปี จำนวน 3 ลำในปี 2568 ประกอบด้วยเรือขนาดมาตรฐานจำนวน 1 ลำ ต่อสร้างในประเทศจีน และเรือขนาดใหญ่ 66,000 เดทเวทตัน จำนวน 2 ลำ ต่อสร้างในประเทศญี่ปุ่น นอกจากนี้ บริษัทฯ ยังได้ซื้อเรืออัลตราแมกซ์ขนาด 66,000 เดทเวทตัน ซึ่งเป็นเรือต่อใหม่ขายต่อจากอู่ต่อเรือ Yamic ในประเทศจีน จำนวน 2 ลำ ซึ่งได้รับมอบในวันที่ 15 และ 19 มกราคม 2569 การดำเนินการทั้งหมดนี้มีจุดประสงค์เพื่อลดอายุเฉลี่ยของกองเรือ เพิ่มขนาดเดทเวทตันของเรือขนาดแฮนดี้ไซส์ ลดการปล่อยคาร์บอนจากการแทนที่เรือรุ่นเก่าที่ไม่มีประสิทธิภาพด้วยเรือขนาดแฮนดี้ไซส์รุ่นใหม่ที่มีเครื่องยนต์ประหยัดพลังงานทั้ง 5 ลำในปี 2567 รวมถึงเรือขนาดอัลตราแมกซ์ลำใหม่ 4 ลำที่คาดว่าจะส่งมอบในปี 2569 และเดือนมกราคม 25670 และเรืออัลตราแมกซ์รุ่นใหม่อีก 3 ลำที่ซื้อในปี 2568 และเรืออัลตราแมกซ์ขนาดใหญ่ 66,000 เดทเวทตัน ซึ่งเป็นเรือต่อใหม่ขายต่อจำนวน 2 ลำ ที่ได้รับมอบในวันที่ 15 และ 19 มกราคม 2569 เรือขนาดเล็กที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือ ซึ่งมักเดินทางไปยังท่าเรือขนาดเล็กหรือท่าเรือห่างไกล จะเป็นกลุ่มสุดท้ายของอุตสาหกรรมการขนส่งทางทะเลที่จะสามารถเปลี่ยนผ่านสู่เรือที่ใช้พลังงานสีเขียวได้อย่างสมบูรณ์ เหตุผลสำคัญคือ ท่าเรือที่เรือกลุ่มนี้เข้าเทียบนั้นอยู่ห่างไกลจากเส้นทางหลัก ทำให้แทบจะเป็นไปไม่ได้ที่จะหาน้ำมันเชื้อเพลิงสีเขียวในอนาคตได้ อีกทั้งการติดตั้งเครื่องยนต์รุ่นใหม่ ถังเก็บเชื้อเพลิงสำหรับพลังงานทางเลือก ระบบท่อที่สามารถป้องกันการกัดกร่อนและทนต่อเชื้อเพลิงรุ่นใหม่ จะทำให้ต้นทุนการลงทุนเพิ่มขึ้นอีกราวร้อยละ 30 เมื่อเทียบเรือต่อใหม่ที่ยังใช้เชื้อเพลิงฟอสซิล นอกจากนี้ ลูกค้าส่วนใหญ่ยังไม่พร้อมทำสัญญาเช่าเหมาลำระยะยาว หรือจ่ายค่าเช่าในอัตราที่สูงกว่าเรือที่ใช้เชื้อเพลิงฟอสซิล ซึ่งถือเป็นแรงจูงใจทางเศรษฐกิจที่จำกัดสำหรับภาคส่วนของเรือกลุ่มนี้ในการปรับเปลี่ยนไปใช้เชื้อเพลิงสีเขียวในทันที กลยุทธ์ที่เหมาะสมคือ การรอช่วงเวลาที่เหมาะสม โดยในระหว่างนี้บริษัทฯ จะเน้นการซื้อเรือมือสองอายุไม่เกิน 10 ปีที่ใช้เครื่องยนต์แบบประหยัดพลังงาน เช่นที่ได้ดำเนินการไปแล้ว พร้อมทั้งสั่งต่อเรือใหม่จำนวนหนึ่ง เช่นเรืออัลตราแมกซ์ที่อู่ Sanfu และเรืออัลตราแมกซ์ขนาดใหญ่ 66,000 เดทเวทตัน ซึ่งเป็นเรือต่อใหม่ขายต่อจากอู่ Yamic และขายเรือรุ่นเก่าที่ไม่มีประสิทธิภาพออกจากกองเรือ แนวทางดังกล่าวส่งผลให้บริษัทฯ ปฏิบัติตามข้อกำหนดด้านการลดการปล่อยคาร์บอนตามกฎระเบียบสากลได้อย่างต่อเนื่อง ในขณะเดียวกันยังสามารถบริหารกองเรือที่มีอยู่และเรือมือสองหรือเรือใหม่ที่ซื้อเพิ่มเติมได้อย่างมีประสิทธิภาพ จนกว่าพลังงานแห่งอนาคตจะได้รับการยอมรับอย่างชัดเจน รอให้สภาพแวดล้อมด้านกฎระเบียบสำหรับเรือสีเขียวเหล่านี้ถูกกำหนดอย่างเป็นรูปธรรม รอให้ มีการฝึกอบรมลูกเรือเพื่อให้สามารถบริหารจัดการเรือที่ใช้เชื้อเพลิงดังกล่าวได้อย่างปลอดภัย และอู่ต่อเรือสามารถผลิตเรือพลังงานศูนย์คาร์บอนได้ในราคาที่เหมาะสมต่อผู้ซื้อ เมื่อถึงเวลานั้น บริษัทฯ จะดำเนินการเปลี่ยนเรือที่ใช้เชื้อเพลิงฟอสซิลไปเป็นเรือที่ใช้พลังงานสะอาดอย่างเต็มรูปแบบ ทั้งนี้ การที่องค์การทางทะเลระหว่างประเทศ (IMO) ได้เลื่อนการตัดสินใจเรื่องนโยบายการลดคาร์บอนทั่วโลกและภาษีคาร์บอนไปจนถึงวันสุดท้ายของการประชุม MEPC เมื่อวันที่ 17 ตุลาคม 2568 ยิ่งทำให้กลยุทธ์ที่บริษัทฯ ดำเนินการอยู่นั้นเหมาะสมและสอดคล้องกับสถานการณ์ในปัจจุบันอย่างยิ่ง โปรดดูรายละเอียดเพิ่มเติมในหัวข้อ “IMO และกฎระเบียบ” ซึ่งได้อธิบายประเด็นดังกล่าวผ่านการอ้างอิงข่าวสารที่เกี่ยวข้อง
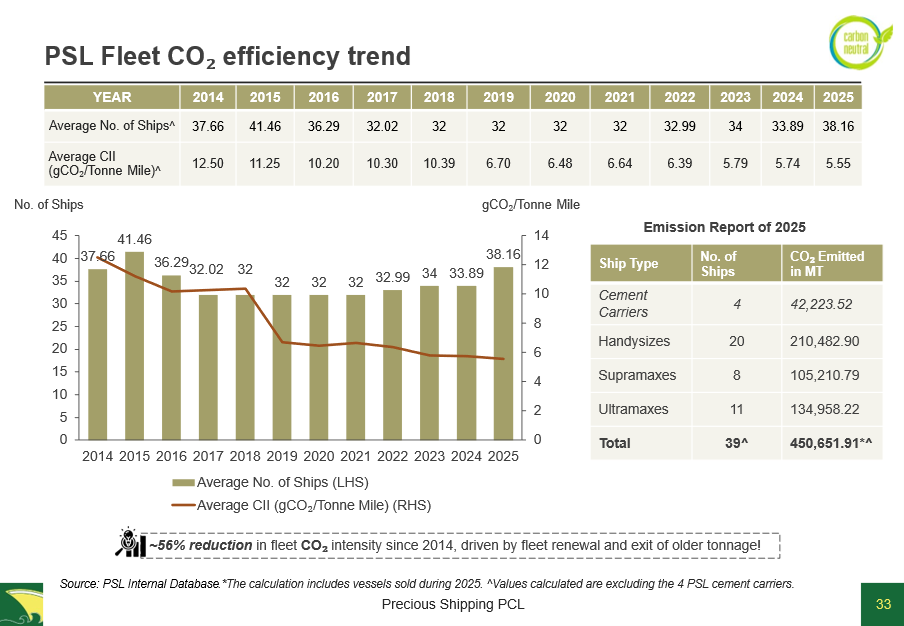
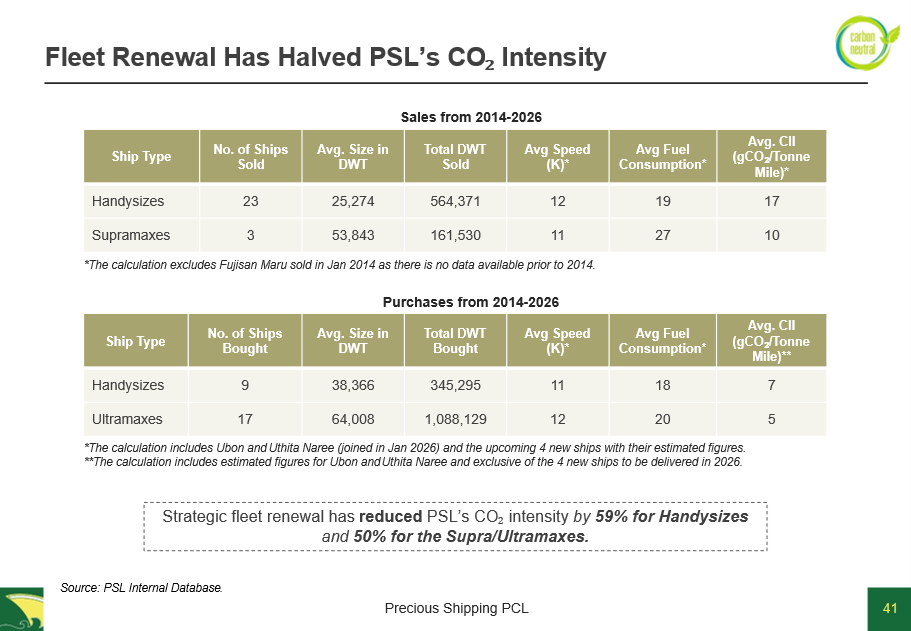
การดำเนินการดังกล่าวได้เริ่มก่อให้เกิดผลลัพธ์ที่สามารถวัดได้อย่างเป็นรูปธรรมแล้ว โดยจากแผนภูมิที่แสดงไว้ข้างต้น จะเห็นได้ว่าค่าความเข้มข้นของการปล่อยก๊าซคาร์บอนไดออกไซด์ (CO2 intensity) ของกองเรือ PSL ปรับตัวลดลงอย่างต่อเนื่องตลอดช่วงทศวรรษที่ผ่านมา ขณะที่ค่าเฉลี่ยของดัชนีความเข้มข้นคาร์บอน (CII) ปรับตัวดีขึ้นประมาณร้อยละ 56 นับตั้งแต่ปี 2557 (ไม่รวมเรือขนส่งซีเมนต์) แม้ว่าขนาดของกองเรือโดยรวมจะทรงตัวในระดับใกล้เคียงเดิมก็ตาม แนวโน้มดังกล่าวสะท้อนถึงผลลัพธ์จากการขายเรือที่มีอายุการใช้งานมากและมีประสิทธิภาพต่ำออกไป และทดแทนด้วยเรือที่มีอายุน้อยกว่า มีขนาดใหญ่กว่า และเป็นเรือประหยัดพลังงาน กลยุทธ์การต่ออายุกองเรือดังกล่าวส่งผลให้การใช้เชื้อเพลิงและค่า CII ของเรือใหม่ต่ำกว่าเรือที่จำหน่ายออกไปอย่างมีนัยสำคัญ โดยทำให้ค่าความเข้มข้นของการปล่อย CO2 ลดลงประมาณร้อยละ 59 สำหรับเรือขนาดแฮนดี้ไซส์ และประมาณร้อยละ 50 สำหรับเรือขนาดอัลตราแมกซ์ เมื่อพิจารณารวมกันแล้ว แนวโน้มเหล่านี้แสดงให้เห็นอย่างชัดเจนว่าการต่ออายุกองเรืออย่างมีวินัยของ PSL กำลังช่วยลดการปล่อยก๊าซเรือนกระจกในเชิงโครงสร้าง ขณะเดียวกันก็ยังคงรักษาขนาดและศักยภาพในการดำเนินงานของกองเรือไว้ได้อย่างต่อเนื่อง
ตลาดในปี 2546 ถึงปี 2552 ปี 2553 ถึงปี 2563 ปี 2564 ถึงปี 2565 ปี 2566 ถึงปี 2567 และอนาคต
“ตลาดในปี 2546 ถึงปี 2552 ปี 2553 ถึงปี 2563 ปี 2564 ถึงปี 2565 ปี 2566 ถึงปี 2567 และอนาคต”
อัตราค่าระวางเรือเฉลี่ยต่อวัน | 2546 – 2552 | 2553 – 2563 | 2564 – 2565 | 2566 – 2567 | 2568 | 2569 |
เรือขนาดเคปไซส์ | 67,101* | 14,924*** | 24,807** | 19,510** | 21,297**1 | 21,081**1 |
เรือขนาดปานาแมกซ์ | 32,793* | 10,558*** | 23,836** | 13,480** | 13,361**1 | 13,186**1 |
เรือขนาดซุปราแมกซ์ | 28,013^^ | 10,765*** | 24,475** | 12,427** | 12,241**1 | 10,631**1 |
เรือขนาดแฮนดี้ไซส์ | 18,753^^ | 8,236*** | 23,533** | 11,545** | 11,910**1 | 10,965**1 |
อุปสงค์พันล้านตัน-ไมล์ ต่อปี | +5.6% | +4.2% | +1.6% | +5.1% | +1.8% | +2.0% |
ความเร็วในการแล่นเรือเฉลี่ย (นอต) | 13.5 | 11.7 | 11.3 | 10.92 | 10.87 | 10.72 |
นโยบายกระตุ้นเศรษฐกิจของจีน | จีนเข้าสู่องค์การการค้าโลกในปี 2544 | 578 พันล้านเหรียญสหรัฐ (ปี 2552) | 667 พันล้านเหรียญสหรัฐ (ปี 2564) 2.3 ล้านล้านเหรียญสหรัฐ (ปี 2565)^ | 1.8 ล้านล้านเหรียญสหรัฐ^ (ปี 2566) 1.07 ล้านล้านเหรียญสหรัฐ^ (ปี 2567) | 1.7 ล้านล้านเหรียญสหรัฐ^ | ประมาณ 94 พันล้านเหรียญสหรัฐ2 |
สัดส่วนปริมาณการสั่งต่อเรือใหม่ต่อกองเรือต่อปี (ปริมาณ ณ ต้นปี) | +25.88% | +32.21% | +6.48% | +7.89% | +10.64% | 12.24% |
ร้อยละต่อปีของปริมาณเรือที่มีอายุ 20 ปี (ปริมาณ ณ ต้นปี) | +16.84% | +12.67% | +6.76% | +8.28% | +9.80% | 11.26% |
การเติบโตของอุปทานสุทธิเฉลี่ยต่อปี | +6.8% | +6.4% | +3.3% | +3.1% | +3.0% | +3.5% |
อนาคต
ณ ต้นปี 2565 นับเป็นครั้งแรกในรอบศตวรรษ ที่อัตราส่วนของเรือที่มีอายุ 20 ปีหรือมากกว่ามีปริมาณมากกว่าคำสั่งต่อเรือใหม่ และ ณ เดือนมกราคมของปี 2569 อัตราส่วนดังกล่าวยังเป็นร้อยละ 11.26 และร้อยละ 12.24 ตามลำดับ
หมายเหตุ: *ดัชนี BCI 172K (4TC), ดัชนี BPI 74K (4TC), ดัชนี BSI 52K (6TC), ดัชนี BHSI 28K (6TC).
**ดัชนี BCI 180K (5TC), ดัชนี BPI 82K (5TC), ดัชนี BSI 58K (10TC), ดัชนี BHSI 38K (7TC)
*** รวมดัชนีสองประเภทข้างต้น
^Bloomberg คำนวณการกระตุ้นเศรษฐกิจของจีนที่ 5.3 ล้านล้านเหรียญสหรัฐในปี 2565 รายงานการกระตุ้นเศรษฐกิจ 1.8 ล้านล้านเหรียญสหรัฐในเดือนเมษายน 2566 และ CNBC รายงานแผนการกระตุ้นเศรษฐกิจของจีนมูลค่า 2 ล้านล้านหยวน The Diplomat รายงานแผนการกระตุ้นเศรษฐกิจของจีนมูลค่า 1.7 ล้านล้านเหรียญสหรัฐ สำหรับปี 2568
^^ SCMP รายงานยอดรวมของเม็ดเงินในแผนการกระตุ้นเศรษฐกิจของจีนสำหรับปี 2567 ที่ประมาน 7.5 ล้านล้านหยวน (อัตราแลกเปลี่ยนที่ 7 หยวนต่อ 1 เหรียญสหรัฐ)
1 ค่าเฉลี่ยล่าสุดสำหรับสิ้นเดือนมกราคมปี 2569
ที่มา: ข้อมูลจาก Clarksons Index Timeserie 1 กุมภาพันธ์ 2569; Clarksons Speed Timeseries 31 ธันวาคม 2568 และ Clarksons World Fleet Register ณ วันที่ 31 ธันวาคม 2568
ข้อมูลการเติบโตของภาคอุปทานจาก Clarksons ณ เดือนธันวาคม 2568 DBTO และข้อมูลการเติบโตของภาคอุปสงค์จาก Clarksons World Seaborne Trade Time Series ณ วันที่ 31 ธันวาคม 2568
หากดูอัตราค่าเช่าเหมาลำสำหรับช่วงปี 2546 ถึงปี 2552 อัตราค่าเช่าเหมาลำมีอัตราสูงสุดสำหรับเรือขนาดเคปไซส์เมื่อเทียบกับช่วงเวลาอื่น ๆ สำหรับเรือขนาดปานาแมกซ์และขนาดซุปราแมกซ์ในระหว่างปี 2546 ถึงปี 2552 อัตราค่าเช่าเหมาลำสูงกว่าช่วงปี 2553 ถึงปี 2563 เกือบ 3 เท่า แต่เกือบจะเท่ากับอัตราค่าเช่าเหมาลำในปี 2564 และปี 2565 สำหรับเรือขนาดแฮนดี้ไซส์ อัตราค่าเช่าเหมาลำในปี 2564 ถึงปี 2565 สูงกว่าปี 2553 ถึงปี 2563 ถึงเกือบ 3 เท่าและสูงกว่าปี 2546 ถึงปี 2552 เกือบ 1.25 เท่า อย่างไรก็ตาม อัตราการเติบโตของอุปสงค์ในแง่ตัน-ไมล์มีแนวโน้มลดลงตลอดอย่างคงที่จากร้อยละ 5.6 ในปี 2546 ถึงปี 2552 เป็นร้อยละ 4.2 ในปี 2553 ถึงปี 2563 และลดลงอย่างมากถึง 1.6 เท่า ในช่วงปี 2564 ถึงปี 2565 แต่ถึงกระนั้นพีเอสแอลยังคงสามารถสร้างผลประกอบการที่ดีในปี 2564 ถึงปี 2565 อย่างไรก็ตาม ในช่วงปี 2566 ถึงปี 2567 เกิดการเปลี่ยนแปลงที่น่าสนใจ โดยอัตราการเติบโตของอุปสงค์ในแง่ตันไมล์ฟื้นตัวกลับมาที่ระดับร้อยละ 5.1 เทียบเท่ากับระดับที่เคยเห็นในช่วงปี 2546 ถึงปี 2552 ซึ่งเป็นผลมาจากสงครามและการเปลี่ยนแปลงเส้นทางการค้า ความขัดแย้งที่เกิดขึ้น เช่น สงครามรัสเซีย-ยูเครน และความตึงเครียดในทะเลแดง ทำให้ระยะทางขนส่งยาวขึ้น เนื่องจากเรือหลีกเลี่ยงคลองสุเอซและต้องเดินทางอ้อมแหลมกู๊ดโฮป (Cape of Good Hope – COGH) นอกจากนี้ การเปลี่ยนแปลงรูปแบบการค้าพลังงานของสหภาพยุโรปที่หันไปพึ่งพาผู้ส่งออกน้ำมันและก๊าซจากตะวันออกกลาง สหรัฐฯ และเอเชียมากขึ้น ยังเป็นอีกปัจจัยที่ช่วยหนุนอุปสงค์ในแง่ตันไมล์ อย่างไรก็ตาม เมื่อสงครามอิสราเอล-กาซาจบลง คาดว่าอัตราการเติบโตของอุปสงค์ในแง่ตันไมล์จะลดลงเหลือร้อยละ 1.8 ในปี 2568 แม้จะเกิดความปั่นป่วนต่อการค้าแร่เหล็กในช่วงต้นปี และการนำเข้าถ่านหินในเอเชียที่ชะลอตัวลง แต่ระยะทางขนส่งเฉลี่ยยังคงได้รับแรงหนุนจากการเติบโตอย่างแข็งแกร่งของการส่งออกระยะไกลจากฝั่งมหาสมุทรแอตแลนติก ภาวะอุปสงค์ปรับตัวดีขึ้นในช่วงครึ่งหลังของปี 2568 โดยการค้าสินค้าแห้งเทกองโดยรวมมีความแข็งแกร่งมากขึ้น จากแรงสนับสนุนของปริมาณการขนส่งแร่เหล็ก ธัญพืช และสินค้าเทกองรองที่อยู่ในระดับสูง แม้ว่าอุปสงค์ในระยะใกล้ยังคงได้รับแรงหนุนในภาพรวม แต่ความเสี่ยงยังคงมีอยู่จากอุปสงค์พื้นฐานของจีน เนื่องจากแรงกดดันที่ดำเนินอยู่ในภาคอุตสาหกรรมเหล็กและภาคอสังหาริมทรัพย์ ระดับสินค้าคงคลังภายในประเทศที่อยู่ในระดับสูง รวมถึงการติดตามอย่างใกล้ชิดต่อจังหวะและปริมาณการนำเข้าธัญพืชจากสหรัฐอเมริกาของจีน
การเปลี่ยนเส้นทางเดินเรือเพื่อหลีกเลี่ยงทะเลแดงยังคงช่วยสนับสนุนอุปสงค์ต่อเรือขนส่งสินค้าแห้งเทกองอยู่บ้าง อย่างไรก็ดี พัฒนาการล่าสุดชี้ให้เห็นถึงความเป็นไปได้ของการผ่อนคลายสถานการณ์อย่างค่อยเป็นค่อยไปและมีเงื่อนไข แม้ว่าสถานการณ์ด้านความมั่นคงในภูมิภาคจะเริ่มส่งสัญญาณเชิงบวกของการทรงตัว แต่การเดินเรือขนส่งสินค้าแห้งเทกองผ่านทะเลแดงและอ่าวเอเดนยังคงอยู่ในระดับต่ำ และพฤติกรรมของเจ้าของเรือยังสะท้อนถึงการหลีกเลี่ยงความเสี่ยงในระดับสูง ดังนั้น การกลับสู่รูปแบบเส้นทางเดินเรือปกติอย่างรวดเร็วจึงมีแนวโน้มต่ำ โดยสมมติฐานในปัจจุบันยังคงอยู่บนพื้นฐานของการปรับตัวอย่างค่อยเป็นค่อยไปซึ่งอาจยืดเยื้อไปจนถึงปี 2569 เมื่อมองไปข้างหน้า แนวโน้มของตลาดการขนส่งสินค้าแห้งเทกองโดยรวมบ่งชี้ถึงความเป็นไปได้ของรายได้ในระดับปานกลางอีกหนึ่งปี โดยอยู่ในระดับใกล้เคียงกับช่วงปี 2567–2568 การเติบโตของอุปสงค์ต่อเรือขนส่งสินค้าแห้งเทกองในปี 2569 คาดว่าจะอยู่ที่ประมาณร้อยละ 2.0 ซึ่งยังต่ำกว่าการเติบโตของกองเรือที่ประมาณร้อยละ 3.5 อย่างไรก็ดี ดุลยภาพของตลาดอาจยังได้รับแรงพยุงจากระยะเวลาที่เรือต้องหยุดให้บริการเพื่อเข้ารับการตรวจพิเศษ (special surveys) รวมถึงความเร็วในการเดินเรือที่ลดลงจากข้อกำหนด CII และ EEXI กลุ่มเรือขนาดเคปไซส์คาดว่าจะยังคงทำผลงานได้ดีกว่าเรือขนาดเล็กกว่า จากแรงหนุนของการเพิ่มขึ้นอย่างค่อยเป็นค่อยไปของการส่งออกแร่เหล็กจากประเทศกินี ซึ่งจะช่วยสนับสนุนปริมาณการขนส่งระยะไกลของเรือขนาดเคปไซส์ ในขณะที่การเติบโตของกองเรือใหม่ยังคงกระจุกตัวมากกว่าในกลุ่มเรือที่มีขนาดเล็กกว่าเคปไซส์ อย่างไรก็ดี ผลลัพธ์ของตลาดในปี 2569 ยังคงมีความไม่แน่นอนในวงกว้าง เนื่องจากอุปสงค์การนำเข้าของจีนสามารถเปลี่ยนแปลงได้อย่างรวดเร็ว ท่ามกลางระดับสินค้าคงคลังที่สูงในสินค้าหลายประเภท และการกลับสู่ภาวะปกติของเส้นทางเดินเรือผ่านทะเลแดงในอนาคตอาจก่อให้เกิดแรงกดดันต่ออุปสงค์เรือขนส่งสินค้าแห้งเทกองได้ แม้จะอยู่ในระดับจำกัดก็ตาม
พัฒนาการด้านภูมิรัฐศาสตร์และการเปลี่ยนผ่านด้านพลังงานยังคงเป็นประเด็นสำคัญที่ต้องจับตาเมื่อเข้าสู่ปี 2569 แม้ว่าผลกระทบโดยตรงจากมาตรการด้านนโยบายการค้าต่อกระแสการขนส่งสินค้าแห้งเทกองจะยังคงอยู่ในวงจำกัด แต่ความไม่แน่นอนทางภูมิรัฐศาสตร์ในวงกว้างยังคงสร้างความเสี่ยงทางอ้อมผ่านผลกระทบต่อความเชื่อมั่นด้านการเติบโตทางเศรษฐกิจโลกและรูปแบบการค้า ขณะเดียวกัน แรงกดดันจากการเปลี่ยนผ่านด้านพลังงานคาดว่าจะยังคงดำเนินต่อไป โดยเฉพาะผลกระทบเชิงลบต่ออุปสงค์ถ่านหินในระดับโลก แม้ว่าพลวัตของอุปสงค์สินค้าแห้งเทกองในระยะใกล้จะยังคงขับเคลื่อนหลักโดยแนวโน้มภายในตลาดขนาดใหญ่ของจีนเป็นสำคัญ ควบคู่กันนั้น การนำเข้าถั่วเหลืองจากสหรัฐอเมริกาของจีนกลับมาเป็นที่จับตาอีกครั้ง ภายหลังการบรรลุข้อตกลงพักรบทางการค้าในช่วงปลายเดือนตุลาคม แม้ว่ายอดขายที่รายงานจะเพิ่มขึ้น แต่ปริมาณการส่งออกจริงยังคงอยู่ในระดับไม่สูงนัก โดยคาดว่าการส่งมอบจะต่อเนื่องจากปี 2568 ไปสู่ไตรมาสแรกของปี 2569 ซึ่งเป็นช่วงฤดูกาลที่อ่อนตัวกว่า และอาจช่วยสนับสนุนอุปสงค์ต่อเรือขนาดกลางในช่วงต้นปี 2569 ได้บ้าง อย่างไรก็ตาม แนวโน้มอุปสงค์รวมของจีนยังคงเป็นปัจจัยขับเคลื่อนหลักต่อทิศทางของตลาดการขนส่งสินค้าแห้งเทกองโดยรวม
ณ ต้นปี 2568 คำสั่งต่อเรือใหม่ต่อกองเรือในปัจจุบันอยู่ที่ร้อยละ 10.64 ซึ่งอยู่ในระดับใกล้เคียงกับสัดส่วนของเรือที่มีอายุมากกว่า 20 ปีที่ร้อยละ 9.80 สะท้อนให้เห็นว่าการต่ออายุกองเรือในช่วงเวลาดังกล่าวขับเคลื่อนโดยการทดแทนเรือเป็นหลัก ขณะที่ ณ ต้นปี 2569 คำสั่งต่อเรือใหม่ต่อกองเรือในปัจจุบันเพิ่มขึ้นเป็นร้อยละ 12.24 สูงกว่าสัดส่วนเรือที่มีอายุมากกว่า 20 ปีซึ่งอยู่ที่ร้อยละ 11.26 เล็กน้อย บ่งชี้ว่าส่วนหนึ่งของเรือใหม่ที่มีกำหนดส่งมอบยังคงสามารถดูดซับได้ผ่านการปลดระวางและการทดแทนเรือเก่า ความเร็วเฉลี่ยของเรือได้ปรับตัวลดลงอย่างต่อเนื่อง จาก 13.5 นอตในช่วงปี 2546–2552 เหลือ 11.7 นอตในช่วงปี 2553–2563 และลดลงต่อเนื่องเป็น 10.87 นอตในปี 2568 และ 10.72 นอตในช่วงต้นปี 2569 ซึ่งส่งผลให้กำลังการให้บริการของกองเรือในเชิงประสิทธิผลลดลง ด้วยอัตราการเติบโตสุทธิของอุปทานที่คาดไว้ที่ร้อยละ 3.0 ในปี 2568 ตัวชี้วัดเหล่านี้ยังคงสะท้อนถึงสภาพอุปทานที่ตึงตัวมากขึ้น ซึ่งช่วยสนับสนุนศักยภาพของภาวะตลาดที่แข็งแกร่งขึ้นในระยะข้างหน้า นอกจากนี้ ข้อกำหนดด้าน EEXI ที่ส่งผลให้ความเร็วเรือลดลง และกฎระเบียบด้านการตรวจพิเศษ คาดว่าจะทำให้กำลังการให้บริการเชิงประสิทธิผลหายไปประมาณ 13.18 ล้านเดทเวทตัน หรือคิดเป็นการลดลงสุทธิร้อยละ 5.6 ในกลุ่มเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือ ในปี 2568 เพียงปีเดียว
ดัชนีค่าระวางเรือแห้งเทกอง (BDI) เริ่มต้นปี 2568 ที่ระดับ 1,029 จุด ณ วันที่ 2 มกราคม ปรับตัวลดลงสู่ระดับต่ำสุดที่ 715 จุด ณ วันที่ 30 มกราคม และทำจุดสูงสุดที่ 2,845 จุด ณ วันที่ 3 ธันวาคม ตลาดเรือขนส่งสินค้าแห้งเทกองในปี 2568 โดยรวมอยู่ในระดับปานกลาง อย่างไรก็ดี ภาวะตลาดปรับตัวแข็งแกร่งขึ้นอย่างมีนัยสำคัญในช่วงปลายปี รายได้เฉลี่ยของเรือขนส่งสินค้าแห้งเทกองตลอดทั้งปีอยู่ที่ประมาณ 14,000 เหรียญสหรัฐต่อวัน ซึ่งสูงกว่าค่าเฉลี่ยระยะยาว 10 ปีเล็กน้อย แม้ว่าครึ่งแรกของปีจะอยู่ในช่วงฤดูกาลที่อ่อนตัว ความเชื่อมั่นของตลาดปรับตัวดีขึ้นตั้งแต่ช่วงกลางปี โดยอัตราค่าระวางปรับตัวแข็งแกร่งขึ้นในช่วงครึ่งหลังของปี และเร่งตัวต่อเนื่องในไตรมาสสุดท้าย จากแนวโน้มอุปสงค์การขนส่งสินค้าแห้งเทกองที่แข็งแกร่งอย่างชัดเจน ตัวชี้วัดการค้าสินค้าแห้งเทกองปรับตัวเพิ่มขึ้นร้อยละ 5 เมื่อเปรียบเทียบกับปีก่อนหน้าในไตรมาส 4 โดยได้รับแรงหนุนจากปริมาณการขนส่งแร่เหล็ก บอกไซต์ และธัญพืชที่แข็งแกร่ง ขณะที่เรือขนาดเคปไซส์ยังคงทำผลงานได้ดีกว่า จากการเติบโตอย่างมั่นคงของการส่งออกแร่เหล็กและบอกไซต์ระยะไกล ส่วนผลการดำเนินงานของเรือขนาดเล็กกว่ายังคงมีความผันผวนมากกว่า สะท้อนถึงแนวโน้มการค้าถ่านหินที่อ่อนตัวและกระแสการขนส่งธัญพืชที่ไม่สม่ำเสมอในบางช่วง
ทิศทางอุตสาหกรรม
คาดว่าภาคอุปทานของเรือสั่งต่อใหม่จะลดลงในอีกสองสามปีข้างหน้า โดยเริ่มต้นปี 2568 อุปทานเรืออยู่ที่ 1,029.09 ล้านเดทเวทตันและจนถึงสิ้นปีเพิ่มขึ้นเป็น 1,061.38 ล้านเดทเวทตัน ในระหว่างปีเรือปริมาณ 5.62 ล้านเดทเวทตันได้ถูกรีไซเคิล และมีการส่งมอบเรือใหม่ 37.90 ล้านเดทเวทตัน ส่งผลให้กองเรือขยายตัวร้อยละ 3.14 ปริมาณการสั่งต่อเรือใหม่อยู่ที่ 129.89 ล้านเดทเวทตัน (กำหนดส่งมอบจนถึงสิ้นปี 2572) หรือประมาณร้อยละ 12.24 ของปริมาณกองเรือโลกในต้นปี 2569 โดยเฉพาะอย่างยิ่งในกลุ่มเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือเติบโตสุทธิร้อยละ 4.58 ในปี 2568 สำหรับกลุ่มเรือขนาดแฮนดี้ไซส์/ขนาดซุปราแมกซ์/ขนาดอัลตราแมกซ์ และปริมาณการสั่งต่อเรือใหม่สำหรับกลุ่มเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรืออยู่ที่ 42.25 ล้านเดทเวทตัน (กำหนดส่งมอบจนถึงสิ้นปี 2572) หรือประมาณร้อยละ 10.94 ของกองเรือที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือของโลกในต้นปี 2569 คำสั่งต่อเรือใหม่ล่วงหน้าที่อยู่ในระดับต่ำจะช่วยลดแรงกดดันจากด้านอุปทาน
ในขณะที่ด้านอุปทานดูเหมือนจะน่าสนใจหากมองโดยผิวเผิน ข้อเท็จจริงข้างต้นที่กล่าวถึงก่อนหน้านี้ไม่ได้คำนึงถึงผลกระทบด้านกฎระเบียบที่กำลังจะเกิดขึ้นหรืออายุปัจจุบันของกองเรือ ในต้นปี 2569 ร้อยละ 11.26 (ปริมาณ 119.53 ล้านเดทเวทตัน) ของกองเรือขนส่งสินค้าแห้งเทกองโลก (ร้อยละ 13.81 หรือปริมาณ 53.33 ล้านเดทเวทตันของกองเรือขนส่งสินค้าแห้งเทกองที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือ) มีอายุมากกว่า 20 ปี และร้อยละ 20.70 (ปริมาณ 246.59 ล้านเดทเวทตัน) ของกองเรือขนส่งสินค้าแห้งเทกองโลก จะมีอายุมากกว่า 20 ปี (ร้อยละ 23.40 หรือปริมาณ 100.25 ล้านเดทเวทตันของกองเรือขนส่งสินค้าแห้งเทกองที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือ) ภายในสิ้นปี 2572 หากเรือเหล่านี้ไม่ถูกรีไซเคิลก่อนถึงเวลานั้น ข้อสรุปประการแรกที่ได้จากข้อมูลข้างต้นคือปริมาณการสั่งต่อเรือใหม่เป็นปริมาณการทดแทนเรือเก่าและไม่ใช่เป็นการเพิ่มปริมาณเรือ ประการที่สองเรือที่มีอายุมากกว่า 20 ปี ได้ถูกออกแบบ สร้าง และส่งมอบในขณะที่ราคาน้ำมันเฉลี่ยอยู่ที่ 19.7 เหรียญสหรัฐต่อบาร์เรล ต่อมาราคาน้ำมันได้ร่วงลงถึง 10 เหรียญสหรัฐต่อบาร์เรลในช่วงวิกฤตการณ์การเงินในเอเชียในช่วงปี 2541 ถึงปี 2543 ดังนั้นเรือได้ถูกออกแบบโดยเน้นการใช้พลังงานมากกว่าการประหยัดเชื้อเพลิง เรือที่มีอายุมากกว่า 20 ปีหรือเก่ากว่าจะพบว่าเป็นการยากที่จะแข่งขันกับเรือที่อายุน้อยกว่าที่มีการใช้เชื้อเพลิงอย่างมีประสิทธิภาพ บริษัทฯ มีความเห็นว่าในปี 2569 การรีไซเคิลจะมีปริมาณเพิ่มมากขึ้น และการสั่งต่อเรือใหม่จะลดลงเนื่องจากกฎเกณฑ์ใหม่เช่น EEXI, CII, FuelEU, EU-ETS และอื่น ๆ จะมีผลใช้บังคับแบบเต็มรูปแบบ เรือที่มีอายุ 20 ปีหรือเก่ากว่ามีปริมาณ 119.53 ล้านเดทเวทตัน หรือร้อยละ 11.26 ของกองเรือในปัจจุบัน (ปริมาณ 53.33 ล้านเดทเวทตันเป็นเรือขนส่งสินค้าแห้งเทกองที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือหรือร้อยละ 13.81 และปริมาณ 66.20 ล้านเดทเวทตันเป็นเรือขนส่งสินค้าแห้งเทกองที่ไม่มีอุปกรณ์ขนถ่ายสินค้าบนเรือหรือร้อยละ 9.81) ณ ต้นปี 2569 จะเป็นตัวเลือกที่เหมาะสมที่สุดสำหรับการรีไซเคิล เนื่องจากเรือเก่าเหล่านั้นต้องลงทุนสำหรับการสำรวจเรือพิเศษที่มีราคาแพง และต้องเผชิญกับการรีไซเคิลเนื่องจากกฎเกณฑ์ข้อบังคับใหม่ EEXI และ CII ในปี 2569
เรือขนาดเคปไซส์ (มากกว่า 90,000 เดทเวทตัน - มีเรือจำนวน 2,391 ลำ ขนาดระวางรวม 438.06 ล้านเดทเวทตัน ณ ต้นปี 2569) มีเรือจำนวน 243 ลำ ขนาดระวางรวม 49.80 ล้านเดทเวทตันหรือร้อยละ 11.37 ของขนาดระวางทั้งหมดที่จะถูกส่งมอบจนถึงสิ้นปี 2572 ในเรือขนาดนี้มีเรือจำนวน 480 ลำ ขนาดระวางรวม 83.18 ล้านเดทเวทตันหรือร้อยละ 18.99 ที่จะมีอายุเกิน 20 ปี ภายในสิ้นปี 2572 และคาดว่าจะถูกรีไซเคิลในช่วงปี 2569 ถึงปี 2572
เรือขนาดปานาแมกซ์ (70,000 - 89,999 เดทเวทตัน - มีเรือจำนวน 2,962 ลำ ขนาดระวางรวม 237.09 ล้านเดทเวทตัน ณ ต้นปี 2569) มีเรือจำนวน 457 ลำ ขนาดระวางรวม 37.84 ล้านเดทเวทตันหรือร้อยละ 15.96 ของขนาดระวางทั้งหมดที่จะถูกส่งมอบจนถึงสิ้นปี 2572 ในเรือขนาดนี้มีเรือจำนวน 820 ลำ ขนาดระวางรวม 63.17 ล้านเดทเวทตันหรือร้อยละ 26.64 ที่จะมีอายุเกิน 20 ปี ภายในสิ้นปี 2572 และคาดว่าจะถูกรีไซเคิลในช่วงปี 2569 ถึงปี 2572
เรือขนาดซุปราแมกซ์/ขนาดอัลตราแมกซ์ (45,000 - 69,999 เดทเวทตัน - มีเรือจำนวน 4,230 ลำ ขนาดระวางรวม 244.36 ล้านเดทเวทตัน ณ ต้นปี 2569) มีเรือจำนวน 477 ลำ ขนาดระวางรวม 30.04 ล้านเดทเวทตันหรือร้อยละ 12.29 ของขนาดระวางทั้งหมดที่จะถูกส่งมอบจนถึงสิ้นปี 2572 ในเรือขนาดนี้มีเรือจำนวน 1,073 ลำ ขนาดระวางรวม 56.98 ล้านเดทเวทตันหรือร้อยละ 23.32 ที่จะมีอายุเกิน 20 ปี ภายในสิ้นปี 2572 และคาดว่าจะถูกรีไซเคิลในช่วงปี 2569 ถึงปี 2572
เรือขนาดแฮนดี้ไซส์ (10,000 - 44,999 เดทเวทตัน - มีเรือจำนวน 5,195 ลำ ขนาดระวางรวม 141.87 ล้านเดทเวทตัน ณ ต้นปี 2569) มีเรือจำนวน 357 ลำ ขนาดระวางรวม 12.21 ล้านเดทเวทตันหรือร้อยละ 8.61 ของขนาดระวางทั้งหมดที่จะถูกส่งมอบจนถึงสิ้นปี 2572 ในเรือขนาดนี้มีเรือจำนวน 1,855 ลำ ขนาดระวางรวม 43.27 ล้านเดทเวทตันหรือร้อยละ 30.50 ที่จะมีอายุเกิน 20 ปี ภายในสิ้นปี 2572 และคาดว่าจะถูกรีไซเคิลในช่วงปี 2569 ถึงปี 2572
เมื่อพิจารณาตัวเลขอุปทานของเรือที่กล่าวมาข้างต้น ควรต้องคำนึงถึงอัตราความล่าช้าในการส่งมอบเรือที่ลดลงร้อยละ 0.04 และอัตราการรีไซเคิลเรือที่ 5.62 ล้านเดทเวทตันในปี 2568 อัตราความล่าช้าในการส่งมอบเรือเฉลี่ยในช่วงห้าปีที่ผ่านมา (ปี 2564 ถึงปี 2568) อยู่ที่ร้อยละ 0.97 โดยประมาณและมีอัตราการรีไซเคิลเรืออยู่ที่ 5 ล้านเดทเวทตันต่อปีในช่วง 5 ปีที่ผ่านมา (ปี 2564 ถึงปี 2568) ซึ่งทั้งอัตราความล่าช้าในการส่งมอบเรือและอัตราการรีไซเคิลเรือนั้นจะสวนทางกับดัชนี BDI และปริมาณสินเชื่อในตลาด
กองเรือโลกขยายตัวสุทธิร้อยละ 3.14 ในปี 2568 (ข้อมูลจาก Clarksons World Fleet Register ณ วันที่ 31 ธันวาคม 2568) ข้อมูลจาก Clarksons คาดการณ์ว่ากองเรือโลกจะขยายตัวร้อยละ 3.5 ขณะที่อุปสงค์ในแง่ตัน-ไมล์ (สำหรับการค้าทางทะเลสำหรับสินค้าแห้งเทกอง) จะเพิ่มขึ้นร้อยละ 2.0 ในปี 2569 ช่องว่างระหว่างการคาดการณ์การเติบโตภาคอุปสงค์และการคาดการณ์การเติบโตภาคอุปทานในปี 2568 (เพิ่มขึ้นร้อยละ 3.5 เปรียบเทียบกับเพิ่มขึ้นร้อยละ 2.0) ตลาดอาจเผชิญกับแรงกดดันด้านอัตราดอกเบี้ยที่ลดลง อย่างไรก็ตาม ปัจจัยภายนอกอาจยังคงสร้างความผันผวนให้กับดัชนี BDI ได้
การรีไซเคิลเรือ: ตลาดค่าระวางเป็นปัจจัยหลักในการรีไซเคิลเรือ ยิ่งตลาดการขนส่งสินค้าซบเซามากเท่าไหร่ปริมาณเรือที่ถูกส่งไปอู่เพื่อรีไซเคิลก็ยิ่งมีเพิ่มมากขึ้น กฎระเบียบที่ส่งผลกระทบต่ออุปทานเช่น EEXI และ CII จะส่งผลต่อปริมาณเดทเวทตันของเรือที่ส่งไปรีไซเคิล ปริมาณการส่งมอบเรือใหม่ในปี 2568 อยู่ที่ 37.90 ล้านเดทเวทตัน ซึ่งน้อยลงเมื่อเทียบกับปริมาณการส่งมอบเรือใหม่โดยเฉลี่ยในทศวรรษนี้ที่มีการส่งมอบเรือใหม่ในปริมาณ 38.33 ล้านเดทเวทตันต่อปี (ปี 2559 ถึงปี 2568)
ผลกระทบจากกฎเกณฑ์จะทำให้มีการรีไซเคิลเรือต่าง ๆ มากขึ้นในปี 2566 และหลังจากนั้น IMO 2020 ส่งผลให้มีการใช้น้ำมันเชื้อเพลิงค่ากำมะถันต่ำซึ่งมีราคาสูงกว่าแต่ “สะอาดกว่า” นับตั้งแต่วันที่ 1 มกราคม 2563 กฎเกณฑ์ EEXI และ CII จะส่งผลให้การปล่อยมลพิษจากการขนส่งทางทะเลทั่วโลกลดลง และด้วยเหตุนี้ปริมาณของมลพิษทางอากาศรวมทั้งฝน “กรด” ที่เป็นผลมาจากการปล่อยก๊าซเสียดังกล่าวก็จะลดลงทุก ๆ ปี
องค์การทางทะเลระหว่างประเทศ (IMO) และกฎระเบียบ
คำกล่าวคลาสสิกที่ว่า “น้อยเกินไป และสายเกินไป” อาจเป็นคำอธิบายที่เมตตาที่สุดต่อความพยายามขององค์การทางทะเลระหว่างประเทศในการผลักดันการขนส่งทางทะเลทั่วโลกให้ข้ามเส้นสู่การปล่อยก๊าซเรือนกระจกเป็นศูนย์ภายในปี 2593 ดังที่เราได้ย้ำมาโดยตลอดในจดหมายข่าวหลากหลายฉบับตลอดช่วงหลายปีที่ผ่านมา การดำเนินการเชิงรุกอย่างจริงจังซึ่งมีความจำเป็นนั้นไม่เพียงแต่ถูกหลีกเลี่ยง หากแต่ความล่าช้าภายใน IMO อันเกิดจากกระบวนการสร้างฉันทามติ ได้เผชิญกับอุปสรรคจากรัฐบาลทรัมป์ในเวลาต่อมา โดยทรัมป์ได้แสดงจุดยืนอย่างชัดเจนว่ารัฐบาลของเขาจะไม่สนับสนุนความพยายามของ IMO ในการผลักดันให้การขนส่งทางทะเลบรรลุเป้าหมายการปล่อยก๊าซเรือนกระจกเป็นศูนย์ภายในปี 2593 ความฝันของอุตสาหกรรมการขนส่งทางทะเลในการเป็นอุตสาหกรรมระดับโลกแห่งแรกที่มีนโยบายเพื่อไปสู่การปล่อยก๊าซเรือนกระจกเป็นศูนย์ภายในปี 2593 ได้ถูกทำลายลง เมื่อทรัมป์บังคับให้การประชุมในเดือนตุลาคมต้องเลื่อนการลงมติออกไปอีกหนึ่งปี สำหรับกลไกการลดการปล่อยก๊าซเรือนกระจกที่ได้ตกลงกันไว้ล่วงหน้าแล้ว นั่นคือกรอบงาน Net-Zero Framework (NZF) ซึ่งได้รับความเห็นชอบในที่ประชุม MEPC เมื่อเดือนเมษายนที่ผ่านมา
ยังมีสองสิ่งที่ IMO สามารถดำเนินการได้ เพื่อผลักดันให้การขนส่งทางทะเลเข้าใกล้เป้าหมาย Net-Zero มากยิ่งขึ้น ผ่านเส้นทางที่แตกต่างออกไปซึ่งขับเคลื่อนโดยกลไกตลาด เช่นเดียวกับกรณีที่เรือบรรทุกน้ำมันแบบโครงสร้างผนังหรือท้องเรือเพียงชั้นเดียวทั้งหมดต้องถูกทยอยเลิกใช้งานภายในปี 2558 ภายใต้กฎหมาย il Pollution Act ปี 2533 ซึ่ง IMO นำมาใช้เพื่อตอบสนองต่อเหตุการณ์น้ำมันรั่วไหลของเรือ Exxon Valdez นั้น IMO อาจออกกฎหมายกำหนดให้เรือทุกลำที่มีอายุ 20 ปีขึ้นไปต้องถูกส่งไปยังอู่รีไซเคิลภายในวันที่กำหนดในอีกไม่กี่ปีข้างหน้า มาตรการดังกล่าวจะช่วยลดการปล่อยก๊าซเรือนกระจกด้วยการรีไซเคิลเรือที่สิ้นเปลืองพลังงานมากที่สุด กล่าวคือเรือเก่าที่ได้รับการออกแบบและสร้างขึ้นในยุคที่ให้ความสำคัญกับกำลังเครื่องยนต์มากกว่าประสิทธิภาพการใช้เชื้อเพลิงฟอสซิล ในขณะเดียวกัน IMO ควรออกกฎหมายอีกฉบับหนึ่ง โดยกำหนดเส้นตายที่ช้ากว่าเส้นตายการปลดระวางเรืออายุ 20 ปีขึ้นไปอย่างน้อยสองปี เพื่อไม่อนุญาตให้มีการส่งมอบเรือที่สร้างใหม่ลำใดก็ตามหลังจากเส้นตายที่สอง หากเรือดังกล่าวยังใช้เชื้อเพลิงฟอสซิลเป็นแหล่งพลังงาน เรือใหม่ใด ๆ ที่ถูกส่งมอบหลังเส้นตายที่สองนี้ จะถูกส่งไปยังอู่รีไซเคิลทันทีจากอู่ต่อเรือ ระหว่างช่วงเวลาที่กฎหมายทั้งสองฉบับเริ่มมีผลบังคับใช้ จะเกิดช่องว่างประมาณ 5 ปี ซึ่งในช่วงเวลาดังกล่าว อู่ต่อเรือ ผู้ผลิตเครื่องยนต์ และผู้ผลิตหรือซัพพลายเออร์เชื้อเพลิงแห่งอนาคต จะทราบอย่างชัดเจนถึงจำนวนเรือ Net-Zero ที่ต้องสร้างขึ้นเพื่อทดแทน และปริมาณเชื้อเพลิงสีเขียวที่จำเป็นต้องใช้ เพื่อทดแทนเรือที่มีอายุมากกว่า 20 ปีซึ่งจะถูกนำไปรีไซเคิล อู่ต่อเรือจะถูกบังคับให้มุ่งผลิตเฉพาะเรือสีเขียวหลังเส้นตายของการสร้างเรือใหม่ที่ใช้เครื่องยนต์เชื้อเพลิงฟอสซิล ในความเป็นจริง ระบบนิเวศทั้งหมดของอุตสาหกรรมการต่อเรือจะถูกปรับให้มุ่งไปสู่การทำให้เรือ Net-Zero ไม่เพียงแต่เป็นไปได้ แต่มีแนวโน้มสูงที่จะเกิดขึ้นจริง พร้อมโอกาสประสบความสำเร็จอย่างเต็มที่ก่อนถึงเส้นตายปี 2593 เส้นตายทั้งสองนี้จะทำให้อุปทานเรือทั่วโลกตึงตัวมากขึ้น และบังคับให้ทุกฝ่ายต้องร่วมแบกรับต้นทุนของการเปลี่ยนผ่านจากเชื้อเพลิงฟอสซิลไปสู่เชื้อเพลิง Net-Zero แห่งอนาคต โดยไม่จำเป็นต้องมีการจัดเก็บภาษีคาร์บอนแต่อย่างใด
กลุ่มย่อยในภูมิภาคเมดิเตอร์เรเนียนภายในสหภาพยุโรปได้เพิ่มความซับซ้อนให้กับการคำนวณเกี่ยวกับทิศทางของกฎระเบียบคาร์บอนในอนาคต และยังสะท้อนให้เห็นถึงการถกเถียงที่แตกแยกมากขึ้นภายใน IMO อย่างเป็นรูปธรรม สิ่งที่มีแนวโน้มจะเกิดขึ้นจริงระหว่างช่วงเวลานี้จนถึงการเปิดกรอบ NZF ในเดือนตุลาคม 2569 คือการแบ่งแยกกลุ่มการเมืองภายใน IMO ให้ลึกลงไปตามแนวเส้นภูมิรัฐศาสตร์ ว่า NZF จะออกมาในสภาพ “ตายหรือรอด” แทบจะไม่สำคัญอีกต่อไปในขั้นตอนนี้ เนื่องจากความแตกแยกทางการเมืองได้หยั่งรากลึกเพียงพอที่จะทำให้ความคืบหน้าหยุดชะงักลงไม่ว่าอย่างไรก็ตาม (ข้อมูลจาก Lloyd’s List, op-ed วันที่ 1 ธันวาคม 2568)
IMO จะกลับมาเจรจาอย่างตึงเครียดเกี่ยวกับการกำหนดราคาการปล่อยมลพิษอีกครั้ง อย่างไรก็ตาม มีเพียงไม่กี่ฝ่ายที่คาดหวังว่าจะเกิดความก้าวหน้าในเดือนตุลาคมนี้ เนื่องจากท่าทีแข็งกร้าวของสหรัฐอเมริกาต่อความพยายามด้านสภาพภูมิอากาศของสหประชาชาติ (ข้อมูลจาก Lloyd’s List, op-ed วันที่ 11 มกราคม 2569)
ข้อตกลงระหว่างกรีซและซาอุดีอาระเบียในการผนึกกำลังสนับสนุนกรอบ Net-Zero Framework ของ IMO เป็นอีกหนึ่งสัญญาณที่บ่งชี้ว่าการกำหนดราคาคาร์บอนได้หยุดชะงักลงแล้ว อย่างน้อยก็ในระยะนี้ อย่างไรก็ตาม นี่ไม่ใช่การโจมตีอย่างเด็ดขาดต่อขบวนการการขนส่งทางทะเลสีเขียว หากแต่เป็นการยอมรับว่าการโจมตีนั้นได้เกิดขึ้นแล้วภายใน IMO เมื่อปีที่ผ่านมา แหล่งข่าววงในเพียงไม่กี่รายเชื่อว่า NZF ซึ่งถือเป็นภาษีคาร์บอนระดับโลกฉบับแรกของโลก จะถูกนำมาใช้ในช่วงที่ทรัมป์ยังดำรงตำแหน่งอยู่ (ข้อมูลจาก Lloyd’s List, op-ed, วันที่ 18 มกราคม 2569)
เครื่องปฏิกรณ์นิวเคลียร์ขนาดเล็กแบบโมดูลาร์ (SMRs) เครื่องปฏิกรณ์เกลือหลอมเหลว (MSRs) และการประยุกต์ใช้ในภาคการเดินเรือ
พลังงานนิวเคลียร์ได้กลายเป็นประเด็นสนทนาใหม่ โดยมี มิคาล โบ เป็นผู้นำกระแสเครื่องปฏิกรณ์เกลือหลอมเหลว ตามที่รายงานในLloyd’s List, op-edฉบับล่าสุดเมื่อวันที่ 5 ธันวาคม ทั้งนี้ มิคาล โบ ได้ผลักดันเทคโนโลยีนิวเคลียร์เพื่อใช้เป็นแหล่งพลังงานสำหรับเรือมานานกว่า 12 ปี นับตั้งแต่ปี 2556 และได้ออกมาเปิดเผยต่อสาธารณชนอย่างจริงจังในปี 2561 หลังจากการก่อตั้งและการระดมทุนของบริษัท Core Power อย่างไรก็ตาม จนถึงขณะนี้ยังไม่มี “การพิสูจน์แนวคิด” โดยแม้ว่าจะมีการให้คำมั่นไว้ตั้งแต่ช่วงปี 2568 ถึงปี 2569 และล่าสุดเส้นเวลาดังกล่าวได้ถูกเลื่อนออกไปเป็นปี 2576 หากสมมติว่าการพิสูจน์แนวคิดดังกล่าวสามารถเกิดขึ้นได้จริงและใช้งานได้ ต้นทุนของเครื่องปฏิกรณ์นิวเคลียร์จะมีมูลค่าสูงกว่ามูลค่าเรือที่ติดตั้งหลายเท่าตัว ในขณะที่อายุการใช้งานของเครื่องปฏิกรณ์นิวเคลียร์จะยาวนานกว่าอายุเรือทั่วไปถึงสามเท่าหรือมากกว่า แม้ว่า IMO จะพร้อมพิจารณาปรับปรุงกฎระเบียบเพื่อรองรับการใช้เครื่องยนต์เรือพลังงานนิวเคลียร์ แต่จะต้องใช้เวลานานกว่านั้นมากในการโน้มน้าวให้นักวิทยาศาสตร์นิวเคลียร์ยินยอมลงเรือเพื่อดูแลเครื่องปฏิกรณ์นิวเคลียร์ ซึ่งบุคคลอื่นบนเรือจะไม่สามารถจัดการได้ และหากนักวิทยาศาสตร์นิวเคลียร์เกิดหมดสภาพการปฏิบัติงานขณะอยู่กลางทะเล ใครจะเป็นผู้รับผิดชอบดูแลเครื่องปฏิกรณ์ที่ซับซ้อนเช่นนี้ ประเด็นดังกล่าวยังไม่รวมถึงคำถามว่าเจ้าของเรือจะทำให้เรือพลังงานนิวเคลียร์มีความคุ้มค่าเชิงพาณิชย์ได้อย่างไร จะทำให้ท่าเรือยอมรับเรือเหล่านี้ได้อย่างไร จะทำให้ลูกเรือทั่วไปยินยอมทำงานบนเรือดังกล่าวได้อย่างไร หรือจะทำให้เจ้าของสินค้าไว้วางใจขนส่งสินทรัพย์ของตนบนเรือประเภทนี้ได้อย่างไร (โปรดอ่านบทความถัดไปเกี่ยวกับเรืออับปางที่อาจมีเชื้อเพลิงนิวเคลียร์อยู่บนเรือ)และหากเรือพลังงานนิวเคลียร์จมลง ซึ่งย่อมต้องเกิดขึ้นอย่างหลีกเลี่ยงไม่ได้ไม่ว่าหนึ่งลำหรือมากกว่านั้น จะเกิดอะไรขึ้นต่อไป ทั้งนี้ยังไม่นับรวมผลกระทบจากการปนเปื้อนของห่วงโซ่อาหารทางทะเล จากเครื่องปฏิกรณ์นิวเคลียร์ที่อาจก่อมลพิษต่อแหล่งอาหารสำคัญของมนุษยชาติกว่า 8 พันล้านคน ผู้เขียนไม่ต้องการแสดงท่าทีถากถาง แต่เห็นได้ชัดว่ายังมีคำถามที่ไร้คำตอบอีกมาก และยังไม่มีการพิสูจน์แนวคิดของเครื่องปฏิกรณ์นิวเคลียร์ที่ปลอดภัยและไม่เปิดช่องให้เกิดความผิดพลาดเพียงพอ สำหรับการติดตั้งเป็นแหล่งพลังงานบนเรือ
เจ้าหน้าที่สอบสวนของสเปนเชื่อว่าเรือสินค้าของรัสเซียที่อับปางนอกชายฝั่งสเปนในคืนวันคริสต์มาสอีฟ ปี 2567 ได้บรรทุกชิ้นส่วนของเครื่องปฏิกรณ์เรือดำน้ำนิวเคลียร์ โดยผู้สอบสวนเชื่อว่าวัตถุที่อยู่บนดาดฟ้าเรือเป็นปลอกหุ้มด้านนอกของเครื่องปฏิกรณ์เรือดำน้ำนิวเคลียร์รุ่น VM-4SG ซึ่งเป็นการออกแบบในยุคสหภาพโซเวียตและยังคงถูกใช้งานโดยรัสเซีย ฝาครอบเครื่องปฏิกรณ์ผลิตจากเหล็กหนาเพื่อป้องกันลูกเรือจากรังสี ซึ่งอธิบายได้ถึงน้ำหนักที่สูงเป็นพิเศษ ผู้เชี่ยวชาญด้านการเดินเรือระบุว่ายังไม่เป็นที่แน่ชัดว่าเครื่องปฏิกรณ์ทั้งสองมีเชื้อเพลิงนิวเคลียร์บรรจุอยู่หรือไม่ ความเสียหายของตัวเรือสอดคล้องกับการถูกโจมตีด้วยตอร์ปิโดแบบซูเปอร์แควิเตชัน ซึ่งก่อให้เกิดการคาดการณ์ว่าอาจเป็นการสกัดกั้นโดยเจตนาจากยูเครน
สตาร์ทอัพจากซิลิคอนแวลลีย์ชื่อ klo กำลังเป็นผู้นำในการผลักดันให้นิวเคลียร์กลับมาเป็นจริงอีกครั้งในสหรัฐอเมริกาโดยมีแผนจะเริ่มเดินเครื่องอย่างน้อยหนึ่งในสามเครื่องปฏิกรณ์ภายใต้โครงการของกระทรวงพลังงานภายในกลางปี 2569ประธานเจ้าหน้าที่บริหาร เจคอบ เดอวิตต์ ได้เข้าร่วมที่ทำเนียบขาวในเดือนพฤษภาคม เมื่อทรัมป์ลงนามในคำสั่งฝ่ายบริหารสี่ฉบับที่มุ่งส่งสัญญาณถึงการฟื้นฟูยุคเรืองรองของพลังงานนิวเคลียร์ซึ่งรวมถึงการก่อสร้างโรงไฟฟ้านิวเคลียร์และคำมั่นสัญญาในการเร่งการนำไปใช้งาน ความสนใจในพลังงานนิวเคลียร์แบบดั้งเดิมเพิ่งฟื้นกลับมาในช่วงที่ผ่านมา ท่ามกลางแรงกดดันในการบรรลุเป้าหมายด้านสภาพภูมิอากาศ และความต้องการไฟฟ้าที่เพิ่มสูงขึ้นอย่างรวดเร็ว โดยเฉพาะอย่างยิ่งจากกระแสการเติบโตของปัญญาประดิษฐ์
เศรษฐกิจสหรัฐอเมริกากำลังกลายเป็นเหมือนหอคอยเจงก้า ตามที่นักเศรษฐศาสตร์รายหนึ่งกล่าวกับบลูมเบิร์ก โดยขับเคลื่อนมากขึ้นเรื่อย ๆ จากการใช้จ่ายอย่างฟุ่มเฟือยของผู้มีฐานะร่ำรวย ในขณะที่ประชาชนจำนวนมากขึ้นต้องเลือกระหว่างการผ่อนชำระรถยนต์กับค่าอาหารเย็น ความแตกต่างนี้ไม่ใช่เรื่องใหม่ แต่ในช่วงไม่กี่เดือนที่ผ่านมา ช่องว่างดังกล่าวได้เด่นชัดยิ่งขึ้นซึ่งผู้เชี่ยวชาญบางรายมองว่าจะทำให้เศรษฐกิจมีความเปราะบางต่อภาวะถดถอยมากขึ้น
ความสนใจของเงินร่วมลงทุนในเทคโนโลยีฟิวชันได้เพิ่มขึ้นอย่างรวดเร็ว เนื่องจากการเติบโตของปัญญาประดิษฐ์และคลาวด์คอมพิวติ้งได้สร้างแรงกดดันต่อระบบพลังงานทั่วโลกในสหรัฐอเมริกา ศูนย์ข้อมูลคาดว่าจะใช้ไฟฟ้าประมาณร้อยละ 9 ของการใช้ไฟฟ้าทั้งประเทศภายในปี 2578 ซึ่งมากกว่าระดับในปี 2567สองเท่า ตามรายงานเมื่อเดือนเมษายน
สำหรับผู้ประกอบการเรือบรรทุกตู้คอนเทนเนอร์ เรือพลังงานนิวเคลียร์สามารถขจัดต้นทุนการดำเนินงานที่สูงที่สุดออกไปได้ซึ่งรวมถึงค่าเชื้อเพลิงบังเกอร์สูงสุดถึง 50 ล้านเหรียญสหรัฐต่อปี และค่าปรับด้านคาร์บอนโดยประมาณอีก 18 ล้านเหรียญสหรัฐ
บริษัท TerraPower มีแผนจะเริ่มการก่อสร้างเครื่องปฏิกรณ์นิวเคลียร์รุ่นใหม่ในรัฐไวโอมิงภายในไตรมาสสองหลังจากดำเนินการตามขั้นตอนด้านกฎระเบียบที่สำคัญเสร็จสิ้นล่วงหน้ากว่ากำหนดถึงหกเดือน บริษัทซึ่งก่อตั้งโดยบิล เกตส์ คาดว่าคณะกรรมการกำกับดูแลนิวเคลียร์จะออกใบอนุญาตก่อสร้างภายในเดือนกุมภาพันธ์ 2569 สำหรับเครื่องปฏิกรณ์ขนาดกำลังผลิต 345 เมกะวัตต์ ตามที่ประธานเจ้าหน้าที่บริหาร คริส เลเวสก์ ให้สัมภาษณ์
ความจำเป็นในการลดการพึ่งพาเชื้อเพลิงฟอสซิลและการเสริมสร้างความมั่นคงด้านพลังงานกำลังผลักดันให้ญี่ปุ่นหันกลับมาใช้พลังงานนิวเคลียร์ โดยในขณะนี้ประเทศกำลังเผชิญหน้ากับความสัมพันธ์ที่ซับซ้อนและเจ็บปวดกับพลังงานนิวเคลียร์อีกครั้ง หนึ่งทศวรรษหลังเหตุการณ์ฟุกุชิมะ
นักลงทุนยังคงเดิมพันกับพลังงานฟิวชันแม้ว่าจะมีต้นทุนการพัฒนาสูง ยังไม่มีบริษัทใดที่มีเครื่องปฏิกรณ์เชิงพาณิชย์เปิดดำเนินการ และยังมีอุปสรรคทางเทคนิคอีกมาก แต่ตั้งแต่นักลงทุนร่วมทุนไปจนถึงบริษัทสื่อสังคมออนไลน์ของประธานาธิบดีทรัมป์ต่างยังคงมีมุมมองเชิงบวกต่อพลังงานฟิวชัน
พลังงานนิวเคลียร์บนเรือยังคงเป็นเพียงความฝัน และไม่ใช่ความฝันที่สร้างความอุ่นใจสำหรับผู้ที่ลงลึกในรายละเอียด อย่างไรก็ตาม จะมีการพูดถึงประเด็นนี้มากขึ้น เมื่อกระแสการโหมประชาสัมพันธ์เกี่ยวกับ SMRs ซึ่งได้รับการสนับสนุนจากกลุ่ม MAGA ทวีความรุนแรงขึ้น (ข้อมูลจาก Lloyd’s List, op-edวันที่ 11 มกราคม 2569)
ปัจจุบันมีเครื่องปฏิกรณ์นิวเคลียร์ทางทะเลมากกว่า 700 เครื่องที่ใช้งานอยู่ในกองทัพเรือทั่วโลก ความท้าทายคือการปรับเทคโนโลยีดังกล่าวให้เหมาะสมกับการใช้งานเชิงพาณิชย์ เครื่องปฏิกรณ์โมดูลาร์ขั้นสูงรุ่นถัดไปมาพร้อมกับมาตรการความปลอดภัยที่เข้มงวดยิ่งขึ้น และเปิดโอกาสให้นำพลังงานนิวเคลียร์เข้าสู่การขนส่งทางทะเลเชิงพาณิชย์ในชีวิตประจำวัน (ข้อมูลจาก Splash วันที่ 20 มกราคม 2569)
การเติบโตของประชากร
การเติบโตของประชากร เมื่อผนวกกับการเพิ่มขึ้นของความเป็นเมือง และการขยายตัวของชนชั้นกลาง เป็นปัจจัยสำคัญที่สุดเพียงประการเดียวที่ขับเคลื่อนอุปสงค์เชิงโครงสร้างระยะยาวต่อการเติบโตของสินค้าแห้งเทกองรอง เนื่องจากกองเรือเรือขนส่งสินค้าแห้งเทกองที่มีอุปกรณ์ขนถ่ายสินค้าบนเรือเป็นกลุ่มที่ขนส่งสินค้าแห้งเทกองรองในสัดส่วนที่มากที่สุด กองเรือกลุ่มนี้จึงได้รับผลกระทบมากที่สุดจากการเติบโตของชนชั้นกลางและประชากรในเขตเมืองที่เพิ่มขึ้น ซึ่งมีลักษณะเด่นคือการอยู่อาศัยแบบครัวเรือนคนเดียว ประชากรโลกคาดว่าจะยังคงเติบโตต่อเนื่องไปอีกหลายทศวรรษข้างหน้า และจะถึงจุดสูงสุดที่ประมาณ 10.3 พันล้านคนในช่วงประมาณปี 2627 ถึงปี 2629 หลังจากแตะระดับสูงสุดดังกล่าวแล้ว ประชากรโลกคาดว่าจะค่อย ๆ ลดลงในช่วงประมาณปี 2633 ถึงปี 2643 โดยมีประมาณการอยู่ที่ราว 10.2 พันล้านคนในปี 2643 การชะลอตัวของการเติบโตของประชากรและการลดลงในระยะยาวนี้ มีสาเหตุหลักมาจากอัตราการเจริญพันธุ์ที่ลดลง โดยเฉพาะในประเทศขนาดใหญ่อย่างจีนและอินเดีย ควบคู่ไปกับการเข้าสู่สังคมผู้สูงอายุและอัตราการเกิดที่ต่ำลงในหลายภูมิภาค
จำนวนประชากรโลกในปี 2566 อยู่ที่ประมาณ 8 พันล้านคน
ภายในปี 2604 ประชากรโลกอาจเพิ่มขึ้นถึงประมาณ 10 พันล้านคน
อินเดียคาดว่าจะมีจำนวนประชากรเพิ่มขึ้นถึงจุดสูงสุดเร็วกว่าประเทศอื่น โดยอยู่ที่ประมาณ 1.7 พันล้านคนในปี 2604 ก่อนจะเริ่มลดลง
ประชากรของจีนกำลังหดตัวอยู่แล้ว และคาดว่าจะลดลงอย่างมีนัยสำคัญภายในปี 2643
ทวีปแอฟริกา โดยเฉพาะประเทศในแอฟริกาตอนใต้ของทะเลทรายซาฮารา เช่น ไนจีเรีย และเอธิโอเปีย จะเป็นแหล่งที่มาหลักของการเติบโตของประชากรโลกในทศวรรษข้างหน้า เนื่องจากอัตราการเจริญพันธุ์ที่สูงกว่า
การเพิ่มขึ้นของประชากร ซึ่งเป็นผลมาจากจำนวนประชากรวัยเจริญพันธุ์จำนวนมาก แม้ว่าอัตราการเจริญพันธุ์จะต่ำ จะช่วยหนุนการเติบโตต่อไปได้อีกระยะหนึ่งบางสมมติฐานชี้ว่าการเติบโตของประชากรอาจถึงจุดสูงสุดเร็วกว่านี้ แต่ฉันทามติโดยรวมยังคงคาดว่าจุดสูงสุดจะอยู่ประมาณปี 2633 ถึงปี 2643
การเติบโตของประชากรโลกจะชะลอลงและถึงจุดสูงสุดในประมาณปี 2628 ถึงปี 2632 ก่อนจะค่อย ๆ ลดลง จากการเปลี่ยนแปลงโครงสร้างประชากรและอัตราการเจริญพันธุ์ที่ลดลงทั่วโลก
แม้ว่าปัจจัยด้านโครงสร้างประชากรอาจไม่ใช่ตัวกำหนดชะตากรรมโดยสมบูรณ์ แต่สำหรับผู้ศึกษาภูมิรัฐศาสตร์แล้ว ปัจจัยดังกล่าวมีความใกล้เคียงอย่างยิ่ง แม้มาตรวัดอำนาจทางเศรษฐกิจและการทหารแบบดั้งเดิมมักได้รับความสนใจมากกว่า แต่มีปัจจัยเพียงไม่กี่ประการที่ส่งอิทธิพลต่อการแข่งขันระยะยาวระหว่างมหาอำนาจได้มากเท่ากับการเปลี่ยนแปลงด้านขนาด ศักยภาพ และลักษณะของประชากรในแต่ละประเทศ
การขยายตัวของเมือง
การขยายตัวของเมืองมีแนวโน้มที่เพิ่มขึ้นทั่วโลก ตามรายงานของสหประชาชาติเรื่องแนวโน้มความเป็นเมืองของโลก โดยสัดส่วนประชากรที่อาศัยอยู่ในเขตเมืองเพิ่มขึ้นจากร้อยละ 55 ในปี 2561 เป็นร้อยละ 68 ภายในปี 2593 ทวีปอเมริกาเหนือมีประชากรในเขตเมืองร้อยละ 82 ในปี 2561 ขณะที่สหภาพยุโรปมีสัดส่วนร้อยละ 74 อินเดียคาดว่าจะมีประชากรในเขตเมืองต่ำกว่าร้อยละ 50 ภายในปี 2593 เพียงสามประเทศ ได้แก่ อินเดีย จีน และไนจีเรีย คาดว่าจะคิดเป็นร้อยละ 35 ของการเพิ่มขึ้นของประชากรในเขตเมืองทั่วโลกในช่วงปี 2561 ถึง 2593 สัดส่วนครัวเรือนที่มีผู้อยู่อาศัยเพียงคนเดียวในกรุงสตอกโฮล์มเพิ่มขึ้นเป็นมากกว่าร้อยละ 50 แล้ว ณ ปี 2560 และสิ่งที่เกิดขึ้นในกลุ่มประเทศสแกนดิเนเวีย มักจะเกิดขึ้นในส่วนอื่นของโลกตามมาในอีกไม่กี่ทศวรรษถัดไป ดังนั้น ผู้อยู่อาศัยในเขตเมืองในอนาคตจะมีแนวโน้มอยู่อาศัยแบบคนเดียวมากขึ้น และทุกครัวเรือนดังกล่าวจะต้องมีเครื่องใช้ไฟฟ้าภายในบ้านของตนเอง ไม่ว่าจะเป็นตู้เย็น เครื่องซักผ้า เครื่องอบผ้า เตาไมโครเวฟ เป็นต้น รวมถึงยานพาหนะของตนเอง ไม่ว่าจะเป็นจักรยาน รถจักรยานยนต์ขนาดเล็ก รถจักรยานยนต์ หรือรถยนต์ การดำรงชีวิตในเขตเมืองและสินค้าที่เกี่ยวข้องทั้งหมด จำเป็นต้องใช้เหล็ก ปูนซีเมนต์ และไม้ ในการก่อสร้างและตกแต่ง พร้อมทั้งใช้เตียง ตู้ เครื่องใช้ไฟฟ้าภายในบ้าน และเครื่องเรือนอ่อน เช่น ผ้าม่าน ผ้าปูที่นอน ผ้าคลุมเตียง ที่นอน หมอน และปลอกหมอน สินค้าทุกชิ้นที่กล่าวถึง หรือวัตถุดิบตั้งต้น และหรือผลิตภัณฑ์กึ่งสำเร็จรูปของสินค้าเหล่านั้น ล้วนถูกขนส่งทางทะเลมาแล้วหลายครั้ง และได้เพิ่มอุปสงค์ในแง่ตันไมล์ให้กับการขนส่งสินค้าแห้งเทกอง โดยสรุป เมื่อการขยายตัวของเมืองเพิ่มขึ้น และประชากรในเขตเมืองส่วนใหญ่มักอาศัยอยู่ในครัวเรือนคนเดียว ความต้องการขนส่งสินค้าแห้งเทกองรองทางทะเลก็จะเพิ่มขึ้นตามไปด้วย
จำนวนเมืองที่มีประชากรมากกว่า 1 ล้านคน จะเพิ่มขึ้นจาก 275 เมืองในปี 2523 เป็นเกือบ 1,600 เมืองในปี 2623 ซึ่งเป็นช่วงเวลาที่ประชากรโลกคาดว่าจะถึงจุดสูงสุด
ความไม่เท่าเทียม
ในวันที่ 5 พฤศจิกายน โซห์ราน มัมดานี ได้รับเลือกตั้งให้ดำรงตำแหน่งนายกเทศมนตรีนครนิวยอร์ก ด้วยอายุเพียง 34 ปี เขากลายเป็นนายกเทศมนตรีที่อายุน้อยที่สุดนับตั้งแต่ปี 2435 เป็นบุคคลแรกที่เกิดในแอฟริกาตะวันออกเชื้อสายเอเชียใต้ และเป็นชาวมุสลิมคนแรกที่เป็นผู้นำนครนิวยอร์ก ด้วยเหตุนี้ เขาจึงสะท้อนภาพตัวแทนของชาวนิวยอร์กอย่างแท้จริง เราสามารถคาดหวังได้ว่าการเปลี่ยนแปลงครั้งนี้จะนำไปสู่ความเท่าเทียมที่มากขึ้นในเมืองที่มีความเหลื่อมล้ำมากที่สุดในโลก โดยเฉพาะอย่างยิ่งเมื่อการรณรงค์หาเสียงทั้งหมดของเขามุ่งเน้นไปที่การทำให้ค่าครองชีพในนครนิวยอร์กกลับมาอยู่ในระดับที่ประชาชนเข้าถึงได้ ซึ่งหากเกิดขึ้นจริง จะถือเป็นข่าวดีอย่างยิ่งสำหรับอุตสาหกรรมการขนส่งสินค้าแห้งเทกอง
โซห์ราน มัมดานี เริ่มต้นปีใหม่ด้วยการประกาศคำมั่นในพิธีสาบานตนเข้ารับตำแหน่งว่าเขาจะบริหารนครนิวยอร์กในฐานะนักสังคมนิยมประชาธิปไตย ซึ่งเป็นสัญญาณเตือนไปยังผู้ที่เชื่อว่านายกเทศมนตรีคนใหม่อาจปรับจุดยืนของตนให้สายกลางลง โดยมีเบอร์นี แซนเดอร์ส และอเล็กซานเดรีย โอคาซิโอ คอร์เตซ ยืนเคียงข้าง มัมดานีให้คำมั่นถึงวาระนโยบายด้าน “ความปลอดภัย ความสามารถในการจ่าย และความอุดมสมบูรณ์”พร้อมประกาศคำสั่งฝ่ายบริหารสามฉบับที่มุ่งแก้ไขปัญหาความสามารถในการเข้าถึงที่อยู่อาศัย
ความไม่เท่าเทียมเป็นโครงสร้างทางสังคมที่เต็มไปด้วยความแตกต่างอย่างรุนแรงในด้านความมั่งคั่ง รายได้ การศึกษา และโอกาสภายในสังคม ซึ่งเกิดจากปัญหาต่าง ๆ เช่น การเข้าถึงการศึกษาที่มีคุณภาพ ระบบสาธารณสุข และการจ้างงานที่ไม่เท่าเทียมกัน การกระจุกตัวของอำนาจในบรรษัทขนาดใหญ่ และความไม่ใส่ใจของชนชั้นมั่งคั่งต่อผู้ด้อยโอกาส การเลือกปฏิบัติและระบบภาษีมักถูกออกแบบให้เอื้อประโยชน์ต่อผู้มีฐานะ และแทบไม่มีความแตกต่างว่าคุณจะอาศัยอยู่ในประเทศที่มั่งคั่งที่สุดอย่างสหรัฐอเมริกา ซึ่งเป็นเมืองหลวงของคนไร้บ้านของโลก หรือในประเทศยากจนที่สุดในซีกโลกใต้ เพราะผู้ที่ได้รับผลกระทบมากที่สุดจากภูมิรัฐศาสตร์และความสุดโต่งของทุนนิยมเสรีนิยมใหม่ ก็คือประชากรกลุ่มยากจน โดยเฉพาะกลุ่มคนผิวสี หนึ่งในเป้าหมายการพัฒนาที่ยั่งยืนของสหประชาชาติคือการยกระดับผู้คนให้พ้นจากความยากจน ซึ่งได้เกิดขึ้นในจีนในระดับที่สูงมาก และส่งผลให้การบริโภคเนื้อสัตว์เพิ่มขึ้นอย่างก้าวกระโดด เรือขนส่งสินค้าแห้งเทกองทำหน้าที่ขนส่งวัตถุดิบอาหารสัตว์ ซึ่งมีปริมาณเพิ่มขึ้นอย่างรวดเร็วเพื่อรองรับพฤติกรรมการบริโภคเนื้อสัตว์ที่เพิ่มขึ้นในจีน เมื่อประชาชนทั่วไปในประเทศใดประเทศหนึ่งเริ่มขยับจากความยากจนขั้นรุนแรงสู่ชนชั้นกลางระดับล่าง และต่อเนื่องไปสู่ชนชั้นกลางระดับบน พฤติกรรมการบริโภคอาหารจะเปลี่ยนจากการรับประทานอาหารมังสวิรัติเป็นหลัก ไปสู่การบริโภคเนื้อสัตว์ขาวและเนื้อแดงในสัดส่วนที่สูงขึ้น พร้อมกับการสูญเสียอาหารที่กลายเป็นเรื่องปกติ จากอิสรภาพทางเศรษฐกิจที่เพิ่งได้รับมา อัตราการแปลงคือ ธัญพืช 2.5 กิโลกรัมต่อเนื้อสัตว์ขาวที่มีน้ำหนักมีชีวิต 1 กิโลกรัม และสูงถึง 6 กิโลกรัมของธัญพืชต่อเนื้อสัตว์แดงที่มีน้ำหนักมีชีวิต 1 กิโลกรัม ดังนั้น เมื่อชนชั้นกลางที่กำลังขยายตัวปรับเข้าสู่วิถีชีวิตที่บริโภคเนื้อสัตว์และมีการสูญเสียอาหารมากขึ้น ปริมาณธัญพืชที่จำเป็นเพื่อตอบสนองความต้องการด้านอาหารและการสูญเสียจะเพิ่มขึ้นอย่างรวดเร็ว และอุปสงค์ต่อเรือขนส่งสินค้าแห้งเทกองสำหรับการขนส่งธัญพืชเหล่านี้ก็จะเพิ่มขึ้นอย่างมีนัยสำคัญ นี่คือเหตุผลที่ความเท่าเทียมด้านความมั่งคั่ง ซึ่งนำไปสู่ชนชั้นกลางในเขตเมืองที่มีขนาดใหญ่ขึ้นและขยายตัวอย่างต่อเนื่อง รวมถึงรูปแบบการอยู่อาศัยแบบครัวเรือนคนเดียว มีความสำคัญอย่างยิ่งต่อธุรกิจของเรา
ในการให้สัมภาษณ์ครั้งแรกนับตั้งแต่ขึ้นเป็นผู้นำคริสตจักรคาทอลิก สมเด็จพระสันตะปาปาลีโอที่ 14 ได้ตอบคำถามเกี่ยวกับความแตกแยกที่กำลังฉีกสังคมทั่วโลกออกจากกัน โดยทรงชี้ว่าปัจจัยสำคัญคือ “ช่องว่างที่ขยายกว้างขึ้นอย่างต่อเนื่องระหว่างรายได้ของชนชั้นแรงงานกับรายได้ของผู้มั่งคั่งที่สุด” พระสันตะปาปาลีโอทรงแสดงความฉงนเป็นพิเศษต่อแพ็กเกจค่าตอบแทนของเทสลาซึ่งอาจทำให้อีลอน มัสก์ กลายเป็นมหาเศรษฐีระดับล้านล้านคนแรกของโลก
เทสลาได้เสนอข้อตกลงค่าตอบแทนใหม่ให้แก่อีลอน มัสก์ ซึ่งอาจมีมูลค่าสูงถึง 1 ล้านล้านเหรียญสหรัฐแพ็กเกจระยะเวลา 10 ปีดังกล่าวกำหนดเป้าหมายที่ท้าทายหลายประการที่มัสก์ต้องบรรลุเพื่อรับค่าตอบแทนเต็มจำนวน รวมถึงการขยายธุรกิจโรโบแท็กซี่ของเทสลาและการเพิ่มมูลค่าตลาดของบริษัทเป็นอย่างน้อย 8.5 ล้านล้านเหรียญสหรัฐ จากระดับประมาณ 1 ล้านล้านเหรียญสหรัฐในปัจจุบัน
ผู้ถือหุ้นจะลงคะแนนเสียงต่อทางเลือกที่ชัดเจนซึ่งคณะกรรมการเสนอ คือจ่ายค่าตอบแทนให้มัสก์ด้วยหุ้นของบริษัทมูลค่าสูงสุด 878,000 ล้านเหรียญสหรัฐ หรือรับความเสี่ยงที่เขาอาจลาออกจากบริษัท
กองทุนความมั่งคั่งแห่งชาติของนอร์เวย์ ซึ่งเป็นกองทุนที่ใหญ่ที่สุดในโลก ระบุว่าจะลงคะแนนเสียงคัดค้านการรับรองแพ็กเกจค่าตอบแทนที่เสนอให้แก่ประธานเจ้าหน้าที่บริหารของเทสลาซึ่งประกอบด้วยหุ้นที่อาจมีมูลค่าสูงถึง 1 ล้านล้านเหรียญสหรัฐ ในการประชุมสามัญผู้ถือหุ้นประจำปีสัปดาห์นี้
ประธานเจ้าหน้าที่บริหารของเทสลา อีลอน มัสก์ ได้รับการอนุมัติจากผู้ถือหุ้นสำหรับแพ็กเกจค่าตอบแทนองค์กรที่ใหญ่ที่สุดในประวัติศาสตร์ หลังจากนักลงทุนให้การสนับสนุนวิสัยทัศน์ของเขาในการเปลี่ยนผู้ผลิตรถยนต์ไฟฟ้าให้กลายเป็นยักษ์ใหญ่ด้านปัญญาประดิษฐ์และหุ่นยนต์โดยมัสก์ก้าวขึ้นสู่เวทีการประชุมสามัญผู้ถือหุ้นของบริษัท พร้อมกับหุ่นยนต์ที่เต้นรำ หลังจากผู้ถือหุ้นอนุมัติแพ็กเกจค่าตอบแทนของเขา
บริษัทเมตาคาดการณ์ว่าร้อยละ 10 ของรายได้ในปี 2567 จะมาจากโฆษณาที่เกี่ยวข้องกับการหลอกลวงและสินค้าที่ถูกห้ามจำหน่ายโดยเฉลี่ยแล้ว บริษัทแสดงโฆษณาหลอกลวงที่มีความเสี่ยงสูง ซึ่งมีสัญญาณชัดเจนว่าเป็นการฉ้อโกง ให้ผู้ใช้งานเห็นประมาณ 15,000 ล้านรายการต่อวัน
เวลาผ่านไปหนึ่งปี อัตราการว่างงานเพิ่มขึ้น ค่าจ้างหยุดนิ่ง และอัตราเงินเฟ้อแตะระดับร้อยละ 3 ในขณะเดียวกัน ความหลงใหลของวอลล์สตรีทที่มีต่อหุ้นเทคโนโลยีเพียงไม่กี่ตัวได้ผลักดันตลาดให้ทำสถิติสูงสุดใหม่อย่างต่อเนื่อง และยิ่งตอกย้ำความแตกแยกระหว่างตลาดการเงินกับเศรษฐกิจของคนส่วนใหญ่ให้เด่นชัดขึ้น ในปี 2568 ไม่ใช่เพียงประชากรรายได้น้อยของสหรัฐอเมริกาที่กำลังเผชิญปัญหา แต่ชนชั้นกลางก็เริ่มได้รับผลกระทบเช่นกันครัวเรือนที่ร่ำรวยที่สุดร้อยละ 10 เป็นแรงขับเคลื่อนเกือบครึ่งหนึ่งของการใช้จ่ายทั้งหมดในประเทศ โดยมีปัจจัยหนุนจากกระแสความคึกคักของตลาดหุ้น ขณะที่ครอบครัวรายได้น้อยและชนชั้นกลางกลับลดการใช้จ่ายลง ท่ามกลางงบประมาณที่ตึงตัว ค่าครองชีพที่สูงขึ้น และกระแสการเลิกจ้างจำนวนมากที่เพิ่มขึ้นอย่างน่ากังวล
ความมั่งคั่งมหาศาลของผู้ประกอบการที่ประสบความสำเร็จไม่ได้เป็นสิ่งที่สร้างความไม่พอใจให้แก่ผู้คน ปัญหาที่แท้จริงคือชาวอเมริกันทั่วไปจำนวนมากเกินไปกำลังดิ้นรนเพื่อความอยู่รอด ประเด็นสำคัญควรอยู่ที่การยกระดับมาตรฐานการครองชีพของประชาชนทั่วไปมากกว่าการมุ่งโจมตีมหาเศรษฐีและว่าที่มหาเศรษฐีระดับล้านล้าน
ผู้ว่าการรัฐนิวยอร์ก แคธี โฮคูล ได้ประกาศภาวะฉุกเฉินเพื่อจัดสรรงบประมาณจำนวน 65 ล้านเหรียญสหรัฐ สำหรับช่วยเหลือธนาคารอาหาร เนื่องจากเงินสนับสนุนจากรัฐบาลกลางสำหรับโครงการบัตรสวัสดิการอาหารแห่งชาติกำลังจะสิ้นสุดลงในวันพรุ่งนี้ ชาวอเมริกันนับล้านกำลังตั้งคำถามว่าพวกเขาจะหาอาหารเลี้ยงครอบครัวได้อย่างไร
ความทนทานของผู้บริโภคสหรัฐอเมริกาในฐานะเสาหลักของเศรษฐกิจอาจถูกทดสอบในอีกไม่กี่สัปดาห์ข้างหน้า เนื่องจากงบประมาณครัวเรือน โดยเฉพาะในกลุ่มผู้มีรายได้น้อย กำลังเผชิญแรงกดดันจากต้นทุนด้านสาธารณสุขที่เพิ่มขึ้น ความเสี่ยงจากการสูญเสียสวัสดิการอาหารจากรัฐบาลกลาง และแนวโน้มตลาดแรงงานที่สั่นคลอนซึ่งได้เริ่มส่งผลกระทบต่อรายได้แล้ว
สมาชิกในอุตสาหกรรมอสังหาริมทรัพย์ของนครนิวยอร์ก ซึ่งมีความกังวลต่อผลกระทบของนโยบายตรึงค่าเช่าของโซห์ราน มัมดานีต่อการลงทุน กำลังพยายามเข้าพบและมีส่วนร่วมกับนายกเทศมนตรีที่ได้รับเลือกตั้งขณะที่เขาพยายามปรับเปลี่ยนนโยบายที่อยู่อาศัยและกระตุ้นการพัฒนาในเมือง
แพ็กเกจค่าตอบแทนผู้บริหารมูลค่า 1 ล้านล้านเหรียญสหรัฐของเทสลาสำหรับอีลอน มัสก์ ได้บดบังประเด็นที่น่ากังวลยิ่งกว่า นั่นคือแพ็กเกจค่าตอบแทนในปี 2561 ของมัสก์ ซึ่งยังคงอยู่ในกระบวนการพิจารณาของศาล และอาจกินกำไรในอนาคตของผู้ผลิตรถยนต์ไฟฟ้าไปอีกหลายปี
บอร์เกอร์ บอร์เกนฮอก นั่งอยู่ในวิลลาริมทะเลสาบของเขาในเมืองลูเซิร์น ประเทศสวิตเซอร์แลนด์ และคิดถึงหลาน ๆ รวมถึงกลิ่นอายของทะเลนอร์ดิกในคืนฤดูร้อนที่ท้องฟ้าโปร่ง ช่างไม้ที่ผันตัวมาเป็นเจ้าพ่ออสังหาริมทรัพย์รายนี้กล่าวว่านั่นคือราคาที่เขาต้องจ่ายเพื่อหลีกหนีภาษีความมั่งคั่งที่เข้มงวดขึ้นของนอร์เวย์ ซึ่งเป็นภาษีรายปีที่ผลักดันให้เศรษฐีหลายร้อยคนย้ายออกนอกประเทศ ขณะเดียวกันก็เป็นเสาหลักของหนึ่งในสังคมที่มีความเท่าเทียมมากที่สุดในโลก
การประชุมสุดยอด COP30 ที่เมืองเบเลงได้ขยายเวลาการประชุมออกไปในวันเสาร์ การเจรจาอย่างเข้มข้นนำไปสู่ข้อตกลงประนีประนอมในช่วงปิดการประชุม ซึ่งควรช่วยเพิ่มเงินทุนให้แก่ประเทศยากจนในการรับมือกับภาวะโลกร้อน อย่างไรก็ตาม ข้อตกลงดังกล่าวไม่ได้กล่าวถึงเชื้อเพลิงฟอสซิลซึ่งเป็นต้นตอของปัญหาแต่อย่างใด ประเทศบราซิลในฐานะเจ้าภาพหวังที่จะแสดงให้เห็นถึงความเป็นเอกภาพของประชาคมโลกในการต่อสู้กับการเปลี่ยนแปลงสภาพภูมิอากาศ โดยเฉพาะในบริบทที่สหรัฐอเมริกาไม่ได้เข้าร่วม และต่อยอดจากคำมั่นของ COP28 ในการลดการพึ่งพาเชื้อเพลิงฟอสซิล
คณะบรรณาธิการของหนังสือพิมพ์ The Washington Post ได้อุทิศบทบรรณาธิการประจำวันอาทิตย์ในช่วงวันขอบคุณพระเจ้า เพื่อแสดงความยินดีกับประชาชนชาวสวิตเซอร์แลนด์ที่ลงมติคัดค้านข้อเสนอการจัดเก็บภาษีมรดกและการให้โดยเสน่หาที่มีมูลค่าเกิน 50 ล้านฟรังก์สวิส หรือประมาณ 62 ล้านเหรียญสหรัฐ บรรดาผู้เขียนบทบรรณาธิการของ The Post โต้แย้งว่า การจัดเก็บภาษีมรดกและการให้โดยเสน่หาขนาดใหญ่หรือการจัดเก็บภาษีกับกลุ่มมหาเศรษฐีโดยรวม จะสร้างความปั่นป่วนให้กับเศรษฐกิจสวิตเซอร์แลนด์จากการที่คนร่ำรวยย้ายถิ่นฐานออกไป และจะเป็นมาตรการที่ “ซับซ้อนและไม่มีประสิทธิภาพ” อย่างไรก็ตาม ประเด็นที่แท้จริงของบทบรรณาธิการดังกล่าวอยู่ที่ย่อหน้าปิดท้าย ซึ่งผู้เขียนได้สื่อเป็นนัยอย่างค่อนข้างชัดเจนว่า ผู้มีสิทธิเลือกตั้งในสหรัฐอเมริกาควรปฏิเสธผู้สมัครชิงตำแหน่งประธานาธิบดีในปี 2571 รายใดก็ตาม ที่จะลดวงเงินยกเว้นภาษีมรดกและภาษีการให้โดยเสน่หาของรัฐบาลกลาง ซึ่งอยู่ในระดับสูงถึง 30 ล้านเหรียญสหรัฐสำหรับคู่สมรส เพื่อ “สร้างประเด็นทางการเมืองด้วยการเก็บภาษีคนรวย” แทนที่จะ “ให้ความสำคัญกับเสถียรภาพทางการคลังของรัฐ”
“ไม่” คนร่ำรวยไม่ได้ย้ายออกจากนครนิวยอร์ก ข้อมูลล่าสุดแสดงให้เห็นเช่นนั้น ขณะที่นายกเทศมนตรีคนใหม่ที่กำลังจะเข้ารับตำแหน่ง และนิยามตนเองว่าเป็นนักสังคมนิยมประชาธิปไตย โซห์ราน มัมดานี กำลังเตรียมเข้าบริหารเมือง ยอดขายที่อยู่อาศัยระดับหรูในแมนฮัตตันกลับเพิ่มขึ้นในเดือนพฤศจิกายน โดยมีการลงนามสัญญาซื้อขายที่อยู่อาศัยจำนวน 176 ยูนิต ในแมนฮัตตันที่มีราคาตั้งแต่ 4 ล้านเหรียญสหรัฐขึ้นไป เพิ่มขึ้นร้อยละ 25 จาก 141 รายการในเดือนก่อนหน้า
คณะกรรมการบริษัทของเทสลาได้รับผลตอบแทนจากการจัดสรรหุ้นเป็นมูลค่ามากกว่า 3,000 ล้านเหรียญสหรัฐซึ่งสูงกว่ามูลค่าที่คณะกรรมการของบริษัทเทคโนโลยีรายใหญ่ที่สุดในสหรัฐอเมริกาได้รับอย่างมีนัยสำคัญ คำถามคือ การให้ผลตอบแทนที่ผิดปกติเช่นนี้ก่อให้เกิดผลประโยชน์ทับซ้อนหรือไม่
ปีนี้ถือเป็นปีที่โดดเด่นอย่างยิ่งสำหรับกลุ่มผู้มีความมั่งคั่งระดับสูงที่สุด คนที่ร่ำรวยที่สุด 500 อันดับแรกของโลกมีความมั่งคั่งรวมเพิ่มขึ้นเป็นสถิติสูงสุดที่ 2.2 ล้านล้านเหรียญสหรัฐในปี 2568 จากการที่ตลาดการเงินพุ่งขึ้นอย่างร้อนแรง ส่งผลให้มูลค่าทรัพย์สินของพวกเขาปรับตัวเพิ่มสูงขึ้น ตามดัชนีมหาเศรษฐีของ Bloomberg และประมาณหนึ่งในสี่ของความมั่งคั่งที่เพิ่มขึ้นในปีนี้ตกอยู่กับมหาเศรษฐีเพียง 8 รายเท่านั้น
รายงานการประชุมของคณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐ ซึ่งจัดขึ้นเมื่อวันที่ 17 ธันวาคม แสดงให้เห็นว่าธนาคารกลางสหรัฐมีความพร้อมที่จะปรับนโยบายตามความจำเป็น หากอัตราเงินเฟ้อกลับมาปรับตัวสูงขึ้น ก็อาจหมายถึงการปรับขึ้นอัตราดอกเบี้ย แต่หากอัตราการว่างงานยังคงเคลื่อนไหวตามแนวโน้มปัจจุบัน ก็อาจคาดว่าจะมีการปรับลดอัตราดอกเบี้ยลงอีกสองครั้ง ครั้งละ 25 จุดพื้นฐานในปี 2569
สมเด็จพระสันตะปาปาลีโอทรงเรียกร้องให้คริสตชนทั่วโลกช่วยเหลือผู้ที่ขาดแคลนและปฏิบัติต่อชาวต่างชาติด้วยความเมตตา โดยพระองค์ทรงยกประเด็นการดูแลผู้อพยพเป็นแก่นสำคัญของสมณสมัยในช่วงแรก
ในแต่ละปี สถานศึกษา โรงพยาบาล ร้านอาหาร ร้านขายของชำ และภาคธุรกิจอื่น ๆ ในสหรัฐอเมริกาสร้างขยะอาหารมากถึง 80,000 ปอนด์
มีวิดีโอสั้นมากแต่มีความน่าสนใจเกี่ยวกับชีวิตชาวเรือ โดยจัดทำโดย Global Maritime Forumซึ่งระบุว่า ชั่วโมงการทำงานที่ยาวนาน ความโดดเดี่ยว การได้ขึ้นฝั่งที่จำกัด และการเชื่อมต่อที่ย่ำแย่ เป็นเพียงบางส่วนของความท้าทายในการทำงานในทะเล ลูกเรือเกือบสองล้านคนที่ขับเคลื่อนการค้าระหว่างประเทศต้องเผชิญกับสภาพการทำงานที่ในอุตสาหกรรมอื่นอาจถือว่ายอมรับไม่ได้ส่งผลให้ภาคการขนส่งทางทะเลเผชิญความท้าทายอย่างรุนแรงในการดึงดูดและรักษาบุคลากร
นับตั้งแต่เข้ารับตำแหน่งเมื่อหนึ่งปีก่อน มูลค่าสินทรัพย์สุทธิของทรัมป์เพิ่มขึ้นมากกว่าสองเท่า จาก 2,300 พันล้านเหรียญสหรัฐ เป็น 6,700 ล้านเหรียญสหรัฐในปีที่ผ่านมาเพียงปีเดียว มหาเศรษฐีที่ร่ำรวยที่สุดของประเทศมีความมั่งคั่งเพิ่มขึ้นรวมกันถึง 698,000 ล้านเหรียญสหรัฐและแนวโน้มการกักตุนความมั่งคั่งจะยังคงดำเนินต่อไป ในขณะที่ชาวอเมริกันส่วนใหญ่กลับยากจนลง มูลค่าสินทรัพย์สุทธิของอีลอน มัสก์ เพิ่มขึ้นเป็น 645,000 ล้านเหรียญสหรัฐในปีที่ผ่านมาและเขาไม่ใช่เพียงคนเดียว ผู้ก่อตั้งและผู้นำบริษัทเทคโนโลยี 10 อันดับแรกของสหรัฐอเมริกาล้วนได้รับประโยชน์จากกระแสตื่นตัวด้านปัญญาประดิษฐ์ ส่งผลให้มีความมั่งคั่งรวมกันมากกว่า 2.5 ล้านล้านเหรียญสหรัฐ
ความมั่งคั่งของมหาเศรษฐีเพิ่มขึ้นในปี 2568 ด้วยอัตราที่เร็วกว่าแนวโน้มที่ผ่านมาเกือบสามเท่าจนแตะระดับสูงสุดเป็นประวัติการณ์ และยิ่งซ้ำเติมความแตกแยกทางเศรษฐกิจและการเมืองที่คุกคามเสถียรภาพของระบอบประชาธิปไตย ตามรายงานขององค์กรต่อต้านความยากจน xfam ซึ่งเผยแพร่เมื่อวันจันทร์ โดยรายงานซึ่งจัดทำควบคู่กับการเปิดการประชุม World Economic Forum ที่เมืองดาวอส ระบุว่าความมั่งคั่งของมหาเศรษฐีทั่วโลกเพิ่มขึ้นร้อยละ 16 ในปี 2568 เป็น 18.3 ล้านล้านเหรียญสหรัฐ และเพิ่มขึ้นรวมร้อยละ 81 นับตั้งแต่ปี 2563
ความยากจนในสหราชอาณาจักรทวีความรุนแรงขึ้น ตามรายงานของมูลนิธิโจเซฟ โรว์นทรี (Joseph Rowntree Foundation: JRF) ซึ่งเป็นองค์กรวิจัยที่มุ่งแก้ไขปัญหาความยากจนในประเทศ โดยรายงานระบุว่า ปัจจุบันมีประชาชนราว 6.8 ล้านคนอาศัยอยู่ในภาวะ “ความยากจนอย่างรุนแรงมาก” ซึ่งเป็นระดับสูงสุดในรอบสามทศวรรษ
ปัญญาประดิษฐ์ ศูนย์ข้อมูล และยานยนต์ไฟฟ้า
ปัญญาประดิษฐ์และยานยนต์ไฟฟ้าควรเป็นเทคโนโลยีที่ช่วยยกระดับคุณภาพชีวิตของผู้คน นักเศรษฐศาสตร์โดยทั่วไปมองว่านวัตกรรมเป็นปัจจัยหลักในระยะยาวที่ช่วยยกระดับมาตรฐานการครองชีพ เนื่องจากแนวคิดใหม่ ๆ ทำให้ผู้คนมีผลิตภาพสูงขึ้นและมีความมั่งคั่งมากขึ้น พร้อมทั้งมีเวลาว่างเพื่อสร้างนวัตกรรมใหม่ต่อไป อย่างไรก็ตาม ยังมีอีกแนวคิดหนึ่งซึ่งให้ความสำคัญสูงสุดกับสถาบันทางการเมือง โดยในปีนี้ ผู้บุกเบิกแนวคิดดังกล่าว ได้แก่ ดารอน อาเซโมกลู ไซมอน จอห์นสัน และเจมส์ โรบินสัน จากสถาบันเทคโนโลยีแมสซาชูเซตส์และมหาวิทยาลัยชิคาโก ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์จากผลงานของพวกเขา ทั้งสามคนเสนอว่าสถาบันทางการเมืองที่มีความครอบคลุมและเป็นประชาธิปไตยมากกว่า เป็นแรงขับเคลื่อนหลักของการเติบโตทางเศรษฐกิจ เนื่องจากเปิดโอกาสให้ประชาชนมีส่วนแบ่งจากผลผลิตของแรงงานของตนเอง ในช่วงหลัง อาเซโมกลูและจอห์นสันได้ออกมาเตือนว่าปัญญาประดิษฐ์อาจนำไปสู่การรวมศูนย์อำนาจ และแทนที่จะนำมาซึ่งความรุ่งเรือง อาจนำไปสู่การปกครองแบบเผด็จการ ปัญญาประดิษฐ์และยานยนต์ไฟฟ้าจะทำให้ความต้องการใช้พลังงานทั่วโลกอยู่ในระดับสูงสุดเป็นประวัติการณ์อีกครั้ง ทำให้คำกล่าวถึง “การล่มสลายของยุคถ่านหิน” ซึ่งยืมคำอมตะของมาร์ก ทเวน มาปรับใช้ ว่า “เป็นเพียงข่าวลือที่ถูกกล่าวเกินจริงอย่างมาก” กลับมาเป็นจริง นั่นหมายความว่าถ่านหิน ซึ่งเป็นแหล่งพลังงานที่มีต้นทุนต่ำที่สุดและก่อมลพิษสูงที่สุด จะยังคงมีความต้องการใช้อย่างแข็งแกร่ง จนกว่าสถานีผลิตไฟฟ้าพลังงานสีเขียว หรือเชื้อเพลิงฟอสซิลที่ก่อมลพิษน้อยกว่า จะสามารถรองรับความต้องการพลังงานมหาศาลจากปัญญาประดิษฐ์และยานยนต์ไฟฟ้าได้ แม้ว่าสิ่งนี้จะส่งผลเสียต่อสิ่งแวดล้อมและเร่งการเปลี่ยนแปลงสภาพภูมิอากาศ แต่จะเป็นปัจจัยบวกต่ออุปสงค์เรือขนส่งสินค้าแห้งเทกอง คำสั่งสอบถามเพียงหนึ่งครั้งที่ประมวลผลโดยโมเดลปัญญาประดิษฐ์อย่าง ChatGPT อาจใช้พลังงานมากกว่าการค้นหาบน Google แบบปกติถึง 10 เท่า สะท้อนถึงความเข้มข้นด้านการใช้พลังงานของการคำนวณด้วยปัญญาประดิษฐ์ จากแรงหนุนของ AI ศูนย์ข้อมูลกำลังผุดขึ้นทั่วสหรัฐอเมริกา โดยมีต้นทุนด้านสภาพภูมิอากาศที่สูงอย่างมาก การเพิ่มขึ้นของความต้องการพลังงานในครั้งนี้ไม่เหมือนสิ่งใดที่บริษัทสาธารณูปโภคเคยเผชิญในรอบหลายทศวรรษ อาจไม่ต่างจากช่วงสงครามโลกครั้งที่สอง ความต้องการพลังงานที่คาดว่าจะเพิ่มขึ้นเกือบร้อยละ 16 ในช่วงห้าปีข้างหน้า จะทำให้การเปลี่ยนผ่านไปสู่พลังงานสะอาดของประเทศที่เต็มไปด้วยความผันผวนอยู่แล้วซับซ้อนยิ่งขึ้น กระแส AI และความต้องการพลังงานมหาศาลยังเป็นแรงผลักดันให้การผลิตไฟฟ้าจากก๊าซธรรมชาติกลับมาขยายตัวอย่างไม่คาดคิด ขณะที่อีกหนึ่งภาคส่วนที่อาจเติบโตได้ดีคือพลังงานนิวเคลียร์ ซึ่งได้รับความสนใจเพิ่มขึ้นทั้งจากบริษัทเทคโนโลยีและกลุ่มผู้สนับสนุนด้านสภาพภูมิอากาศ นี่คือคำอธิบายว่า AI ต้องการข้อมูลมากขึ้น พลังมากขึ้น และโดยพื้นฐานแล้วต้องการทุกอย่างมากขึ้น งานวิจัยฉบับใหม่จากทีมของคณะสาธารณสุขศาสตร์ Harvard T.H. Chan และ UCLA Fielding School of Public Health ได้ศึกษาศูนย์ข้อมูลจำนวน 2,132 แห่งในสหรัฐอเมริกา ซึ่งคิดเป็นร้อยละ 78 ของศูนย์ข้อมูลทั้งหมดในประเทศ สิ่งปลูกสร้างเหล่านี้ซึ่งอัดแน่นไปด้วยแถวของเซิร์ฟเวอร์ เป็นสถานที่ฝึกโมเดลปัญญาประดิษฐ์ และเป็นจุดที่ถูกเรียกใช้งานทุกครั้งที่มีการส่งคำสั่งผ่านโมเดลอย่าง ChatGPT ศูนย์ข้อมูลต้องใช้พลังงานมหาศาลทั้งในการขับเคลื่อนเซิร์ฟเวอร์และการระบายความร้อน นับตั้งแต่ปี 2561 การปล่อยคาร์บอนจากศูนย์ข้อมูลในสหรัฐอเมริกาเพิ่มขึ้นถึงสามเท่า ในช่วง 12 เดือนสิ้นสุดเดือนสิงหาคม 2567 ศูนย์ข้อมูลมีส่วนในการปล่อยก๊าซคาร์บอนไดออกไซด์จำนวน 105 ล้านตัน คิดเป็นร้อยละ 2.18 ของการปล่อยก๊าซทั้งหมดของประเทศ โดยเปรียบเทียบแล้ว สายการบินพาณิชย์ภายในประเทศปล่อยก๊าซประมาณ 131 ล้านตัน พลังงานร้อยละ 4.59 ของการใช้พลังงานทั้งหมดในสหรัฐอเมริกาถูกใช้ไปกับศูนย์ข้อมูล ซึ่งเป็นตัวเลขที่เพิ่มขึ้นเป็นสองเท่านับตั้งแต่ปี 2561 จีนตระหนักดีว่าปัญญาประดิษฐ์และยานยนต์ไฟฟ้าคืออนาคต และกำลังพยายามอย่างเต็มที่เพื่อก้าวขึ้นเป็นผู้นำด้าน AI แม้จะต้องเผชิญอุปสรรคและแรงกดดันจากโลกตะวันตก ความพยายามดังกล่าวจะต้องใช้พลังงานมากยิ่งกว่าที่จีนใช้อยู่หรือผลิตได้ในปัจจุบัน จีนครองความเป็นผู้นำด้านยานยนต์ไฟฟ้าไปแล้ว และความทะเยอทะยานในการครองความเป็นผู้นำด้าน AI จะสร้างอุปสงค์ด้านพลังงานในระดับที่สูงเป็นพิเศษ
Google มีแผนสร้างศูนย์ข้อมูลปัญญาประดิษฐ์ขนาดใหญ่บนเกาะคริสต์มาส ซึ่งเป็นดินแดนห่างไกลของออสเตรเลียในมหาสมุทรอินเดีย หลังจากลงนามข้อตกลงด้านคลาวด์กับกระทรวงกลาโหมเมื่อต้นปีนี้
บริษัทเทคโนโลยีรายใหญ่ของจีน ซึ่งเป็นเศรษฐกิจขนาดใหญ่อันดับสองของโลก กำลังเร่งเปิดตัวโมเดลการเรียนรู้ของเครื่องรุ่นใหม่ในต้นทุนที่ต่ำกว่าคู่แข่งจากสหรัฐอเมริกาอย่างมาก ซึ่งข้อเสนอที่มีต้นทุนต่ำกว่านี้อาจช่วยเพิ่มอำนาจเชิงอิทธิพลของจีนในเวทีโลก
อุตสาหกรรมยานยนต์ไฟฟ้าขนาดมหาศาลของจีนไม่ได้ส่งผลกระทบเฉพาะต่อภาคยานยนต์เท่านั้น แต่ยังเปลี่ยนแปลงรูปแบบการจำหน่ายเชื้อเพลิงของประเทศอีกด้วย โครงสร้างพื้นฐานการชาร์จที่ขยายตัวอย่างรวดเร็วได้กระตุ้นให้ชาวจีนหลายสิบล้านคนเดินทางในช่วงวันหยุดโกลเดนวีคด้วยรถยนต์ไฟฟ้า ซึ่งส่งผลให้การเพิ่มขึ้นของยอดขายน้ำมันเบนซินในช่วงเวลาดังกล่าวกลับทิศทางจากที่เคยเป็น
เพียงในเดือนตุลาคมที่ผ่านมา เมตาสามารถระดมเงินทุนได้ประมาณ 60,000 ล้านเหรียญสหรัฐ เพื่อใช้ในการสร้างศูนย์ข้อมูล ซึ่งเป็นส่วนหนึ่งของการลงทุนเพื่อแซงหน้าในการแข่งขันด้านปัญญาประดิษฐ์ และครึ่งหนึ่งของเงินทุนดังกล่าวจะไม่ปรากฏเป็นหนี้ในงบดุลของบริษัทโครงสร้างการจัดหาเงินทุนนอกงบดุลที่เคยเป็นที่ถกเถียงจึงกลับมาอีกครั้ง
การปฏิวัติด้านปัญญาประดิษฐ์เป็นสาเหตุของการเลิกจ้างงานในสหรัฐอเมริกาสูงที่สุดสำหรับเดือนตุลาคมในรอบกว่าสองทศวรรษ ตามข้อมูลของบริษัทที่ปรึกษาด้านการจัดหางาน Challenger, Gray & Christmas โดยครั้งสุดท้ายที่มีการเลิกจ้างมากกว่านี้ในเดือนเดียวกันคือปี 2546 ในช่วงที่โทรศัพท์มือถือเริ่มสร้างการเปลี่ยนแปลงในลักษณะใกล้เคียงกัน
วิกฤตพลังงานสะท้อนให้เห็นไปทั่วประเทศ แอมะซอนได้ออกมาระบุว่าบริษัทสาธารณูปโภคในรัฐโอเรกอนซึ่งเป็นเครือของ Berkshire Hathaway ไม่สามารถรองรับแผนการสร้างศูนย์ข้อมูลของบริษัทได้ทันความต้องการพลังงานของ AI ยังส่งผลกระทบต่อผู้บริโภคทั่วไป โดยค่าไฟฟ้าในพื้นที่ใกล้ศูนย์ข้อมูลเพิ่มขึ้นสูงสุดถึงร้อยละ 267 เมื่อเทียบกับห้าปีก่อนแรงกดดันดังกล่าวก่อให้เกิดผู้ชนะบางกลุ่ม หุ้นพลังงานของจีนปรับตัวเพิ่มขึ้นอย่างแข็งแกร่งและนักวิเคราะห์ของ Jefferies ประกาศว่านี่คือ “ยุคทอง” ของนักลงทุนด้านพลังงานสีเขียวขณะที่ผู้บริหารจากต่างประเทศแม้จะวิพากษ์วิจารณ์อุปสรรคจากมาตรการภาษีและการอนุญาตในสหรัฐอเมริกา แต่ยังคงเชื่อมั่นว่าความต้องการพลังงานที่พุ่งสูงจะหนุนการเติบโตของพลังงานลมและแสงอาทิตย์และซิลิคอนแวลลีย์ก็กำลังผลักดันการฟื้นฟูพลังงานนิวเคลียร์ในสหรัฐอเมริกา
Google ระบุว่ามีแผนลงทุน 40,000 ล้านเหรียญสหรัฐในศูนย์ข้อมูลแห่งใหม่สามแห่งในรัฐเท็กซัสเพื่อขยายการดำเนินงานในรัฐดังกล่าว ขณะที่คู่แข่งอย่าง penAI และ Anthropic กำลังวางแผนการลงทุนมูลค่าหลายพันล้านเหรียญสหรัฐเช่นกัน ภายในช่วงสองเดือนที่ผ่านมา บริษัทได้ประกาศแผนลงทุน 15,000 ล้านเหรียญสหรัฐเพื่อสร้างศูนย์โครงสร้างพื้นฐานด้าน AI ในอินเดียตอนใต้ ให้คำมั่นลงทุน 6,400 ล้านเหรียญสหรัฐในทรัพยากรคอมพิวติ้งและการดำเนินงานในเยอรมนี และยืนยันการใช้จ่ายมากกว่า 6,500 ล้านเหรียญสหรัฐในสหราชอาณาจักร เพื่อสนับสนุนการพัฒนา AI เพิ่มเติม
ในขณะที่คนส่วนใหญ่กังวลกับปัญหาด้านจริยธรรมของปัญญาประดิษฐ์ กลับมีผู้อื่นที่กำลังสร้างรายได้จากมัน นักลงทุนกำลังอัดฉีดเงินหลายร้อยล้านเหรียญสหรัฐเข้าสู่สตาร์ทอัพที่พัฒนาผลิตภัณฑ์ AI สำหรับนักกฎหมาย
กองทุนเฮดจ์ฟันด์ของปีเตอร์ ธีล ได้ขายหุ้น Nvidia ออกในไตรมาสที่สาม ท่ามกลางความกังวลที่เพิ่มขึ้นเกี่ยวกับฟองสบู่การลงทุนด้าน AIซึ่งได้ผลักดันให้ Nvidia กลายเป็นบริษัทที่มีมูลค่าสูงที่สุดในโลก ขณะที่ไมเคิล เบอร์รี ผู้จัดการกองทุนชื่อดังจากภาพยนตร์ The Big Short ได้กลายเป็นหนึ่งในนักวิจารณ์ที่มีชื่อเสียงสูงสุด โดยเปิดเผยการลงทุนในฝั่งขาลงต่อทั้ง Nvidia และบริษัทซอฟต์แวร์ Palantir ที่ขับเคลื่อนด้วย AI ชุดของดีลหมุนเวียนมูลค่าหลายพันล้านเหรียญสหรัฐระหว่างผู้ผลิตชิป AI สตาร์ทอัพ ผู้ดำเนินการศูนย์ข้อมูล และผู้เล่นอื่น ๆ ในระบบนิเวศเทคโนโลยี ยิ่งเพิ่มความกังวลว่าอุตสาหกรรมนี้กำลังพยุงตัวเองอยู่
บริษัทยักษ์ใหญ่อย่างกูเกิล เมตา ออราเคิล และแอมะซอน อาจใช้จ่ายรวมกันถึง 600,000 ล้านเหรียญสหรัฐในปี 2569 สำหรับศูนย์ข้อมูลแต่ผลกำไรที่สูงก็อาจไม่เพียงพอสำหรับการขยายตัวอย่างรวดเร็วของพวกเขา
ปัญหาระบบระบายความร้อนในศูนย์ข้อมูลหลักแห่งหนึ่งได้ก่อให้เกิดเหตุขัดข้องครั้งใหญ่ที่ตลาดซื้อขายล่วงหน้าชิคาโก ส่งผลกระทบอย่างรุนแรงต่อการซื้อขายสัญญาซื้อขายล่วงหน้าและออปชัน และสร้างความผันผวนให้กับตลาดทั่วโลก
ศูนย์ข้อมูลที่สนับสนุนการดำเนินงานของ CME Group ระบุว่าได้เสริมความสามารถของระบบระบายความร้อนสำรองแล้วหลังจากเหตุการณ์ความร้อนสูงเกินเมื่อวันที่ 28 พฤศจิกายน ซึ่งทำให้เกิดการหยุดชะงักยาวนานถึง 10 ชั่วโมงและสร้างความปั่นป่วนให้กับตลาด
ChatGPT มีอายุครบสามปีแล้ว แต่ยังไม่ถึงเวลาฉลองอย่างเต็มที่ ปัญญาประดิษฐ์เชิงสร้างสรรค์ยังไม่ได้เปลี่ยนแปลงระเบียบโลกอย่างแท้จริงนอกเหนือจากการไหลบ่าของเงินทุนไปยังบริษัทขนาดใหญ่มากเพียงไม่กี่แห่งในสหรัฐอเมริกา
หน่วยธุรกิจคลาวด์ของAmazon กำลังเปิดตัวชิป AI รุ่นใหม่ล่าสุดTrainium3 ในความพยายามครั้งใหม่ที่จะจำหน่ายฮาร์ดแวร์ที่สามารถแข่งขันกับผลิตภัณฑ์ของ Nvidia และ Google ได้
ออราเคิลซึ่งเคยเป็นยักษ์ใหญ่ด้านฐานข้อมูลที่ดูเชื่องช้าในอดีต และได้กู้ยืมเงินหลายหมื่นล้านเหรียญสหรัฐพร้อมผูกชะตากรรมของบริษัทเข้ากับกระแสการเติบโตของปัญญาประดิษฐ์ ได้เห็นต้นทุนในการป้องกันความเสี่ยงจากการผิดนัดชำระหนี้พุ่งสูงขึ้นในช่วงไม่กี่เดือนที่ผ่านมา ตามรายงานวิจัยของมอร์แกน สแตนลีย์ ธนาคารและผู้ให้กู้รายอื่นที่มีส่วนร่วมในการจัดหาเงินทุนสำหรับเงินกู้ก่อสร้างของบริษัท มีแนวโน้มจะเป็นปัจจัยหลักที่ผลักดันให้ต้นทุนดังกล่าวปรับตัวเพิ่มขึ้น
รัฐบาลทรัมป์กำลังเดินหน้าเร่งรัดการก่อสร้างศูนย์ข้อมูลที่ใช้พลังงานสูง โดยยกระดับให้เป็นประเด็นด้านความมั่นคงแห่งชาติ ในขณะเดียวกันกลับเพิ่มอุปสรรคต่อโครงการฟาร์มพลังงานแสงอาทิตย์และพลังงานลมแห่งใหม่อย่างไรก็ตาม นโยบายทั้งสองอาจขัดแย้งกันเอง เนื่องจากการขัดขวางโครงการพลังงานหมุนเวียนมีความเสี่ยงที่จะชะลอการเติบโตของอุตสาหกรรมปัญญาประดิษฐ์และอาจซ้ำเติมการปรับตัวขึ้นของค่าไฟฟ้า จากข้อมูลจำนวนมากที่ปรากฏ สถานการณ์ดังกล่าวก่อให้เกิดความท้าทายทางการเมืองที่อาจเกิดขึ้นกับทรัมป์ ซึ่งมีเป้าหมายใช้การเติบโตของ AI เป็นเครื่องยนต์ขับเคลื่อนเศรษฐกิจสหรัฐอเมริกา แต่ก็อาจเผชิญแรงตีกลับในการเลือกตั้งหากผู้มีสิทธิเลือกตั้งโทษศูนย์ข้อมูลที่เขาสนับสนุนว่าเป็นสาเหตุของค่าไฟฟ้าที่สูงขึ้น
บริษัทเทคโนโลยีรายใหญ่ของสหรัฐอเมริกาได้ซื้อพลังงานสะอาดรวมกันจำนวน 9.6 กิกะวัตต์ในช่วงครึ่งแรกของปี 2568 ซึ่งเป็นปริมาณไฟฟ้าที่เพียงพอสำหรับบ้านเรือนประมาณ 7.2 ล้านหลัง
ตามที่นิตยสาร The Economist ฉบับสัปดาห์นี้ลงวันที่ 27 พฤศจิกายน อธิบายไว้ว่า ขณะที่ผู้คนจำนวนมากในโลกตะวันตกกำลังกังวลเกี่ยวกับบทบาทของจีนในพลังงานแสงอาทิตย์ ยานยนต์ไฟฟ้า และปัญญาประดิษฐ์ พวกเขากลับมองข้ามความก้าวหน้าอย่างน่าทึ่งของจีนในเทคโนโลยีแนวหน้าสองด้านอื่น ได้แก่ รถยนต์ไร้คนขับ และยารุ่นใหม่การปฏิวัติรถแท็กซี่อัตโนมัติกำลังเร่งตัวขึ้น ซึ่งอาจเปลี่ยนโฉมการคมนาคม โลจิสติกส์ และชีวิตประจำวันในเขตเมือง ขณะเดียวกัน ในด้านการแพทย์ จีนได้เปลี่ยนตัวเองจากผู้ผลิตยาสามัญเลียนแบบ มาเป็นผู้พัฒนายาใหม่รายใหญ่อันดับสองของโลก รวมถึงยาที่ใช้รักษาโรคมะเร็ง เมื่ออุตสาหกรรมเหล่านี้แพร่ขยายไปทั่วโลก จะเป็นตัวอย่างที่ชัดเจนของพลังนวัตกรรมจีน โลกตะวันตกควรเรียนรู้จากจุดแข็งของจีน เพราะหากมองความสำเร็จของจีนเป็นเพียงอีกตัวอย่างหนึ่งของความไม่เป็นธรรม ก็จะยิ่งตกขบวนมากขึ้น
การขยายตัวของทางรถไฟประมาณปี 2344 ถึงปี 2443และบรรดามหาเศรษฐีเจ้าของกิจการที่มีอิทธิพลสูงและอัตตาสูงลิ่ว มีความคล้ายคลึงกับกระแสการเติบโตของปัญญาประดิษฐ์มากกว่าที่หลายคนคิด
กลยุทธ์ด้านปัญญาประดิษฐ์และพลังงานของรัฐบาลทรัมป์ดูเหมือนจะขัดแย้งกันอย่างแท้จริง พลังงานหมุนเวียนสามารถก่อสร้างได้รวดเร็วและมีต้นทุนต่ำ ทำให้เหมาะสมกับการเร่งสร้างศูนย์ข้อมูลในวงกว้าง แต่รัฐบาลกลับสร้างอุปสรรคและยกเลิกสิทธิประโยชน์ทางภาษีสำหรับพลังงานหมุนเวียนหรือว่านโยบายดังกล่าวอาจไม่ได้เป็นเช่นนั้นทั้งหมด
หุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์เผชิญแรงกดดันอย่างหนักจากรายงานผลประกอบการที่น่าผิดหวังของออราเคิลส่งผลให้ความกังวลของนักลงทุนบางส่วนกลับมาอีกครั้งว่าหุ้นกลุ่ม AI อาจมีมูลค่าสูงเกินจริง
สำนักงานสารสนเทศด้านพลังงานของสหรัฐอเมริการะบุในรายงานแนวโน้มพลังงานระยะสั้นว่า การใช้ไฟฟ้าในสหรัฐอเมริกาจะทำสถิติสูงสุดใหม่ในปี 2568 และปี 2569 โดยการเพิ่มขึ้นของอุปสงค์ส่วนหนึ่งมาจากศูนย์ข้อมูลที่รองรับปัญญาประดิษฐ์และคริปโทเคอร์เรนซี รวมถึงการที่ภาคครัวเรือนและภาคธุรกิจใช้ไฟฟ้ามากขึ้น และใช้เชื้อเพลิงฟอสซิลน้อยลงในการให้ความร้อนและการคมนาคม
บริษัทผู้ผลิตอุปกรณ์ชิป ASML Holding NV มีความสำคัญอย่างยิ่งจนความผันผวนของผลการดำเนินงานสามารถส่งผลต่อเศรษฐกิจของเนเธอร์แลนด์และการพัฒนาปัญญาประดิษฐ์ทั่วโลกได้ ปัจจุบัน หนึ่งในแผนการเติบโตที่ใหญ่ที่สุดของบริษัท คือการก่อสร้างวิทยาเขตแห่งใหม่ในภูมิภาคไอนด์โฮเฟน ซึ่งจะจ้างงานมากถึง 20,000 คน ขึ้นอยู่กับว่าบริษัทจะสามารถเชื่อมต่อระบบไฟฟ้าได้หรือไม่แม้จะมีความเสี่ยงสูง แต่ก็ยังไม่มีหลักประกันว่า ASML จะได้รับไฟฟ้าที่จำเป็นเนื่องจากบริษัทเป็นหนึ่งในธุรกิจกว่า 12,000 แห่งในเนเธอร์แลนด์ที่กำลังรอคิวเชื่อมต่อโครงข่ายไฟฟ้า การเติบโตของปัญญาประดิษฐ์ การจำหน่ายยานยนต์ไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็ว และการใช้ไฟฟ้าแทนพลังงานรูปแบบอื่นในเกือบทุกภาคเศรษฐกิจ กำลังทำให้แม้แต่ประเทศที่มั่งคั่งก็เริ่มตื่นตระหนก การวิเคราะห์พิเศษของ Bloomberg Economicsพบว่า ประเทศในกลุ่ม G20 เกือบทั้งหมดกำลังเผชิญแรงกดดันต่อระบบโครงข่ายไฟฟ้าที่เพิ่มขึ้นในช่วงไม่กี่ปีที่ผ่านมา ซึ่งรวมถึงปัญหาการผลิตไม่ทันต่ออุปสงค์ ความผันผวนของราคา ความเสียหายจากผลกระทบด้านสภาพภูมิอากาศ และการสูญเสียในระบบส่งไฟฟ้า
มีการจดทะเบียนยานยนต์ไฟฟ้าใหม่ในสหภาพยุโรปจำนวน 1.45 ล้านคันในปี 2567 ลดลงจาก 1.54 ล้านคันในปี 2566 โดยยอดขายยานยนต์ไฟฟ้าชะลอตัวลงหลังจากรัฐบาลหลายประเทศทยอยยกเลิกมาตรการจูงใจ
ในบรรดาตัวเลขที่น่าตกตะลึงซึ่งออราเคิลเปิดเผยเมื่อสัปดาห์ที่ผ่านมาเกี่ยวกับต้นทุนการขยายศูนย์ข้อมูลด้านปัญญาประดิษฐ์ รายงานที่เผยแพร่เมื่อวันที่ 18 ธันวาคม ระบุถึงภาระผูกพันด้านค่าเช่ารวมมูลค่า 248,000 ล้านเหรียญสหรัฐซึ่ง “เกือบทั้งหมด” เกี่ยวข้องกับศูนย์ข้อมูลและข้อตกลงด้านกำลังการประมวลผลบนคลาวด์
คณะกรรมาธิการยุโรปได้ถอยห่างจากกรอบเวลาที่เคยเข้มงวดที่สุดในโลกสำหรับการยุติการใช้เครื่องยนต์สันดาปภายใน โดยเปิดโอกาสให้ผู้ผลิตและผู้บริโภคมีเวลามากขึ้นในการลดการใช้น้ำมันเบนซินและหนึ่งวันก่อนหน้านั้น บริษัทฟอร์ด มอเตอร์ ได้ประกาศบันทึกค่าใช้จ่ายจำนวน 19,500 ล้านเหรียญสหรัฐจากการถอยห่างจากกลยุทธ์ยานยนต์ไฟฟ้าที่เคยประกาศทุ่มสุดตัวเมื่อแปดปีก่อน
วงดนตรี A-ha ได้ปฏิวัติการชาร์จยานยนต์ไฟฟ้าอย่างไร วงดนตรีผู้สร้างเพลงฮิตอมตะ “Take on Me” มีส่วนช่วยเร่งการเติบโตของการใช้ยานยนต์ไฟฟ้าในกรุงออสโลและปัจจุบัน นอร์เวย์ได้กลายเป็นเมืองหลวงของยานยนต์ไฟฟ้าของโลก
ความต้องการพลังงานคาดว่าจะเพิ่มขึ้นร้อยละ 35 ภายในปี 2583จากการก่อสร้างศูนย์ข้อมูลด้านปัญญาประดิษฐ์ในระดับที่ไม่เคยเกิดขึ้นมาก่อน
แพลตฟอร์ม CarGurus ระบุว่ายานยนต์ไฮบริดคือเรื่องราวความสำเร็จของปี 2568โดยรถที่ขายได้เร็วที่สุดในประเทศในปีนี้คือ Hyundai Palisade Hybrid ซึ่งใช้เวลาอยู่ในโชว์รูมน้อยกว่า 14 วันโดยเฉลี่ย
ซอฟต์แบงก์ได้หารือเกี่ยวกับความเป็นไปได้ในการเข้าซื้อกิจการ Switch ผู้ให้บริการศูนย์ข้อมูลซึ่งได้รับการสนับสนุนจากนักลงทุนรวมถึง DigitalBridge ตามรายงานของ Bloomberg News เมื่อช่วงต้นเดือนธันวาคม โดยเจ้าของ Switch ถูกระบุว่าเรียกร้องมูลค่ากิจการราว 50,000 ล้านเหรียญสหรัฐ รวมภาระหนี้สิน
บริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์ในสหรัฐอเมริกาจำนวน 42 แห่ง ซึ่งประกอบด้วยบริษัท AI โดยตรง 28 แห่ง สาธารณูปโภค 8 แห่ง และผู้ผลิตอุปกรณ์ทุน 6 แห่ง สร้างสัดส่วนร้อยละ 65 ถึงร้อยละ 75 ของกำไร รายได้ และการลงทุนของดัชนี S&P 500 นับตั้งแต่ไตรมาส 4 ปี 2565 บริษัทเพียง 8 แห่ง ได้แก่ Google, Meta, Microsoft, Amazon, TSMC, NVIDIA, AMD และ ASML มีมูลค่าตลาดรวมเพิ่มขึ้นจาก 3 ล้านล้านเหรียญสหรัฐเมื่อเจ็ดปีก่อน เป็น 18 ล้านล้านเหรียญสหรัฐในปัจจุบัน และคิดเป็นร้อยละ 20 ของมูลค่าตลาดโลกในกลุ่มตลาดพัฒนาแล้ว หรือร้อยละ 16 หากรวมตลาดเกิดใหม่ การใช้จ่ายด้านเงินลงทุนของภาคเทคโนโลยีมีสัดส่วนร้อยละ 40 ถึงร้อยละ 45 ของการเติบโต GDP สหรัฐอเมริกาในช่วงสามไตรมาสแรกของปี 2568 ตามข้อมูลของ JPMorgan ลงวันที่ 1 มกราคม 2569
สตาร์ทอัพด้านปัญญาประดิษฐ์ xAI ของอีลอน มัสก์ กำลังลงทุนมากกว่า 20,000 ล้านเหรียญสหรัฐเพื่อสร้างศูนย์ข้อมูลในเมืองเซาเธเวน รัฐมิสซิสซิปปี จากกระแสการเติบโตของปัญญาประดิษฐ์เชิงสร้างสรรค์ที่ผลักดันความต้องการกำลังการประมวลผลที่สูงขึ้น
ทรัมป์เตรียมออกคำสั่งให้ผู้ดำเนินการโครงข่ายไฟฟ้ารายใหญ่ที่สุดของสหรัฐอเมริกาจัดการประมูลพลังงานฉุกเฉิน บังคับให้บริษัทยักษ์ใหญ่ด้านเทคโนโลยีต้องร่วมแบกรับต้นทุนการผลิตไฟฟ้าใหม่เพื่อรองรับศูนย์ข้อมูลโดย PJM ซึ่งเป็นผู้ให้บริการโครงข่ายที่มีศูนย์ข้อมูลใช้พลังงานสูงหนาแน่นที่สุดในโลกในพื้นที่ตอนเหนือของรัฐเวอร์จิเนีย จะมีอำนาจตัดสินใจเพียงเล็กน้อย แม้ศูนย์ข้อมูลจะถูกมองว่ามีความจำเป็นต่อการชนะการแข่งขันด้านปัญญาประดิษฐ์ในระดับโลก แต่ก็เริ่มบังคับให้ครัวเรือนทั่วไปต้องจ่ายต้นทุนให้กับเศรษฐกิจดิจิทัลโดยไม่รู้ตัว
บิตคอยน์
อุปสงค์ด้านการใช้พลังงานจะเพิ่มขึ้นอีกมากเพียงใดจากการทำเหมืองบิตคอยน์ ในช่วงที่ผ่านมาไม่นานนัก การทำเหมืองบิตคอยน์เคยเป็นแหล่งของความต้องการใช้พลังงานในระดับที่สูงมาก และหากความต้องการพลังงานที่มากเกินควรดังกล่าวกลับมาอีกครั้ง ก็จะยิ่งทำให้เมื่อรวมกับปัญญาประดิษฐ์และยานยนต์ไฟฟ้า ถ่านหินและเชื้อเพลิงฟอสซิลกลายเป็นทางเลือกหลักโดยปริยายในการผลิตพลังงานเพิ่มเติมเพื่อรองรับกิจกรรมที่ใช้พลังงานเข้มข้นเหล่านี้ แม้จะเผชิญความท้าทายหลายด้าน การทำเหมืองบิตคอยน์ยังคงดำเนินอยู่ คำตัดสินของศาลในรัฐนิวยอร์กล่าสุดอนุญาตให้เหมืองขนาดใหญ่แห่งหนึ่งสามารถดำเนินการต่อไปได้ แม้จะมีความกังวลด้านสิ่งแวดล้อม สะท้อนให้เห็นถึงการต่อสู้ด้านกฎหมายและกฎระเบียบที่ยังดำเนินอยู่ในภาคส่วนนี้ ในช่วงครึ่งแรกของปี 2567 ผู้ประกอบการเหมืองบิตคอยน์มีผลประกอบการที่แตกต่างกันอย่างมาก โดยหลายรายประสบปัญหาในการดำรงความอยู่รอดจากความผันผวนของราคาบิตคอยน์และต้นทุนการดำเนินงานที่อยู่ในระดับสูงเมื่อสภาพตลาดเปลี่ยนแปลง ผู้ประกอบการเหมืองบางส่วนเริ่มปรับกลยุทธ์ไปสู่ปัญญาประดิษฐ์ โดยใช้ประโยชน์จากโครงสร้างพื้นฐานที่มีอยู่เดิมเพื่อรองรับภาระงานด้าน AI ซึ่งให้กระแสรายได้ที่มีเสถียรภาพมากกว่า การทำเหมืองบิตคอยน์ใช้พลังงานไฟฟ้าประมาณ 112.31 เทราวัตต์ชั่วโมงต่อปี ซึ่งใกล้เคียงกับปริมาณการใช้ไฟฟ้าทั้งหมดของประเทศเนเธอร์แลนด์ และคิดเป็นประมาณร้อยละ 1 ของการใช้ไฟฟ้าทั่วโลก โดยมีแนวโน้มจะเพิ่มขึ้นตามความต้องการที่ขยายตัว
นักลงทุนรายย่อยที่หลั่งไหลเข้าไปลงทุนตามการทดลองบิตคอยน์ขนาดใหญ่ของไมเคิล เซย์เลอร์ กำลังต้องจ่ายราคาที่สูง กลยุทธ์ของบริษัท Strategy Inc. ของเซย์เลอร์ เคยได้รับการยกย่องว่าเป็นการนำคริปโทเคอร์เรนซีมาบรรจุไว้ในหุ้นจดทะเบียน แต่กองทุน ETF ที่ได้รับความนิยมสูงสุดสองกองทุนซึ่งติดตามราคาหุ้นของ Strategy ได้ปรับตัวลดลงมากกว่าร้อยละ 80 ในปีนี้
มาตรการคว่ำบาตร
สหรัฐอเมริกาและสหภาพยุโรปใช้ความได้เปรียบจากการครอบงำระบบทุนนิยมโลกมากขึ้นเรื่อย ๆ เพื่อบังคับใช้มาตรการคว่ำบาตรต่อประเทศอื่น ๆ ผู้นำทางการเมืองที่กำหนดมาตรการคว่ำบาตรเหล่านี้มักโต้แย้งว่าการคว่ำบาตรเป็นทางเลือกที่ “มีมนุษยธรรมมากกว่า” สงคราม แต่ในความเป็นจริงไม่จำเป็นต้องเป็นเช่นนั้น มาตรการคว่ำบาตรคือสงครามในอีกรูปแบบหนึ่ง
ความล้มเหลวของมาตรการคว่ำบาตรในการเปลี่ยนแปลงพฤติกรรมของประเทศเป้าหมายได้รับการพิสูจน์มาอย่างยาวนานว่าเป็นยุทธศาสตร์ทางภูมิรัฐศาสตร์ที่ล้มเหลวมานานหลายทศวรรษ การบังคับให้กลุ่ม International Group of P&I Clubs ตัดการคุ้มครองเรือบรรทุกน้ำมันที่อยู่ภายใต้การคว่ำบาตรหรือที่เรียกว่า “กองเรือเงา” ออกจากระบบประกันภัยระดับโลกที่ครอบคลุมเหตุการณ์น้ำมันรั่ว ส่งผลให้กองเรือเงานี้ประกอบด้วยเรือที่มีอายุเก่ามาก ซึ่งดูเหมือนไม่มีประกันภัยที่ถูกต้อง ลูกเรือดูเหมือนไม่มีคุณสมบัติเพียงพอ อยู่ในช่วงปลายอาชีพ ทำงานบนเรือที่เป็นของผู้ประกอบการที่สนใจเพียงผลกำไร ไม่สนใจการปฏิบัติตามกฎเกณฑ์สากล ไม่สนใจการคุ้มครองสิ่งแวดล้อม ไม่สนใจความปลอดภัยของลูกเรือยากจนที่ทำงานบนเรือเก่าเหล่านี้ และไม่สนใจการปฏิบัติตามมาตรการคว่ำบาตรของสหรัฐฯ และสหราชอาณาจักร และสหภาพยุโรป ทั้งหมดนี้นำไปสู่สถานการณ์ที่เป็นอุบัติเหตุรอวันเกิด ซึ่งจะสร้างความเสียหายให้แก่รัฐชายฝั่ง
ในบทความชื่อ “Peek-a-boo” ในนิตยสาร Lloyd’s List ลงวันที่ 25 พฤศจิกายน 2568 โจชัว มินชิน เขียนว่า “เรามองเห็นคุณ เรารู้ว่าคุณกำลังทำอะไร และเราพร้อมแล้ว” คำกล่าวที่แข็งกร้าวนี้มาจากรัฐมนตรีกลาโหมสหราชอาณาจักรในช่วงท้ายของการแถลงข่าว ซึ่งเขาเปิดเผยว่าเรือ “สอดแนม” ของรัสเซียได้ปฏิบัติการอยู่นอกชายฝั่งตอนเหนือของสกอตแลนด์เมื่อสัปดาห์ก่อน จากนั้นในช่วงสุดสัปดาห์ กระทรวงกลาโหมยืนยันว่าเรือของกองทัพเรืออังกฤษได้ “สกัดกั้น” เรือบรรทุกผลิตภัณฑ์น้ำมันของรัสเซียและเรือรบ โดยติดตามเรือเหล่านั้นตลอดการเดินทางผ่านช่องแคบอังกฤษไปทางตะวันตก ฟังดูน่าตื่นเต้นมาก คำว่า “สกัดกั้น” อาจรุนแรงเกินไปเล็กน้อย เพราะไม่มีเรือรัสเซียลำใดถูกขึ้นตรวจโดยกองกำลังอังกฤษ แต่เป็นเพียงการติดตามจากระยะไกลขณะแล่นผ่านช่องแคบ สิ่งสำคัญคือต้องตระหนักว่าโดยภายนอกแล้ว เรือทั้งสองลำไม่ได้กระทำสิ่งใดผิดกฎหมาย สถานทูตรัสเซียในกรุงลอนดอนกล่าวหาว่ารัฐบาลอังกฤษกำลัง “ปลุกปั่นความคลั่งไคล้ทางทหาร” การเลือกใช้คำว่า “คุกคาม” โดยกระทรวงกลาโหมจึงเป็นการตัดสินใจเชิงถ้อยคำที่มีนัยสำคัญ ไม่นานมานี้นัก เครื่องบินขับไล่จากทั้งสองฝ่ายก็ถูกส่งขึ้นบิน หลังจากเอสโตเนียสกัดกั้นเรือบรรทุกน้ำมันของกองเรือเงา ไม่ยากเลยที่จะจินตนาการว่าสถานการณ์ลักษณะเดียวกันอาจเกิดขึ้นอีกในเร็ววัน จากบทความดังกล่าวข้างต้น คุณคาลิด ฮาชิม กรรการบริหารของบริษัทฯ ได้ส่งอีเมลถึงโจชัวว่า “การทูตคือศิลปะของการพูดคุยกับ ‘ศัตรู’ ราวกับว่าเขาเป็น ‘มิตรที่ดีที่สุด’ ผมเชื่อว่าโลกได้หลงลืมศิลปะแห่งการทูตไปแล้ว และพึ่งพานโยบาย ‘อำนาจคือธรรม’ มากเกินไป การพูดคุกคามทั้งหมดนี้ การส่งเครื่องบินขับไล่ขึ้นบิน ย่อมเป็นการรอให้อุบัติเหตุเกิดขึ้น โดยมีนิ้วที่ไวเกินไปบนไกปืนเป็นต้นเหตุของความโกลาหลที่ไม่อาจคาดเดาได้ในอนาคต” แน่นอนว่าไม่มีการตอบกลับ และก็ไม่ใช่สิ่งที่คาดหวังอยู่แล้ว
มาตรการคว่ำบาตรไม่เคยเปลี่ยนแปลงพฤติกรรมของประเทศใดที่ถูกคว่ำบาตร ไม่ว่าจะใช้มานานเพียงใดหรือรุนแรงเพียงใด ข้อเท็จจริงนี้ควรเป็นบทเรียนว่า มาตรการคว่ำบาตรควรถูกยกเลิกในฐานะนโยบายที่ล้มเหลว ซึ่งก่อให้เกิดผลกระทบโดยไม่ได้ตั้งใจจำนวนมาก ในขณะที่ไม่สามารถหยุดยั้งประเทศที่ถูกมองว่าเป็นผู้กระทำผิดได้
การที่สหภาพยุโรปและฝ่ายอื่น ๆ เริ่มตระหนักถึงผลกระทบโดยไม่ได้ตั้งใจจากการบังคับใช้มาตรการคว่ำบาตรดังกล่าวนั้นเห็นได้ชัด ความพยายามที่จะทำให้การหยุดเรือกองเรือเงาเหล่านี้ดูชอบธรรม ด้วยเหตุผลว่า “ขาดการประกันภัยที่เพียงพอ” ซึ่งเกิดจากกฎหมายของสหภาพยุโรปเองที่ห้าม P&I Clubs ให้ประกันเรือเหล่านี้ เป็นเรื่องที่ย้อนแย้งอย่างยิ่ง
ผลกระทบโดยไม่ได้ตั้งใจอีกประการหนึ่งคือ อู่ปลดระวางเรือปฏิเสธที่จะนำเรือกองเรือเงาเหล่านี้ไปรีไซเคิล เนื่องจากกังวลว่าจะถูกมองว่าเป็นผู้ฝ่าฝืนมาตรการคว่ำบาตร ซึ่งเป็นข้อกล่าวหาที่ไม่มีธุรกิจใดต้องการเผชิญ ส่งผลให้เรือที่หมดอายุการใช้งานเหล่านี้ถูกทิ้งร้าง ลูกเรือบนเรือไม่ได้รับค่าจ้าง และตัวเรือกลายเป็นฝันร้ายที่ยังมีชีวิตสำหรับรัฐชายฝั่งที่ต้องเผชิญกับซากเรือที่ผุพัง แตกสลายลงทีละชิ้นจากสนิม
การข่มขู่และอวดกำลังทั้งหมดนี้ย่อมนำไปสู่ “เหตุการณ์” ระหว่างประเทศที่ไม่ได้ตั้งใจในที่สุด ขอให้สติปัญญาเหนือกว่า และให้โลกตะวันตกฟังคำแนะนำอันสุขุมของเลขาธิการสหประชาชาติที่กล่าวว่า ทุกคนจะปลอดภัยได้ก็ต่อเมื่อทุกเรือปลอดภัย และยุติสาเหตุรากฐานของความตึงเครียดทางทะเลในปัจจุบัน ได้แก่ มาตรการคว่ำบาตร และปฏิบัติการที่บิดเบือนต่อกองเรือเงา ซึ่งไม่จริงใจ ไม่มีประสิทธิผลอย่างดีที่สุด เต็มไปด้วยผลกระทบโดยไม่ได้ตั้งใจ และอันตรายอย่างยิ่งในกรณีเลวร้ายที่สุด
ลูกเรือของ Hafnia สองรายถูกตั้งข้อหาโดยหน่วยงานการท่าเรือสิงคโปร์ จากเหตุเรือชนกันจนมีผู้เสียชีวิต ระหว่างเรือ LR1 Hafnia Nile ขนาด 74,200 เดทเวตตัน ต่อสร้างปี 2560 และเรือบรรทุกน้ำมันดิบขนาด 300,000 เดทเวตตัน Ceres I ซึ่งเป็นส่วนหนึ่งของกองเรือเงา ต่อสร้างปี 2544 เหตุเกิดห่างจากเปดรา บรังกาประมาณ 55 กิโลเมตรในเดือนกรกฎาคม อุบัติเหตุทำให้เกิดไฟไหม้บนเรือ VLCC ส่งผลให้ลูกเรือชื่อ เซลลักกานนู ชันมูกาซุนดารัม เสียชีวิต และเพื่อนร่วมงานชื่อ เกอ จวินฝู ได้รับบาดเจ็บสาหัส เจ้าหน้าที่ Hafnia สองราย คือ ซูไซ ไวเนอร์ สัญชาติอินเดีย อายุ 35 ปี และวิกรมมาเก เปเรรา สัญชาติศรีลังกา อายุ 40 ปี ถูกตั้งข้อหาภายใต้กฎหมายการเดินเรือพาณิชย์ สำนักข่าว CNA รายงาน เอกสารฟ้องร้องระบุว่า เปเรราเป็นเจ้าหน้าที่ควบคุมเวรยามบน Hafnia Nile ในช่วงเช้าตรู่ของวันที่ 19 กรกฎาคม อัยการกล่าวหาว่าเขาล้มเหลวในการ “ประเมินสถานการณ์และความเสี่ยงต่อการเดินเรืออย่างรอบด้าน รักษาการรับรู้สถานการณ์โดยรอบเรือ Hafnia Nile และรับรองว่ามีการเฝ้าระวังที่เหมาะสม” ซึ่งเป็นสาเหตุของการชนกัน ตามที่ระบุในคำฟ้อง
ข้อความข้างต้นแสดงให้เห็นว่า แม้แต่เรือที่มีการประกันครบถ้วน บริหารจัดการอย่างดี และดำเนินงานอย่างเป็นระบบ จากบริษัทจดทะเบียนขนาดใหญ่ในระดับของ Hafnia ก็ยังสามารถกลายเป็น “ฝ่ายผิด” ที่ต้องรับผิดชอบต่อการชนกับเรือ VLCC ที่ทอดสมออยู่นิ่ง ๆ จาก “กองเรือเงา” ซึ่งถูกกล่าวหากันโดยทั่วไปว่าไม่มีประกัน บริหารจัดการย่ำแย่ มีลูกเรือที่อยู่ในช่วงปลายอาชีพเดินเรือ และมีเจ้าของที่ไม่ใส่ใจสวัสดิภาพลูกเรือ ขอชื่นชมกระบวนการยุติธรรมของสิงคโปร์ ที่ความยุติธรรมไม่ถูกครอบงำด้วยอคติหรือภาพเหมารวมที่กำลังหมุนวนอยู่ทั่วโลกเกี่ยวกับกองเรือเงา และมีความกล้าหาญและซื่อสัตย์เพียงพอที่จะชี้ความรับผิดไปยังฝ่ายที่ควรรับผิดจริง การเหมารวมและประณามเรือบรรทุกน้ำมันกองเรือเงาที่ถูกคว่ำบาตร การห้ามไม่ให้เข้าถึงการประกันภัยที่เหมาะสม และการโยนความผิดทุกประการในอุตสาหกรรมเดินเรือให้กับพวกเขา อาจไม่ใช่แนวทางที่ถูกต้องในการดำเนินธุรกิจของเรา
กลุ่มฮูตี หลังจากถูกคว่ำบาตรและถูกทิ้งระเบิดอย่างหนักตลอดระยะเวลากว่า 10 ปีที่ผ่านมาโดยหลายฝ่าย ยังคงสามารถรักษาความสำคัญและบทบาทของตนไว้ได้ พวกเขายังสามารถทำลายโดรนรีเปอร์ ยึดโดรนบางลำ และสร้างความเสียหายให้มหาอำนาจของโลกคิดเป็นมูลค่าหลายพันล้านแหรียญสหรัฐด้วยขีปนาวุธและโดรนที่พัฒนาเองและมีความซับซ้อนสูง แม้จะอยู่ภายใต้มาตรการคว่ำบาตรทั้งหมด เหตุการณ์กลุ่มฮูตีจมเรือสินค้า 2 ลำที่มีความเชื่อมโยงทางการค้ากับอิสราเอลเมื่อเดือนเมษายน 2568 บริเวณน่านน้ำเมืองโฮเดดาห์ ส่งผลให้ทะเลแดงกลายเป็น'พื้นที่ต้องห้าม' ที่เจ้าของเรือพาณิชย์ผู้มีความรอบคอบไม่อาจเสี่ยงใช้งาน
ทางออกของความเสี่ยงทั้งหมดนี้เรียบง่ายที่สุด คือการ'ไม่' นำเรือเข้าสู่พื้นที่อันตราย ซึ่งเท่ากับเป็นการนำชีวิตลูกเรือไปเสี่ยงตายเพียงเพื่อแลกกับผลกำไรส่วนต่างมหาศาล สำหรับ PSL เรามีนโยบายชัดเจนที่จะไม่เดินเรือเข้าเทียบท่าในยูเครนหรือรัสเซีย รวมถึงไม่อนุญาตให้เรือในกองเรือของเราแล่นผ่านช่องแคบบับเอลมันเดบและทะเลแดง ไม่ว่าเส้นทางดังกล่าวจะทำกำไรได้มากเพียงใดก็ตาม ด้วยเหตุนี้ เราจึงไม่มีความจำเป็นต้องพึ่งพา'การจดทะเบียนเรือแบบอำพราง' (Shadowy Registries) เพื่อหลบเลี่ยงการตรวจสอบแต่อย่างใด
ยังมีอีกหนึ่งทางออกที่ง่ายต่อปัญหาที่ซับซ้อนนี้ คือการปรับเบี้ยประกันภัยความเสี่ยงจากสงครามทางทะเลให้สูงมากจนแม้จะมีอัตราค่าระวางเรือระดับพรีเมียม ทะเลแดงก็จะหมดเสน่ห์ทางเศรษฐกิจ หรือดีกว่านั้นคือ ปฏิเสธการรับประกันเรือหรือการเดินเรือผ่านทะเลแดงไปเลย
Gunvor ผู้ค้าสินค้าโภคภัณฑ์จากสวิตเซอร์แลนด์ ระบุว่าได้ถอนข้อเสนอในการซื้อสินทรัพย์ต่างประเทศของ Lukoilหลังจากกระทรวงการคลังสหรัฐฯ เรียกบริษัทดังกล่าวว่าเป็น “หุ่นเชิดของรัสเซีย” และส่งสัญญาณถึงการคัดค้านของวอชิงตันต่อข้อตกลงนี้
มิเชลล์ วีส บ็อกมันน์ นักวิเคราะห์ข่าวกรองทางทะเลอาวุโสของ Windward กล่าวว่า “สถานการณ์นี้ทำให้เรือเหล่านี้มีตัวเลือกด้านการค้าและการจดทะเบียนธงลดลง ซึ่งนำไปสู่การเกิดขึ้นของการใช้ธงปลอมตลอดปี 2568”(ข้อมูลจาก TradeWindsวันที่ 28พฤศจิกายน2568)
เพื่อประโยชน์ส่วนรวม บทความแสดงความคิดเห็นใน Lloyd’s List ลงวันที่ 3 ธันวาคม 2568 โดย เดแคลน บุช ผู้สื่อข่าวอาวุโส เขียนว่า มาตรการคว่ำบาตรของชาติตะวันตกทำให้แทบเป็นไปไม่ได้ที่จะรีไซเคิลเรือบรรทุกน้ำมันกองเรือเงาในรูปแบบปกติ เรือเหล่านี้เป็นเครื่องผลิตเงินสดลอยน้ำสำหรับเจ้าของ ซึ่งจะยังคงนำออกเดินเรือต่อไปตราบใดที่ยังทำกำไรได้ ยิ่งเรือเก่าและไม่มีประกันเหล่านี้ทำงานนานเท่าใด ความเสี่ยงของการเกิดเหตุแบบ Exxon Valdez อีกครั้ง โดยไม่มีใครรับผิดชอบค่าเก็บกู้ก็ยิ่งเพิ่มขึ้นตามกฎหมาย อินเดียสามารถรับเรือที่ถูกคว่ำบาตรเข้ารื้อได้โดยตรง อู่ปลดระวางเรือส่วนใหญ่ไม่กล้าแตะต้องหากไม่มีการคุ้มครองอย่างเป็นทางการจากสหรัฐฯ เมื่อเผชิญกับต้นทุนและความยุ่งยากในการปลดระวางเรือบรรทุกน้ำมันที่ถูกคว่ำบาตร ซึ่งอาจคืนทุนไปแล้วถึงห้าเท่า เจ้าของที่ไม่โปร่งใสน่าจะเลือกทิ้งเรือและลูกเรือไปเลย จีนอาจช่วยได้ เนื่องจากมีอู่ปลดระวางเรือที่ดี แต่ได้ห้ามไม่ให้รีไซเคิลเรือต่างชาติไปแล้ว อย่างไรก็ตาม ในเมื่อจีนเป็นผู้ซื้อน้ำมันจากเรือเหล่านี้ ก็สมเหตุสมผลที่จีนจะเป็นผู้จ่ายค่ามลพิษที่อาจเกิดขึ้น สิ่งนี้จะสร้างงานจำนวนมาก เหล็กเศษจำนวนมาก และเป็นโอกาสในการแสดงบทบาทผู้นำบนเวทีโลกด้วยการช่วยปกป้องสิ่งแวดล้อม จากบทความข้างต้น คุณคาลิด ฮาชิม กรรมการผู้จัดการของบริษัทฯ ได้เขียนความเห็นตอบกลับว่า “เรียน เดแคลน บทความของคุณชี้ให้เห็นถึงทุกสิ่งที่ผิดพลาดในระบอบการคว่ำบาตร โดยไม่กล่าวอย่างตรงไปตรงมาว่า มาตรการคว่ำบาตรไม่ควรถูกประกาศใช้ตั้งแต่แรก ตอนนี้คุณกลับกังวลถึงความเสี่ยงของการเกิดภัยพิบัติแบบ Exxon Valdez อีกครั้ง โดยไม่มีใครรับผิดชอบค่าเก็บกู้ หลังจากมาตรการคว่ำบาตรได้ห้ามไม่ให้กลุ่ม P&I Clubs ทำประกันเรือเหล่านี้ ความกังวลถัดมาคือ เรือกองเรือเงาเหล่านี้จะถูกทิ้งโดยเจ้าของที่ไร้จริยธรรม โดยโยนภาระให้รัฐชายฝั่งที่ไม่ได้มีส่วนสร้างปัญหาการคว่ำบาตรนี้เลย และคุณจบด้วยการเรียกร้องให้จีนเป็น “ฝ่ายดี” มาช่วยกู้สถานการณ์แทนผู้สร้างมาตรการคว่ำบาตร และกำจัดเรือผุพังเหล่านี้ออกไปจากการสร้างหายนะด้านสิ่งแวดล้อม คุณตระหนักหรือไม่ว่า ระบอบการคว่ำบาตรทั้งหมดนี้ดูเป็นอย่างไรในสายตาของผู้สังเกตการณ์ ลงชื่อ เพื่อนของคุณ คาลิด”
เกมการคว่ำบาตรจนถึงขณะนี้ไม่เคยเป็นเรื่องของการหยุดยั้งการไหลของน้ำมัน ผู้ที่เข้าใจสถานการณ์ดีต่างมองมานานแล้วว่านี่คือการทำร้ายเศรษฐกิจรัสเซียมากกว่าการหยุดเรือไม่ให้ทำการค้า (ข้อมูลจาก Lloyd’s List, op-edวันที่ 4 ธันวาคม 2568)
มาตรการคว่ำบาตรเป็นเรื่องซับซ้อน ซับซ้อนทั้งในการติดตามและในการบังคับใช้ เพียงดูชุดมาตรการคว่ำบาตรจำนวนมากที่รัฐบาลตะวันตกกำหนดต่อรัสเซีย นับตั้งแต่การรุกรานยูเครนเต็มรูปแบบในปี 2565 มาตรการเหล่านี้ทำให้ชีวิตของชาวรัสเซียยากลำบากขึ้นจริงโดยจำกัดการเข้าถึงเทคโนโลยีการขุดเจาะจากตะวันตก และกำหนดเพดานราคาน้ำมันดิบและผลิตภัณฑ์พลังงาน ส่งผลให้รายได้ถูกจำกัดลง อย่างไรก็ตาม จนถึงขณะนี้ มาตรการคว่ำบาตรยังไม่สามารถสร้างความเจ็บปวดได้มากพอที่จะบีบให้เครมลินยอมเข้าสู่การเจรจาหยุดยิง
สหรัฐอเมริกาได้ยึดเรือบรรทุกน้ำมันที่ถูกคว่ำบาตรลำหนึ่งนอกชายฝั่งเวเนซุเอลา ประธานาธิบดีโดนัลด์ ทรัมป์ กล่าว โดยการเคลื่อนไหวดังกล่าวได้ส่งผลให้ราคาน้ำมันปรับตัวสูงขึ้น และยกระดับความตึงเครียดระหว่างวอชิงตันกับกรุงการากัสอย่างรุนแรง
หากประธานาธิบดีทรัมป์บังคับให้เกิดการเปลี่ยนแปลงรัฐบาลในเวเนซุเอลา บริษัทพลังงานรายใหญ่จากโลกตะวันตกมีแนวโน้มจะหลั่งไหลกลับเข้าสู่ประเทศที่อุดมด้วยทรัพยากรน้ำมันแห่งนี้ และเสียงเรียกร้องให้เวเนซุเอลาออกจากกลุ่มโอเปกก็น่าจะเพิ่มมากขึ้น อย่างไรก็ดี เวเนซุเอลามีแนวโน้มที่จะยังคงรักษาที่นั่งในกลุ่มผู้ผลิตน้ำมันดังกล่าวต่อไปไม่ว่าจะเกิดอะไรขึ้นเนื่องจากสอดคล้องกับเป้าหมายทางภูมิรัฐศาสตร์ในภาพรวมของทรัมป์มากกว่า
สหรัฐอเมริกากำลังเตรียมการสกัดกั้นเรือเพิ่มเติมที่ขนส่งน้ำมันจากเวเนซุเอลา ภายหลังการยึดเรือบรรทุกน้ำมันดังกล่าว ขณะเดียวกัน สหรัฐฯ ยังได้ออกมาตรการคว่ำบาตรชุดใหม่ต่อครอบครัวของประธานาธิบดีนิโกลัส มาดูโรในขณะที่รัสเซียได้ติดต่อไปยังผู้นำที่กำลังเผชิญแรงกดดันรายนี้ ซึ่งเพิ่มความเป็นไปได้ว่าเขาอาจต้องแสวงหาที่ลี้ภัยในต่างประเทศ
มาเรีย โครินา มาชาโด ผู้ได้รับรางวัลโนเบลสาขาสันติภาพ กล่าวว่า เธอมุ่งหวังให้การเปลี่ยนผ่านในเวเนซุเอลาเป็นไปอย่างสันติโดยเธอมีแผนจะนำรางวัลกลับประเทศแต่ยังไม่ได้ระบุกรอบเวลาที่ชัดเจนว่าจะเดินทางกลับเมื่อใด หลังจากสิ้นสุดการใช้ชีวิตหลบซ่อนตัวเป็นเวลาหนึ่งปี
ปัญหาที่แท้จริงก็คือ มาตรการคว่ำบาตรไม่ได้เกี่ยวกับการฝ่าฝืน “ระเบียบโลกที่ยึดตามกติกา” แต่อย่างใด เพราะระเบียบดังกล่าวจะถูกนำมาใช้ก็ต่อเมื่อฝ่ายที่มีอำนาจต้องการเท่านั้น และหากไม่ต้องการ พวกเขาก็สามารถใช้มาตรการคว่ำบาตรผู้ที่อ่อนแอได้เสมอ
ข่าวการขนส่งทางทะเล
จากข้อมูลอู่ต่อเรือใหม่ที่มีการติดตามอยู่ในปัจจุบัน จำนวนอู่ต่อเรือที่ยังดำเนินการอยู่มีเพียงประมาณครึ่งหนึ่งของระดับการผลิตสูงสุดในรอบวัฏจักรการต่อเรือครั้งก่อนหน้า ซึ่งเกิดขึ้นในปี 2553 ที่ระดับ 57 ล้าน CGT หลังจากการควบรวมกิจการและการลดกำลังการผลิตในช่วงทศวรรษ 2553 โดยเราประเมินว่ากำลังการผลิตได้หดตัวลงสูงสุดถึงร้อยละ 40 ระหว่างปี 2553 ถึงปี 2563 ก่อนที่จะเริ่มเพิ่มขึ้นอีกครั้งในระยะหลัง แม้เราคาดว่าจีนจะส่งมอบเรือคิดเป็นร้อยละ 52 ของ CGT ในปีนี้แต่หากวัดในแง่จำนวนลำ สัดส่วนดังกล่าวจะลดลงเหลือประมาณร้อยละ 40 ของจำนวนเรืออุตสาหกรรมต่อเรือได้รับความสนใจจากการลงทุนตั้งแต่ระดับการผลิต “แตะจุดต่ำสุด” ในช่วงต้นทศวรรษนี้ โดยในปี 2563 อยู่ที่ 30 ล้าน CGT และคาดการณ์ว่าในปี 2568 จะเพิ่มขึ้นเป็น 44 ล้าน CGT การต่ออายุกองเรือ เทคโนโลยีสีเขียว และตลาดเช่าเรือที่อยู่ในระดับแข็งแกร่ง ล้วนเป็นปัจจัยสนับสนุนความต้องการต่อเรือใหม่ ขณะที่ราคาที่ปรับตัวสูงขึ้นก็ช่วยหนุนอัตรากำไร แม้ว่าต้นทุนโครงสร้างจะมีการเปลี่ยนแปลงอย่างมีนัยสำคัญก็ตาม การเพิ่มขึ้นของกำลังการผลิตส่วนหนึ่งมาจากการลงทุนเพื่อยกระดับประสิทธิภาพการผลิต ซึ่งส่วนใหญ่เกิดขึ้นในจีน และเป็นการปรับเพิ่มเล็กน้อยในภูมิภาคอื่น ขณะที่การลงทุนด้านโครงสร้างพื้นฐานทางกายภาพเกือบทั้งหมดจนถึงปัจจุบันก็เกิดขึ้นในจีนเช่นกัน โดยคิดเป็นประมาณร้อยละ 70 ของโครงการขยายกำลังการผลิตที่มีการติดตาม อย่างไรก็ตาม แตกต่างจากวัฏจักรการต่อเรือครั้งก่อน การลงทุนรอบนี้ไม่ได้เกิดในอู่ต่อเรือใหม่ทั้งหมด แต่เป็นการขยายหรือการเปิดใช้งานอู่ต่อเรือเดิมอีกครั้งค่าเฉลี่ยของคำสั่งต่อเรือต่ออู่ในปัจจุบันก็สูงกว่าสมัยก่อน โดยในจีนอยู่ที่ 17 ลำต่ออู่ เทียบกับประมาณ 10 ลำในปี 2553ซึ่งสะท้อนถึงการควบรวมกิจการ ในธุรกิจที่มีการแข่งขันสูงและเป็นวัฏจักรยาว ความคืบหน้าอาจเป็นไปอย่างยากลำบาก แต่ก็ยังมีโอกาสให้เติบโต ในภูมิภาคที่มีประวัติการต่อเรือยาวนานอย่างยุโรป นโยบายทางทะเลของภาครัฐกำลังมีการปรับเปลี่ยน ขณะที่การต่ออายุกองเรือในภูมิภาคซึ่งมีอายุเฉลี่ยสูง เช่น เรือขนาดเล็กหรือเรือเฟอร์รี่ การฟื้นตัวของธุรกิจเรือสำราญ นวัตกรรมเทคโนโลยีสีเขียว และความต้องการซ่อมเรือในระดับภูมิภาค ล้วนเป็นแรงสนับสนุนที่สำคัญ ผู้นำตลาดเดิมซึ่งยังคงเป็นผู้ต่อเรือเพื่อการส่งออกที่มีคุณภาพสูงอย่างเกาหลีใต้ ซึ่งมีส่วนแบ่งตลาดร้อยละ 34 ในปี 2551 และคาดว่าจะอยู่ที่ร้อยละ 27 ในปี 2568และญี่ปุ่น ซึ่งเคยมีส่วนแบ่งตลาดสูงถึงร้อยละ 54 ในปี 2525 และคาดว่าจะลดลงเหลือร้อยละ 12 ในปี 2568ต่างก็กำลังลงทุนเพื่อรับมือกับแรงกดดันด้านต้นทุนและแรงงานภายในประเทศ เช่น การลงทุนในฐานการผลิตต้นทุนต่ำ หรือการใช้ประโยชน์จากโอกาสทางตลาดที่เกิดจากภูมิรัฐศาสตร์ เช่น ในสหรัฐอเมริกา ดังนั้น เมื่อผ่านมาครึ่งทางของทศวรรษแห่งการขยายตัว อุตสาหกรรมต่อเรือและซ่อมเรือยังคงเป็นภาคส่วนสำคัญของอุตสาหกรรมการขนส่งทางทะเลโลก และจะยังคงมอบทั้งความเสี่ยงและโอกาสในหลากหลายขนาดต่อไป (ข้อมูลจาก Clarksons, SIW วันที่ 14 พฤศจิกายน 2568)
ณ ต้นเดือนพฤศจิกายน กองเรือขนส่งสินค้าตู้คอนเทนเนอร์ทั่วโลกมีจำนวน 7,007 ลำ คิดเป็นความจุรวม 32.7 ล้าน TEUหลังจากทะลุระดับดังกล่าวในเดือนตุลาคม นับตั้งแต่จุดเริ่มต้นของการใช้ตู้คอนเทนเนอร์ในปี 2499 ต้องใช้เวลาจนถึงปี 2528 จึงจะมีกองเรือครบ 1,000 ลำ ระดับ 2,000 ลำเกิดขึ้นในปี 2539 3,000 ลำในปี 2545 4,000 ลำในปี 2549 5,000 ลำในปี 2553 และ 6,000 ลำในปี 2565 การเพิ่มขึ้นล่าสุดจำนวน 1,000 ลำใช้เวลาเพียง 37 เดือน ซึ่งเป็นการเพิ่มขึ้นที่รวดเร็วที่สุด เทียบกับช่วงการขยายตัวสู่ 5,000 ลำที่ใช้เวลา 42 เดือน ระหว่างเดือนพฤศจิกายน 2549 ถึงพฤษภาคม 2553 ซึ่งส่วนหนึ่งมาจากคำสั่งต่อเรือของเจ้าของเรือเช่าเหมาลำที่ได้รับการสนับสนุนทางการเงินจากโครงสร้าง “KG” ของเยอรมนี การขยายตัวอย่างรวดเร็วนี้ขับเคลื่อนโดยการสั่งต่อเรือครั้งใหญ่ในช่วงปี 2564 ถึงปี 2565 จำนวน 1,094 ลำ ภายหลังการฟื้นตัวจากโควิด โดยสายการเดินเรือได้ปรับปรุงกองเรือด้วยเรือรุ่นใหม่ที่สามารถใช้เชื้อเพลิงทางเลือกได้ โดยคิดเป็นร้อยละ 32 ของจำนวนคำสั่งต่อเรือตั้งแต่ต้นปี 2563 และร้อยละ 57 เมื่อวัดตาม TEU เพื่อให้บริการขนส่งที่เป็นมิตรต่อสิ่งแวดล้อมมากขึ้น การเพิ่มขึ้นอีก 1,000 ลำถัดไปอาจเกิดขึ้นได้อย่างรวดเร็วเช่นกัน เนื่องจากปัจจุบันสมุดคำสั่งต่อเรือมีจำนวน 1,109 ลำ โดย 991 ลำมีกำหนดส่งมอบก่อนสิ้นปี 2571 และคาดว่าความจุรวมตาม TEU จะเติบโตประมาณร้อยละ 5 ถึงร้อยละ 6 ต่อปีในช่วงปี 2569 ถึงปี 2570 การกลับมาลงทุนต่อเรือใหม่อย่างเร่งตัวในช่วงไม่กี่ปีที่ผ่านมา ซึ่งมีคำสั่งต่อเรือ 936 ลำตั้งแต่ต้นปี 2567 จะยังคงผลักดันจำนวนเรือให้เพิ่มขึ้นต่อไป อย่างไรก็ดี การปลดระวางเรือยังมีจำนวนน้อยเกินกว่าจะชดเชยการส่งมอบเรือใหม่ได้ โดยเฉพาะในภาวะที่อัตราค่าเช่าเรืออยู่ในระดับสูงเป็นประวัติการณ์นอกเหนือจากช่วงโควิด สถานการณ์นี้ไม่น่าจะคงอยู่ตลอดไป เนื่องจากมีเรือขนส่งสินค้าตู้คอนเทนเนอร์ 1,427 ลำ หรือร้อยละ 20 ที่มีอายุมากกว่า 20 ปี และอีก 3,250 ลำ หรือร้อยละ 46 ที่มีอายุมากกว่า 15 ปี เมื่อเรือเหล่านี้ถูกนำไปรีไซเคิล จำนวนเรืออาจเข้าสู่ภาวะทรงตัวก่อนจะลดลง โดยเรือขนาดเล็กจำนวนมากจะออกจากกองเรือ แม้ว่าความจุรวมตาม TEU จะยังคงขยายตัวจากการส่งมอบเรือขนาดใหญ่ขึ้นเพื่อรองรับการเติบโตของการค้าโลก (ข้อมูลจาก Clarksons, SIW วันที่ 21 พฤศจิกายน 2568)
ท่าเรือหลักของสหรัฐอเมริกาที่ลอสแอนเจลิส ซึ่งเป็นศูนย์กลางการนำเข้าตู้คอนเทนเนอร์จากเอเชีย ได้ออกเอกสารชี้แจงต่อสื่อเมื่อวานนี้ โดยนำเสนอประเด็นที่น่าสนใจเกี่ยวกับอุปสงค์การนำเข้าของสหรัฐฯ ไปจนถึงปี 2569 หนึ่งในนั้นคือการคาดการณ์ว่าปริมาณนำเข้าในปีหน้าจะปรับลดลงในระดับตัวเลขหลักเดียวเนื่องจากเชื่อว่าสินค้าคงคลังยังอยู่ในระดับสูง ซึ่งมุมมองดังกล่าวขัดแย้งกับความหวังว่าจะเกิดวัฏจักรการเติมสต็อกในสหรัฐฯ ในเร็ว ๆ นี้ ซึ่งเราเชื่อว่าเป็นปัจจัยที่ช่วยหนุนราคาหุ้นกลุ่มการขนส่งตู้คอนเทนเนอร์ในช่วงที่ผ่านมา รวมถึงบริษัท Maersk (ข้อมูลจาก DNB Carnegie วันที่ 17 ธันวาคม 2568)
Drewry คาดว่าตลาดเรือขนส่งสินค้าแห้งเทกองจะปรับตัวดีขึ้นในปี 2569หลังจากต้องเผชิญกับการหยุดชะงักจากภูมิรัฐศาสตร์และความไม่แน่นอนด้านการค้า ซึ่งมีอิทธิพลต่อบรรยากาศตลาดมากกว่าปัจจัยพื้นฐานด้านอุปสงค์และอุปทาน ครึ่งหลังของปี 2568 ได้เริ่มแสดงสัญญาณของการทรงตัวอย่างชัดเจน ขณะที่การผ่อนคลายนโยบายของสำนักงานผู้แทนการค้าสหรัฐฯ รวมถึงการพักรบด้านภาษีระหว่างสหรัฐฯ และจีนที่ประกาศในช่วงต้นเดือนพฤศจิกายน ได้ช่วยลดความเสี่ยงของการเกิดแรงกระแทกด้านภาษีในวงกว้างอย่างฉับพลัน และสร้างฉากหลังที่มีเสถียรภาพมากขึ้นสำหรับการค้าโภคภัณฑ์ในปี 2569 เมื่อสภาพแวดล้อมมหภาคเริ่มสงบลงและปัจจัยพื้นฐานกลับมามีบทบาทมากขึ้น ตลาดเรือขนส่งสินค้าแห้งเทกองจึงก้าวเข้าสู่ปี 2569 ด้วยมุมมองที่สร้างสรรค์มากขึ้น ปัจจัยหนุนด้านบวกที่สนับสนุนความคาดหวังว่าตลาดค่าระวางจะปรับตัวดีขึ้นเล็กน้อยในปีหน้า ได้แก่ การเติบโตของการขนส่งบอกไซต์ซึ่งช่วยเสริมศักยภาพด้านบวกของเรือขนาดเคปไซส์ในปี 2569 การเคลื่อนย้ายถั่วเหลืองจากอเมริกาใต้ซึ่งจะเป็นแรงขับเคลื่อนสำคัญของปี 2569 และความต้องการเหล็กที่เพิ่มขึ้นของอินเดียซึ่งเพิ่มน้ำหนักให้กับอุปสงค์ในปีดังกล่าว ขณะที่ความเสี่ยงด้านลบที่สำคัญ ได้แก่ ระลอกการส่งมอบเรือใหม่ที่อาจลบล้างผลบวกในปี 2569 อินเดียและกินีซึ่งเป็นคู่เหล็กที่ให้ภาพรวมอุปทานแร่เหล็กที่ไม่โดดเด่นสำหรับปี 2569 และการหยุดยิงในทะเลแดงซึ่งอาจทำให้ระยะทางการเดินเรือลดลง
ในปี 2568 ปริมาณคำสั่งต่อเรือลดลงประมาณหนึ่งในสาม หรือร้อยละ 27 ในแง่ CGT แม้ว่าจะลดลงจากระดับสูงสุดในรอบ 15 ปีในปี 2567 ซึ่งกำลังการผลิตถูกขายล่วงหน้าออกไปมากแล้ว การสั่งต่อเรือขนส่งสินค้าตู้คอนเทนเนอร์ครองสัดส่วนหลักของกิจกรรมตลอดทั้งปี โดยคิดเป็นร้อยละ 41 ของคำสั่งต่อเรือทั้งหมด มีคำสั่งต่อเรือรวมมูลค่า 59,000 ล้านเหรียญสหรัฐ หรือ 4.8 ล้าน TEU โดยร้อยละ 73 มาจากสายการเดินเรือ และครอบคลุมทั้งเรือขนาดใหญ่และเรือฟีดเดอร์ แม้จะมีความไม่แน่นอนด้านกฎระเบียบการปล่อยมลพิษ แต่ร้อยละ 65 ของคำสั่งต่อเรือเมื่อวัดตาม TEU เป็นเรือที่ใช้เชื้อเพลิงทางเลือก ส่วนที่เหลือแบ่งเป็นเรือที่เตรียมพร้อมและเรือแบบดั้งเดิม หากการลงทุนในเรือขนส่งสินค้าตู้คอนเทนเนอร์ชะลอตัวลงในปี 2569 อู่ต่อเรือก็จะคาดหวังให้ภาคส่วนอื่นเข้ามามีบทบาทมากขึ้น การสั่งต่อเรือบรรทุกน้ำมัน โดยเฉพาะเรือบรรทุกน้ำมันดิบ ปิดปีได้อย่างแข็งแกร่ง แต่ยังคงลดลงร้อยละ 31 เมื่อเปรียบเทียบกับปีก่อนหน้า เช่นเดียวกับการสั่งต่อเรือขนส่งสินค้าแห้งเทกอง ขณะที่ภาค LPG และ LNG ชะลอตัวลง แม้จะมีแนวโน้มที่ดีขึ้นในปี 2569 รวมถึงภาค PCC แต่มีการสั่งต่อเรือสำราญทำสถิติสูงสุดที่มูลค่า 31,800 ล้านเหรียญสหรัฐ (ข้อมูลจาก Clarksons, SIW วันที่ 9 มกราคม 2569)
ภาษีและการค้า
จีนจะระงับการเก็บภาษีตอบโต้ต่อการนำเข้าสินค้าจากสหรัฐอเมริการวมถึงภาษีสำหรับสินค้าเกษตร ภายหลังการประชุมของผู้นำทั้งสองประเทศเมื่อสัปดาห์ที่ผ่านมา โดยทางการปักกิ่งยืนยันข่าวดังกล่าว อย่างไรก็ดี การนำเข้าถั่วเหลืองจากสหรัฐฯ ยังคงต้องเผชิญกับภาษีในอัตราร้อยละ 13
ศาลสูงสุดของสหรัฐอเมริกามีกำหนดพิจารณาว่า มาตรการภาษีของทรัมป์นั้นถูกต้องตามกฎหมายหรือไม่
สหรัฐอเมริกาและจีนได้ระงับการจัดเก็บค่าธรรมเนียมท่าเรือต่อเรือของกันและกันเป็นระยะเวลาหนึ่งปี และชะลอการสอบสวนแนวปฏิบัติด้านการเดินเรือของอีกฝ่ายซึ่งเป็นอีกหนึ่งสัญญาณของการผ่อนคลายความตึงเครียดระหว่างสองเศรษฐกิจที่ใหญ่ที่สุดของโลก รัฐบาลทรัมป์ได้พักการสอบสวนอุตสาหกรรมต่อเรือของจีน ขณะที่จีนระบุว่าจะระงับการสอบสวนของตนเอง และเลื่อนการจัดเก็บค่าธรรมเนียมพิเศษต่อเรือของสหรัฐฯ ออกไป นอกจากนี้ จีนยังกล่าวว่าได้ระงับมาตรการคว่ำบาตรต่อบริษัทย่อยในสหรัฐฯ ของผู้ต่อเรือรายใหญ่จากเกาหลีใต้ คือ Hanwha Ocean Co.
ข้อตกลงพักรบทางการค้าล่าสุดระหว่างสหรัฐอเมริกาและจีนถือเป็นข่าวที่น่ายินดี แม้ว่าจีนจะกลับมาซื้อถั่วเหลืองจากสหรัฐฯ อีกครั้ง แต่ตลอดทั้งปีที่ผ่านมา จีนได้หันไปซื้อถั่วเหลืองจากบราซิลและประเทศอื่นเป็นหลัก ภายใต้ข้อตกลงใหม่ จีนจะนำเข้าถั่วเหลืองจากสหรัฐฯ จำนวน 12 ล้านตันในปีนี้ ซึ่งเป็นเพียงครึ่งหนึ่งของปริมาณที่นำเข้าเมื่อปีก่อน กล่าวอีกนัยหนึ่ง กลยุทธ์การเผชิญหน้าทางการค้าของทำเนียบขาวได้ตัดการค้าถั่วเหลืองของเกษตรกรสหรัฐฯ กับจีนในปี 2568 ลงครึ่งหนึ่ง
ทรัมป์กล่าวว่าสหรัฐอเมริกาอยู่ในภาวะ “ใกล้มาก” ที่จะบรรลุข้อตกลงทางการค้ากับอินเดียขณะเดียวกัน สวิตเซอร์แลนด์ก็กำลังเข้าใกล้ข้อตกลงที่จะกำหนดอัตราภาษีร้อยละ 15 สำหรับการส่งออกไปยังสหรัฐฯซึ่งแม้จะไม่ใช่อัตราที่น่าพอใจนัก แต่ก็ยังดีกว่าอัตราภาษีร้อยละ 39 ที่เผชิญอยู่ในปัจจุบัน
ทรัมป์ได้ยกเลิกภาษีร้อยละ 40 ที่เคยเรียกเก็บกับสินค้าอาหารจากบราซิลรวมถึงเนื้อวัว กาแฟ โกโก้ และผลไม้ โดยภาษีดังกล่าวถูกประกาศใช้ในเดือนกรกฎาคม เพื่อกดดันบราซิลจากกรณีการดำเนินคดีต่ออดีตประธานาธิบดีซึ่งเป็นพันธมิตรของทรัมป์ คือ ฌาอีร์ โบลโซนาโร
นเรนทรา โมดี ได้พยายามเสริมสร้างความสัมพันธ์กับรัสเซียและจีนในช่วงไม่กี่เดือนที่ผ่านมาโดยย้ำจุดยืนด้านเอกราชเชิงยุทธศาสตร์ของอินเดีย ภายหลังสหรัฐฯ ใช้มาตรการภาษีเชิงลงโทษในอัตราร้อยละ 50 รัฐบาลสหรัฐฯ ชุดก่อนหน้านี้พยายามเอาใจอินเดียมาโดยตลอด เพื่อใช้เป็นแนวกันชนต่อคู่แข่งอย่างจีนและรัสเซีย อย่างไรก็ดี นักวิจารณ์ทรัมป์มองว่า เขาได้ทำลายการทูตที่ดำเนินมาอย่างระมัดระวังยาวนานหลายทศวรรษภายในเวลาเพียงไม่กี่เดือน
เกษตรกรสหรัฐอเมริกากำลังเผชิญกับการขาดทุนอย่างหนักในปีนี้จากราคาพืชผลที่อยู่ในระดับต่ำ และการสูญเสียโอกาสส่งออกอันเป็นผลจากสงครามการค้าของรัฐบาลทรัมป์ ทรัมป์ได้ประกาศแพ็กเกจช่วยเหลือมูลค่า 12,000 ล้านเหรียญสหรัฐเมื่อต้นสัปดาห์นี้แต่เกษตรกรระบุว่า เงินช่วยเหลือดังกล่าวเป็นเพียงเศษเสี้ยวของความเสียหายที่เกิดขึ้นจริง และไม่สามารถกอบกู้ภาคเกษตรที่ซบเซาได้
การนำเข้าน้ำมันดิบของอินเดียจากรัสเซียมีแนวโน้มเพิ่มขึ้นสู่ระดับสูงสุดในรอบหกเดือนในเดือนธันวาคม โดยอินเดียซึ่งเป็นผู้นำเข้าน้ำมันรายใหญ่อันดับสามของโลก ยังคงเดินหน้าซื้อน้ำมันจากรัสเซีย แม้จะฝ่าฝืนมาตรการคว่ำบาตรของสหรัฐฯ ต่อผู้ผลิตน้ำมันของมอสโก
Nvidia ได้แจ้งต่อลูกค้าในจีนว่า บริษัทกำลังประเมินการเพิ่มกำลังการผลิตสำหรับชิปปัญญาประดิษฐ์รุ่น H200 ที่มีประสิทธิภาพสูงหลังจากคำสั่งซื้อมีปริมาณเกินกว่าระดับการผลิตในปัจจุบัน การเคลื่อนไหวดังกล่าวเกิดขึ้นภายหลังทรัมป์ระบุว่าสหรัฐฯ จะอนุญาตให้ Nvidia ส่งออกชิป H200 ไปยังจีนได้ พร้อมจัดเก็บค่าธรรมเนียมร้อยละ 25 จากยอดขายดังกล่าว
จีนจะเรียกเก็บอากรชั่วคราวสูงสุดถึงร้อยละ 42.7สำหรับผลิตภัณฑ์นมบางประเภทที่นำเข้าจากสหภาพยุโรป หลังจากเสร็จสิ้นการสอบสวนระยะที่หนึ่งในคดีต่อต้านการอุดหนุน ซึ่งถูกมองอย่างกว้างขวางว่าเป็นการตอบโต้ต่อมาตรการภาษีรถยนต์ไฟฟ้าของสหภาพยุโรป
นิวซีแลนด์และอินเดียระบุว่า ทั้งสองฝ่ายได้สรุปการเจรจาข้อตกลงการค้าเสรีซึ่งจะช่วยเพิ่มมูลค่าการค้าทวิภาคีเป็นสองเท่าภายในห้าปีข้างหน้า
การกลับคืนสู่ทำเนียบขาวของทรัมป์ในปี 2568ได้จุดชนวนปีแห่งความปั่นป่วนของการค้าโลก เขย่าตลาดการเงิน และก่อให้เกิดการเจรจาข้อตกลงทางการค้าและการลงทุนหลายรอบ นโยบายการค้าของเขาจะยังคงเป็นประเด็นหลักในปี 2569 แต่ก็จะต้องเผชิญกับความท้าทายอย่างหนัก
ระบบการค้าโลก ซึ่งกำลังจะสิ้นสุดหนึ่งในปีที่มีการเปลี่ยนแปลงเชิงโครงสร้างมากที่สุดในรอบศตวรรษ กำลังก้าวเข้าสู่อีกปีหนึ่งที่เต็มไปด้วยความท้าทายต่อเสถียรภาพและการเติบโตภายใต้ระบอบภาษีของทรัมป์ สหรัฐอเมริกาประสบกับปริมาณการขนส่งสินค้านำเข้าที่หดตัวลงร้อยละ 8 ขณะที่การนำเข้าสู่แอฟริกา ตะวันออกกลาง ละตินอเมริกา และอินเดีย กลับขยายตัวอย่างแข็งแกร่ง หากปี 2568 คือปีแห่งภาษี ปี 2569 ก็จะเป็นปีแห่งผลลัพธ์ของภาษี
จากสงครามการค้าของทรัมป์ไปจนถึงความก้าวหน้าด้านปัญญาประดิษฐ์ ปี 2568 เต็มไปด้วยเหตุการณ์พลิกผันอย่างต่อเนื่อง และหนึ่งในบทเรียนสำคัญที่สุดคือ ไม่ควรประเมินจีนต่ำกว่าความเป็นจริงโดยเด็ดขาด
รัฐบาลทรัมป์มีแนวโน้มจะลดระดับความตึงเครียดทางการค้าในปีหน้าหลังจากมาตรการภาษีส่งผลกระทบต่อเศรษฐกิจสหรัฐฯ ในปี 2568 ไบรอัน มอยนิฮาน ประธานเจ้าหน้าที่บริหารของ Bank of America กล่าว โดยระบุในการให้สัมภาษณ์กับรายการ Face the Nation ของ CBS News ว่า ขณะนี้สถาบันของเขามองเห็นสัญญาณของ “การลดระดับ ไม่ใช่การยกระดับ” ความขัดแย้ง โดยมีอัตราภาษีเฉลี่ยอยู่ที่ร้อยละ 15 ขณะที่ Bloomberg Economics ระบุว่า เศรษฐกิจโลกจะต้องเรียนรู้ที่จะอยู่ร่วมกับลัทธิกีดกันทางการค้าของสหรัฐฯ ต่อไป
นับตั้งแต่มาตรการภาษีในวัน “Liberation Day” ของทรัมป์ ได้ผลักดันให้ตลาดพันธบัตรสหรัฐฯ ปั่นป่วนในเดือนเมษายนรัฐบาลของเขาได้ปรับนโยบายและการสื่อสารอย่างระมัดระวัง เพื่อหลีกเลี่ยงไม่ให้เกิดความผันผวนซ้ำอีก อย่างไรก็ดี ข้อตกลงพักรบดังกล่าวยังคงเปราะบาง
การเยือนประเทศจีนของนายกรัฐมนตรีสหราชอาณาจักร นายเคียร์ สตาร์เมอร์ ถือเป็นชัยชนะครั้งล่าสุดของกรุงปักกิ่งในการแข่งขันเชิงอิทธิพลกับกรุงวอชิงตัน อย่างไรก็ดี ข้อตกลงที่นายกรัฐมนตรีสตาร์เมอร์นำกลับไปยังกรุงลอนดอนก็สะท้อนให้เห็นถึงข้อจำกัดของประเทศมหาอำนาจระดับกลางในการถ่วงดุลความสัมพันธ์ระหว่างสองมหาอำนาจโลก โดยเขาเดินตามรอยนายกรัฐมนตรีแคนาดา นายมาร์ก
คาร์นีย์ ซึ่งได้บรรลุข้อตกลงทางการค้าในระหว่างการเยือนจีนในลักษณะเดียวกัน
การฟื้นฟูหลังสงคราม
ดังที่กล่าวกันว่า ความจริงคือเหยื่อรายแรกของสงคราม และสื่อมวลชนคือเป้าหมายที่ถูกโจมตีอย่างเป็นระบบ แม้แต่ BBC ยังระบุว่ามีนักข่าวอย่างน้อย 200 คนถูกสังหารในฉนวนกาซา อย่างไรก็ดี สุนทรพจน์สั้นมากนี้ในรัฐสภายุโรปสะท้อนให้เห็นถึงสิ่งที่กำลังเกิดขึ้นจริง หากท่านจะไม่อ่าน ดู หรือฟังสิ่งใดอีก ขอเพียงใช้เวลาสองสามนาทีชมวิดีโอสั้นนี้ Never Again
ขอย้ำเจตนารมณ์ให้ชัดเจนอย่างที่สุดว่า ในสมรภูมิสงครามนั้น 'ไร้ซึ่งผู้ชนะ' มีเพียง 'ผู้พ่ายแพ้' เท่านั้นไม่ว่าจะเป็นการทำสงครามในสมรภูมิรบ, สงครามเย็นเชิงภูมิรัฐศาสตร์ (เฉกเช่นการงัดข้อระหว่างกลุ่ม G7 และกลุ่ม BRICS+), หรือสงครามการค้าและกำแพงภาษี (ดังเช่นกรณีของโดนัลด์ ทรัมป์ ปะทะกับกลุ่มประเทศอื่นทั่วโลก) ผลลัพธ์สุดท้ายย่อมส่งผลให้ทุกฝ่ายที่เข้าร่วมกลายเป็นผู้สูญเสียอย่างไม่มีข้อยกเว้นและผู้ที่ต้องแบกรับความพ่ายแพ้หนักหนาสาหัสที่สุด คือกลุ่มที่ขาดเข็มทิศทางจริยธรรม ผู้ที่แปรพักตร์จากมิตรไปเข้าหาศัตรู ฉีกสนธิสัญญาทิ้งตามอำเภอใจ และยึดถือกฎแห่งพงไพรที่ว่า 'ผู้มีอำนาจคือความถูกต้อง' บุคคลเหล่านี้ประเมินมติมหาชนผิดพลาด และท้ายที่สุดจะลงเอยด้วยการถูกจารึกไว้ในด้านที่ผิดพลาดของหน้าประวัติศาสตร์หากท่านยังกังขาต่อข้อเท็จจริงนี้ ขอเพียงได้ลองสอบถามผู้ที่จำต้องสังเวยบุคคลอันเป็นที่รักให้กับสงคราม ไม่ว่าพวกเขาจะยืนอยู่บนฝั่งของผู้ชนะหรือผู้แพ้ก็ตาม พวกเขาต่างจะเอ่ยถึงความสูญเสียดังกล่าวด้วยความเจ็บปวดรวดร้าวเฉกเช่นเดียวกัน
สงครามเป็นสิ่งที่ไม่ควรบังเกิด และศาสตร์แห่งการทูต ศิลปะในการเจรจากับปรปักษ์ เป็นสิ่งที่ต้องได้รับการปลูกฝังแก่ผู้ก้าวเข้าสู่แวดวงการเมือง ควบคู่ไปกับหลักสูตรด้านจริยธรรมและศีลธรรมเพื่อเป็นรากฐานสำคัญ ท้ายที่สุดแล้ว ก็เป็นเพียงเหล่าชายชราผู้หลงลืมในชุดสูทนั่นเอง ที่ส่งเยาวชนไปจบชีวิตในสมรภูมิอันห่างไกล บ่อยครั้งเกิดจากการยุยงปลุกปั่นโดยรัฐชาติอื่นที่ไม่แยแสต่อจำนวนเยาวชนที่ต้องสังเวยชีวิตในสงครามตัวแทน ซึ่งดำเนินไปเพื่อผลประโยชน์ของผู้ที่เรียกตนเองว่า 'ผู้อุปถัมภ์'บุคคลในชุดสูทเหล่านี้ไม่เคยส่งบุตรหลานหรือบุคคลอันเป็นที่รักของตนไปสู่แนวหน้า ไม่ว่าจะเป็นการรบเพื่อปกป้องชาติ หรือในสงครามตัวแทนที่ทำผ่านชาติอื่น พวกเขาไม่เคยมีความเสี่ยงหรือเดิมพันด้วยชีวิตเครือญาติใน 'เกมชิงอำนาจ' ที่พวกเขากำลังเล่นอยู่นี้เลย การสังหารชีวิตมนุษย์ย่อมเป็นสิ่งที่ผิดเสมอ และการเข่นฆ่าพลเรือนผู้บริสุทธิ์ไม่อาจหาความชอบธรรมใดมารองรับได้ ไม่ว่าการกระทำนั้นจะดำเนินการโดยรัฐ หรือตัวแสดงที่ไม่ใช่รัฐ (State or Non-state actors) ก็ตาม
เรากำลังอาศัยอยู่ในโลกที่บิดเบี้ยว ที่ซึ่งประเทศพัฒนาแล้วถูกขับเคลื่อนด้วยโครงสร้างอุตสาหกรรมการผลิตและจัดส่งอาวุธยุทโธปกรณ์ให้แก่ทุกกลุ่มขัดแย้ง แม้กระทั่งในการสู้รบกับกองกำลังที่มีศักยภาพด้อยกว่า ในขณะเดียวกัน ประชากรบางส่วนในประเทศพัฒนาแล้วกลับต้องเผชิญสภาวะไร้บ้าน หิวโหย และว่างงาน แต่ผู้นำของพวกเขากลับทำเป็นมองไม่เห็นความทุกข์ยากเหล่านี้ เนื่องจากปัญหาดังกล่าวไม่เคยส่งผลกระทบถึงตัวพวกเขาเอง ในทางตรงกันข้าม ผู้นำเหล่านี้กลับทุ่มเททรัพยากรไปกับการติดอาวุธให้แก่ชาติอื่น ประชาชนในประเทศเหล่านี้กลับนิ่งเงียบ และมิได้ลุกขึ้นมาตรวจสอบหรือเรียกร้องความรับผิดชอบจากผู้นำของตน ฝ่ายสื่อมวลชนเองก็ทำเพียงแค่ผลิตซ้ำโฆษณาชวนเชื่อที่พ่นออกมาจากปากผู้นำเหล่านี้ ราวกับว่าเป็นสัจธรรมที่มิอาจโต้แย้งได้ แม้แต่ 'อลิซ' ผู้ผ่านประสบการณ์มากมายในดินแดนมหัศจรรย์ ก็คงจะพบว่าภูมิรัฐศาสตร์โลกเช่นนี้ เป็นเรื่องเหลือวิสัยที่จะทำความเข้าใจหรือหาทางออกได้
คณะรัฐมนตรีเยอรมนีได้ผ่านร่างกฎหมายซึ่งจะเริ่มจากการรับราชการทหารโดยสมัครใจ และในระยะต่อมาอาจนำไปสู่การเกณฑ์ทหารหากไม่สามารถบรรลุเป้าหมายการรับสมัครได้ ตามแถลงการณ์ของรัฐบาล
นาโตจะร้องขอให้เยอรมนีจัดตั้งกองพลเพิ่มอีกเจ็ดกองหรือกำลังพลประมาณ 40,000 นาย เพื่อการป้องกันของพันธมิตร แหล่งข่าวให้ข้อมูลกับ Reuters ภายใต้เป้าหมายใหม่ด้านอาวุธและจำนวนกำลังพล และตรงนี้เองคือภาพของประเทศที่ไม่ได้เริ่มสงครามโลกเพียงหนึ่งครั้ง แต่ถึงสองครั้ง ซึ่งกำลังติดอาวุธอย่างเต็มที่อีกครั้ง พร้อมออกกฎหมายรองรับกองกำลังทหารขนาดใหญ่ เพื่อหนุนหลังอาวุธยุทโธปกรณ์ที่กำลังผลิตและหรือจัดซื้ออย่างขะมักเขม้น
ญี่ปุ่นได้บรรลุข้อตกลงมูลค่า 6,500 ล้านเหรียญสหรัฐ ในการต่อเรือรบให้กับออสเตรเลีย ซึ่งนับเป็นการขายด้านกลาโหมที่สำคัญที่สุดนับตั้งแต่ยกเลิกข้อห้ามการส่งออกทางทหารในปี 2557 ขณะที่ญี่ปุ่นค่อย ๆ ถอยห่างจากลัทธิสงบศึกหลังสงคราม เพื่อรับมือกับจีน ญี่ปุ่นซึ่งเป็นชาติที่มีบทบาทในการสังหารหมู่ครั้งใหญ่ในสงครามโลกทั้งสองครั้งด้วยระดับความโหดร้ายที่ทำให้ชาติอื่นดูจางหาย กำลังถูกกระตุ้นให้ใช้งบประมาณทางทหารอย่างน้อยร้อยละ 5 ของ GDP การเพิ่มแสนยานุภาพของสองประเทศที่เคยอยู่ฝ่ายเดียวกันในสงครามโลกทั้งสองครั้ง ดูเหมือนจะกลายเป็นระเบียบปฏิบัติของยุคสมัย และสิ่งนี้จะไม่จบลงด้วยดีสำหรับใครเลย
เครื่องบินทิ้งระเบิดของสหรัฐอเมริกาที่สามารถติดตั้งอาวุธนิวเคลียร์ได้ บินเหนือทะเลญี่ปุ่นร่วมกับเครื่องบินขับไล่ของญี่ปุ่น ตามการเปิดเผยของโตเกียว เพื่อแสดงแสนยานุภาพ หลังจากการฝึกซ้อมทางอากาศและทางทะเลของจีนและรัสเซียรอบญี่ปุ่นและเกาหลีใต้
กองทัพทั่วโลกเป็นแหล่งก่อมลพิษอย่างมหาศาล โดยรวมกันแล้วคิดเป็นประมาณร้อยละ 5.5 ของการปล่อยก๊าซเรือนกระจกทั่วโลกและนั่นยังไม่นับช่วงที่มีการทำสงครามจริง ซึ่งจะยิ่งปล่อยมลพิษมากขึ้นอีกหลายเปอร์เซ็นต์ เศรษฐกิจตะวันตกกำลังเตรียมขยายกองทัพครั้งใหญ่ โดยสมาชิกนาโตตกลงเพิ่มงบประมาณกลาโหมเป็นร้อยละ 5 ของ GDP ภายในปี 2578 ซึ่งจะผูกมัดเงินนับล้านล้านเหรียญสหรัฐเข้าสู่อุตสาหกรรมที่มีความเข้มข้นด้านคาร์บอนอย่างยิ่ง
อาวุธและสงครามกำลังให้ผลตอบแทนแก่นักลงทุนมากกว่ายาลดน้ำหนัก Lockheed Martin ปรับเพิ่มคาดการณ์รายได้และกำไรปี 2568จากอุปสงค์ที่แข็งแกร่งต่อเครื่องบินขับไล่และกระสุนยุทโธปกรณ์ การใช้จ่ายด้านกลาโหมยังช่วยหนุน Thales กลุ่มอิเล็กทรอนิกส์ป้องกันประเทศซึ่งเพิ่งจัดตั้งธุรกิจร่วมด้านบริการและการผลิตดาวเทียมกับ Airbus และ Leonardo เพื่อแข่งขันกับ Starlink ของอีลอน มัสก์
สภาผู้แทนราษฎรสหรัฐอเมริกาได้ผ่านร่างกฎหมายด้านนโยบายกลาโหมขนาดใหญ่ซึ่งอนุมัติงบประมาณการทหารประจำปีในระดับสูงสุดเป็นประวัติการณ์ที่ 901 พันล้านเหรียญสหรัฐ ปูทางให้กฎหมายที่จำเป็นต้องผ่านนี้กลายเป็นกฎหมายต่อเนื่องเป็นปีที่ 65
สงครามเป็นสิ่งเลวร้ายที่สุดที่ประเทศใด ๆ จะเข้าไปพัวพัน ประเทศที่อยู่ในภาวะสงคราม หรือสนับสนุนมิตรของตนให้ทำสงคราม จะทุ่มเงินทุนที่มีอยู่เกือบทั้งหมดไปสู่การผลิตและหรือจัดหาอาวุธ จนแทบละเลยประเด็นอื่นทั้งหมด ส่งผลให้เศรษฐกิจถูกทอดทิ้ง นำไปสู่อุปสงค์สินค้าที่ลดลง และท้ายที่สุดคือความต้องการกำลังการขนส่งทางทะเลที่ลดลง
กรอบเวลาการฟื้นฟูกาซาองค์การสหประชาชาติประเมินว่า เพียงการเคลียร์ซากปรักหักพังอาจใช้เวลานานถึง 21 ปีและมีต้นทุนมากกว่า 50 ล้านเหรียญสหรัฐ ภายใต้เงื่อนไขที่ยังใกล้เคียงกับภาวะสงคราม การฟื้นฟูพื้นที่ให้กลับมาใกล้เคียงกับสภาพก่อนสงครามอย่างแท้จริงจะต้องใช้เวลาหลายทศวรรษ โดยเฉพาะเมื่อคำนึงถึงการเก็บกู้วัตถุระเบิดที่ยังไม่ทำงาน การจัดการวัสดุอันตรายอย่างแร่ใยหิน และการฟื้นฟูสาธารณูปโภคและบริการสาธารณะที่จำเป็น แม้จะมีการเข้าถึงพื้นที่ เครื่องจักร และเงินทุนที่ดีขึ้นอย่างมีนัยสำคัญ การดำเนินโครงการฟื้นฟูมูลค่ามากกว่า 52,000 ล้านเหรียญสหรัฐในดินแดนขนาดเล็กที่เสียหายอย่างหนักและถูกปิดล้อม ภายในเวลาเพียงสิบปี ก็ยังถือเป็นเป้าหมายที่ท้าทายอย่างยิ่ง การประเมินความเสียหายระยะกลางโดยสหประชาชาติ สหภาพยุโรป และธนาคารโลกประเมินความต้องการฟื้นฟูไว้ที่ประมาณ 52,000 ล้านเหรียญสหรัฐ โดยราว 30,000 ล้านเหรียญสหรัฐเป็นโครงสร้างกายภาพ และมากกว่าครึ่งหนึ่งเป็นที่อยู่อาศัย ขณะที่การเคลียร์ซากปรักหักพังเพียงอย่างเดียวอาจมีต้นทุนสูงถึงประมาณ 1,200 ล้านเหรียญสหรัฐ
ขอบเขตความเสียหายเศรษฐกิจกาซาล่มสลายอย่างรุนแรง หดตัวลงประมาณร้อยละ 83 ในปี 2567 และสูญเสียมูลค่ารวมราวร้อยละ 87 นับตั้งแต่ปี 2565ข้อมูลล่าสุดของสหประชาชาติระบุว่ามีซากปรักหักพังมากกว่า 61 ล้านตันหลังสงครามสองปี ความต้องการด้านการฟื้นฟูและการฟื้นคืนโดยรวมประเมินว่าสูงกว่า 52,000 ล้านเหรียญสหรัฐในช่วงสิบปีข้างหน้า โดยต้องใช้ประมาณ 20,000 ล้านเหรียญสหรัฐในช่วงสามปีแรก ราว 30,000 ล้านเหรียญสหรัฐจำเป็นสำหรับการสร้างโครงสร้างกายภาพใหม่ โดยมากกว่าครึ่งเป็นที่อยู่อาศัย ที่อยู่อาศัยคิดเป็นร้อยละ 53 ของความเสียหายทั้งหมดรองลงมาคือภาคการค้าและอุตสาหกรรมร้อยละ 20 ขณะที่โครงสร้างพื้นฐานที่จำเป็น รวมถึงสาธารณสุข การขนส่ง และระบบน้ำ คิดเป็นมากกว่าร้อยละ 15
ต้นทุนขั้นต่ำในการฟื้นฟูกาซาอยู่ที่ 53,000 ล้านเหรียญสหรัฐ นักข่าวด้านการสำรวจระยะไกลของ Bloomberg คริชนา คาร์รา ได้ใช้ข้อมูลดาวเทียมและแบบจำลองแมชชีนเลิร์นนิงเพื่อทำแผนที่ความเสียหายและการเคลื่อนย้ายประชากรในกาซาและได้นำเสนอผลงานดังกล่าวในการประชุม American Geophysical Union
ความพยายามในการฟื้นฟูการฟื้นฟูที่มีความหมายไม่อาจเกิดขึ้นได้หากปราศจากการหยุดยิงอย่างยั่งยืน โครงการในระดับนี้จะต้องใช้แรงงานด้านการก่อสร้างและวิศวกรรมหลายหมื่นคนในช่วงสูงสุด ทั้งแรงงานท้องถิ่นและนานาชาติ รวมถึงตำแหน่งสนับสนุนอีกจำนวนใกล้เคียงกันตลอดหลายปี ปริมาณซากปรักหักพังที่มหาศาล ซึ่งประเมินว่าสูงกว่า 60 ล้านตัน ผนวกกับความจำเป็นในการก่อสร้างใหม่ จะต้องอาศัยการนำเข้าปูนซีเมนต์ เหล็ก วัสดุมวลรวม และวัสดุก่อสร้างอื่น ๆ อีกหลายสิบล้านตัน เว้นแต่จะสามารถรีไซเคิลซากอาคารจำนวนมากให้กลับมาใช้เป็นวัสดุก่อสร้างได้อย่างปลอดภัย
กรอบเวลาการฟื้นฟูยูเครนการประเมินความเสียหายและความต้องการเร่งด่วนร่วมกันโดยธนาคารโลก สหภาพยุโรป สหประชาชาติ และรัฐบาลยูเครน ประเมินว่าความต้องการฟื้นฟูและบูรณะรวมในช่วงสิบปีข้างหน้าเพิ่มขึ้นเป็นประมาณ 524,000 ล้านเหรียญสหรัฐหรือเกือบสามเท่าของ GDP ยูเครนที่คาดการณ์ในปี 2567 เพิ่มขึ้นจากประมาณ 392,000 ล้านเหรียญสหรัฐในต้นปี 2566 และ 464,000 ล้านเหรียญสหรัฐในต้นปี 2567 สะท้อนถึงการโจมตีที่ยังดำเนินต่อเนื่องและความเสียหายที่สะสม เพียงการเคลียร์ซากและวัตถุระเบิดที่ยังไม่ทำงานก็คาดว่าจะมีต้นทุนสูงถึง 13,000ล้านเหรียญสหรัฐ
ยูเครนได้เสนอแผนฟื้นฟูแห่งชาติระยะ 10 ปี ระหว่างปี 2565 ถึง 2575มูลค่าประมาณ 524,000 ล้านเหรียญสหรัฐ ซึ่งพัฒนาขึ้นจากข้อเสนอของผู้เชี่ยวชาญมากกว่า 2,000 คน โดยแผนดังกล่าวแบ่งออกเป็นสามระยะ
การบรรเทาทุกข์ฉุกเฉิน (ซึ่งกำลังดำเนินอยู่)ครอบคลุมการสนับสนุนด้านมนุษยธรรมในทันที และการซ่อมแซมอย่างเร่งด่วนต่อโครงสร้างพื้นฐานที่จำเป็น เช่น ระบบไฟฟ้า น้ำ และเส้นทางคมนาคมชั่วคราว
การฟื้นฟู (ระหว่างปี 2566 ถึงปี 2568)มุ่งเน้นการสร้างสิ่งปลูกสร้างพลเรือนหลักขึ้นมาใหม่ รวมถึงที่อยู่อาศัย โรงเรียน และโรงพยาบาล ในพื้นที่ที่กลับมาอยู่ภายใต้การควบคุมของรัฐบาล เพื่อให้บริการขั้นพื้นฐานแก่ผู้ที่เดินทางกลับและผู้พลัดถิ่น
การปรับสู่ความทันสมัย (ระหว่างปี 2569 ถึงปี 2575)เป็นการเปลี่ยนผ่านระยะยาวสู่เศรษฐกิจสมัยใหม่ที่สอดคล้องกับสหภาพยุโรป ผ่านการลงทุนในพลังงานสะอาด การกำกับดูแลดิจิทัล และอุตสาหกรรมขั้นสูง ก้าวข้ามการฟื้นฟูระบบแบบยุคโซเวียตเดิม
ระยะเวลารวมการขจัดซากปรักหักพังและการก่อสร้างใหม่คาดว่าจะใช้เวลาหลายทศวรรษ แม้แผนหลักมักอ้างอิงกรอบเวลาการฟื้นฟู 10 ปีดังที่กล่าวไว้ข้างต้น
ความต้องการเร่งด่วนแพ็กเกจลำดับความสำคัญด้านการฟื้นฟูปี 2568 มีมูลค่ารวมประมาณ 17,300 ล้านเหรียญสหรัฐ สำหรับการฟื้นฟูและการกอบกู้เร่งด่วน โดยมุ่งเน้นด้านที่อยู่อาศัย โครงสร้างพื้นฐาน พลังงาน และการขนส่ง
ขอบเขตความเสียหายรายงานล่าสุดระบุว่าความเสียหายทางกายภาพโดยตรงอยู่ที่ประมาณ 176,000 ล้านเหรียญสหรัฐ เพิ่มขึ้นจากราว 152,000 ล้านเหรียญสหรัฐในรายงานก่อนหน้า และประเมินความต้องการฟื้นฟูและการฟื้นคืนรวมในช่วงสิบปีข้างหน้าที่ประมาณ 524,000 ล้านเหรียญสหรัฐ ซึ่งเพิ่มสูงกว่าการประเมินก่อนหน้าประมาณร้อยละ 8
การเข้าถึงวัสดุยูเครนยังเผชิญข้อจำกัดด้านการเข้าถึงวัสดุก่อสร้างและวัสดุแห้งเทกอง เนื่องจากสงครามได้สร้างความเสียหายต่อฐานการผลิตหลักและรบกวนระบบโลจิสติกส์ แม้อุตสาหกรรมภายในประเทศจะสามารถจัดหาวัสดุสำหรับการฟื้นฟูได้สูงถึงประมาณร้อยละ 90แต่การเข้าถึงโดยรวมยังถูกจำกัดจากต้นทุนพลังงานที่สูงขึ้น ความต้องการก่อสร้างที่เพิ่มขึ้น และการดำเนินงานท่าเรือที่ถูกจำกัด โดยเฉพาะเส้นทางทะเลดำที่ยังถูกควบคุมอย่างเข้มงวด ไม่ปลอดภัย และถูกปิดกั้นบางส่วน ทำให้การนำเข้าและการจัดหาวัตถุดิบจากต่างประเทศทำได้ยากและมีต้นทุนสูง
เสถียรภาพทางการเมืองในเชิงการเมือง ประเทศยังคงทำงานได้ตามปกติและได้รับการสนับสนุนจากพันธมิตรระหว่างประเทศ แต่ความเชื่อมั่นของสาธารณชนได้ลดลง ส่งผลให้ยูเครนอยู่ในภาวะมั่นคงแต่เปราะบาง ขณะที่ความขัดแย้งยังคงดำเนินต่อไป
การเปลี่ยนแปลงสภาพภูมิอากาศ
การเปลี่ยนแปลงสภาพภูมิอากาศอาจทำให้ความต้องการธัญพืชลดลง หากประเทศผู้บริโภคธัญพืชรายใหญ่สามารถเพิ่มผลผลิตผ่านเทคโนโลยี หรือได้รับปริมาณฝนที่เหมาะสมในช่วงเวลาที่เหมาะสม ส่งผลให้ผลผลิตเพิ่มขึ้น ซึ่งจะเป็นข่าวดีสำหรับประเทศเหล่านั้น แต่เป็นข่าวร้ายสำหรับอุปสงค์ด้านการขนส่งทางทะเล อย่างไรก็ตาม การเปลี่ยนแปลงสภาพภูมิอากาศมีแนวโน้มมากกว่าที่จะเพิ่มความต้องการธัญพืช เมื่อประเทศผู้บริโภคธัญพืชรายใหญ่เผชิญกับสภาพอากาศสุดขั้วที่ทำให้ผลผลิตลดลง ดังที่กำลังเกิดขึ้นในจีนในขณะนี้ จากคลื่นความร้อนทำลายพืชผลในระดับทำสถิติ ตามมาด้วยฝนตกหนักเป็นประวัติการณ์และน้ำท่วมที่สร้างความเสียหายต่อผลผลิตทางการเกษตร จนต้องนำเข้าธัญพืชจากดินแดนที่อยู่ห่างไกล การเปลี่ยนแปลงสภาพอากาศสุดขั้วเหล่านี้จะต้องการพลังงานมากขึ้น ต้องใช้วัสดุจำนวนมากขึ้นเพื่อเสริมความแข็งแกร่งในการรับมือกับพายุรุนแรง ต้องมีการเคลื่อนย้ายสินค้าธัญพืชมากขึ้นจากพื้นที่ที่ผลผลิตเสียหายหรือถูกทำลายจากสภาพอากาศที่แปรปรวนบนบก และต้องมีความพยายามในการรีไซเคิลเรือเก่ามากขึ้นกว่ายุคที่รูปแบบสภาพอากาศยังอยู่ในภาวะปกติ ความแออัดของเรือที่เกิดจากสภาพอากาศสุดขั้วที่คาดไม่ถึงและรุนแรง ระยะทางตันไมล์ที่ยาวขึ้นในทะเลเพื่อขนส่งวัตถุดิบสำหรับผลิตพลังงานเพิ่มเติมเพื่อการทำความเย็น การขนส่งวัสดุสำหรับการซ่อมแซมสิ่งปลูกสร้างที่เสียหายหรือถูกทำลายจากพายุรุนแรงที่ขึ้นฝั่ง การทดแทนผลผลิตธัญพืชที่ถูกไต้ฝุ่นและเฮอริเคนทำลาย ซึ่งล้วนส่งผลให้ระยะทางการขนส่งในแง่ตันไมล์เพิ่มขึ้น ทั้งหมดนี้จะสร้างความต้องการพื้นที่การขนส่งทางทะเลที่สูงขึ้น ผู้ให้บริการพลังงานในสหรัฐอเมริกาที่เคยให้คำมั่นว่าจะลดหรือยกเลิกการปล่อยคาร์บอน กำลังเริ่มกลับลำนโยบาย โดยส่วนใหญ่ได้รับการชี้นำ หรือกล่าวได้ว่าถูกบังคับ โดยรัฐบาลทรัมป์ เมื่อปริมาณคาร์บอนไดออกไซด์ในสิ่งแวดล้อมเพิ่มขึ้น อุณหภูมิน้ำทะเลก็เพิ่มขึ้น เช่นเดียวกับอุณหภูมิบนบก โดยเมืองต่าง ๆ รับผลกระทบมากที่สุด เนื่องจากเป็นป่าคอนกรีตมากกว่าป่าเขียวขจีซึ่งช่วยดูดซับคาร์บอนไดออกไซด์และรักษาอุณหภูมิให้ต่ำกว่าในปัจจุบัน อุณหภูมิที่เพิ่มสูงขึ้นทั้งหมดนี้หมายถึงความต้องการไฟฟ้าสำหรับเครื่องปรับอากาศที่เพิ่มขึ้น ซึ่งยิ่งก่อให้เกิดความร้อนสะสมในเมืองมากขึ้น เมื่อน้ำทะเลอุ่นขึ้น ก็จะหล่อเลี้ยงพายุด้วยปริมาณน้ำที่มากขึ้นกว่าปกติ ส่งผลให้เกิดฝนตกหนักและน้ำท่วมในวงกว้าง ทำให้พืชผลได้รับน้ำมากเกินไปในช่วงเวลาที่ไม่เหมาะสม ส่งผลให้ผลผลิตลดลงอย่างรุนแรง และจำเป็นต้องนำเข้าธัญพืชเพิ่มขึ้น ดังที่ได้เห็นมาแล้วตลอดหลายทศวรรษที่ผ่านมา
บริษัทสาธารณูปโภคของออสเตรเลียผลิตไฟฟ้าจากแหล่งพลังงานสะอาดมากกว่าจากเชื้อเพลิงฟอสซิลเป็นครั้งแรกในเดือนตุลาคม 2568 ถือเป็นหมุดหมายสำคัญของการเปลี่ยนผ่านด้านพลังงานสำหรับหนึ่งในผู้ส่งออกถ่านหินและก๊าซรายใหญ่ของโลก
กลุ่ม We Mean Business Coalitionซึ่งเป็นผู้ประสานงานจดหมายเปิดผนึกจาก 35 องค์กรที่เป็นตัวแทนของบริษัทกว่า 100,000 แห่ง ได้ส่งจดหมายเรียกร้องให้รัฐบาลต่าง ๆ เร่งออกมาตรการจูงใจในการใช้พลังงานหมุนเวียนแทนเชื้อเพลิงฟอสซิลอย่างเร่งด่วน
มาเรีย เมนดิลูเซ ประธานเจ้าหน้าที่บริหารของกลุ่ม ระบุว่า นี่คือการยอมรับจากภาคธุรกิจถึงความสำคัญของพหุภาคีนิยมและการยกระดับความทะเยอทะยาน ปัจจุบันความร่วมมือระดับโลกกำลังชะงักงันท่ามกลางความตึงเครียดทางภูมิรัฐศาสตร์และสงครามหลายสมรภูมิ มาตรการภาษีของสหรัฐอเมริกาที่ผันผวนได้บั่นทอนเสถียรภาพทางเศรษฐกิจทั่วโลก ขณะที่การกลับลำนโยบายด้านพลังงานสะอาดและวิทยาศาสตร์สภาพภูมิอากาศของสหรัฐฯ ได้สร้างความกังวลให้กับนักลงทุนแม้ว่าต้นทุนพลังงานหมุนเวียนจะลดลงต่ำกว่าพลังงานฟอสซิลแล้วก็ตาม แต่หลายประเทศยังต้องบริหารเป้าหมายที่แข่งขันกัน เช่น ความมั่นคงทางอาหาร หรือการพัฒนาปัญญาประดิษฐ์
ไต้ฝุ่นคัลมาเอกีถล่มพื้นที่ชายฝั่งด้วยลมทำลายล้างและฝนตกหนักในเวียดนาม ส่งผลให้มีผู้เสียชีวิตอย่างน้อย 188 ราย ตามการเปิดเผยของทางการเมื่อวันที่ 7 พฤศจิกายน หลังจากพายุลูกดังกล่าวคร่าชีวิตผู้คนจำนวนมากในฟิลิปปินส์ นักวิทยาศาสตร์เตือนว่าสภาวะอากาศสุดขั้วเช่นนี้จะเกิดบ่อยขึ้นเมื่ออุณหภูมิโลกเพิ่มสูงขึ้น
แอนดรูว์ โฮลเนส นายกรัฐมนตรีจาเมกา กล่าวว่า เฮอริเคนเมลิสซา ซึ่งเป็นพายุที่รุนแรงที่สุดเท่าที่เกาะแห่งนี้เคยเผชิญ ได้สร้างความเสียหายต่อที่อยู่อาศัยและโครงสร้างพื้นฐานสำคัญมูลค่าสูงถึง 7,000 ล้านเหรียญสหรัฐลบล้างมูลค่าเกือบหนึ่งในสามของ GDP เมื่อปีที่ผ่านมา พร้อมเตือนว่าผลผลิตทางเศรษฐกิจระยะสั้นอาจหดตัวลงสูงสุดถึงร้อยละ 13 ขณะที่ประเทศเริ่มกระบวนการฟื้นฟู
แม้จะมีการเจรจา คำมั่น และการประชุมสุดยอดมานานหลายปี การปล่อยก๊าซเรือนกระจกกลับเพิ่มขึ้นถึงหนึ่งในสามนับตั้งแต่การประชุม COP ครั้งแรกเมื่อสามทศวรรษก่อน การใช้เชื้อเพลิงฟอสซิลยังคงเพิ่มขึ้น และอุณหภูมิโลกกำลังมุ่งหน้าสู่การทะลุระดับที่นักวิทยาศาสตร์เตือนว่าจะก่อให้เกิดความเสียหายร้ายแรงต่อโลกอย่างไรก็ดี การลงทุนทั่วโลกในพลังงานสะอาดแตะระดับ 2.2 ล้านล้านเหรียญสหรัฐในปีที่ผ่านมาสูงกว่าการลงทุนในเชื้อเพลิงฟอสซิลอยู่ที่อยู่ราว 1 ล้านล้านเหรียญสหรัฐ ตามข้อมูลของ IEA
รายงานฉบับใหม่ของสหประชาชาติเตือนว่า ไฟป่าทำสถิติและอุณหภูมิที่พุ่งสูงกำลังคุกคามการเติบโตของป่าไม้ในซีกโลกเหนือที่สั่งสมมาหลายทศวรรษ และอาจเปลี่ยนแหล่งดูดซับคาร์บอนขนาดใหญ่ของโลกให้กลายเป็นแหล่งปล่อยคาร์บอน หากแนวโน้มปัจจุบันยังดำเนินต่อไป ป่าไม้เหล่านี้อาจถึงจุดเปลี่ยนที่เริ่มปล่อยคาร์บอนมากกว่าที่ดูดซับ
กองทุนการลงทุนยังคงมองเห็นคุณค่าในโครงการพลังงานสะอาดโดยอุปสงค์ไฟฟ้าที่เพิ่มขึ้นจากปัญญาประดิษฐ์ การใช้พลังงานไฟฟ้าในวงกว้าง และต้นทุนพลังงานหมุนเวียนที่ลดลงในระยะยาว เป็นปัจจัยหลัก
อุณหภูมิที่พุ่งสูงกำลังคร่าชีวิตผู้คนเกือบ 550,000 คนทั่วโลกในแต่ละปีซึ่งเป็นส่วนหนึ่งของยอดผู้เสียชีวิตจากความร้อนที่เพิ่มขึ้นมากกว่าร้อยละ 20 เมื่อปรับตามจำนวนประชากร นับตั้งแต่ทศวรรษ 2533
ในเวียดนาม ยอดผู้เสียชีวิตจากน้ำท่วมหนักในภาคกลางเพิ่มขึ้นเป็น 13 ราย ตามการเปิดเผยของรัฐบาล ขณะที่ประชาชนในเมืองฮอยอันที่ถูกน้ำท่วมเริ่มดำเนินการทำความสะอาดพื้นที่
ความเสียหายที่ประเมินไว้ที่ 603 ล้านเหรียญสหรัฐ เกิดจากพายุไซโคลนรุนแรงที่ถล่มชายฝั่งตะวันออกของอินเดีย ทำให้น้ำท่วมพื้นที่เกษตร ถนน และอาคารในรัฐอานธรประเทศทางตอนใต้
การปล่อยคาร์บอนทั่วโลกจากเชื้อเพลิงฟอสซิลมีแนวโน้มทำสถิติสูงสุดที่ 38.1 พันล้านตันในปีนี้ โดยการเพิ่มขึ้นเร่งตัวในสหรัฐอเมริกาและสหภาพยุโรป แต่ชะลอลงอย่างมากในจีนและอินเดีย ตามรายงาน Global Carbon Budget ฉบับใหม่ด้วยอัตรานี้ โลกเหลือเวลาเพียงราวสี่ปี ก่อนจะทะลุเพดานอุณหภูมิที่เพิ่มขึ้น 1.5 องศาเซลเซียส แม้ว่าความสามารถในการดูดซับคาร์บอนตามธรรมชาติจะอ่อนแอลง และความต้องการเชื้อเพลิงฟอสซิลยังคงสูงกว่าการเติบโตของพลังงานหมุนเวียน
อัตราการตัดไม้ทำลายป่าในอเมซอนปรับตัวลดลงร้อยละ 11.1เมื่อเทียบกับปีก่อนหน้า แม้ว่าจะต้องเผชิญกับวิกฤตไฟป่าที่รุนแรงทำลายสถิติก็ตามอย่างไรก็ดี ผืนป่าดิบชื้นแห่งนี้ยังคงต้องสูญเสียพื้นที่ไปถึง 5,796 ตารางกิโลเมตร (หรือ 2,238 ตารางไมล์)
ภาวะเงินฝืดของจีนรุนแรงกว่าที่ข้อมูลทางการสะท้อนออกมา โดยราคาสินค้าอุปโภคบริโภคหลายรายการปรับลดลงตลอดสองปีที่ผ่านมา จากการวิเคราะห์ของ Bloomberg วงจรเงินฝืดที่ตามมา ซึ่งมีลักษณะของอุปสงค์อ่อนแอ ค่าจ้างลดลง และอัตรากำไรของภาคธุรกิจที่หดตัว กำลังบั่นทอนทั้งผู้บริโภคและภาคธุรกิจและจะส่งผลกระทบในระดับโลก
สเปนและเยอรมนีให้คำมั่นจัดสรรเงิน 100 ล้านเหรียญสหรัฐสำหรับโครงการใหม่ของธนาคารโลก ที่ออกแบบมาเพื่อช่วยประเทศยากจนรับมือกับผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศ
เชลล์รายงานกำไรไตรมาสสามสูงกว่าที่ตลาดคาดการณ์จากผลการดำเนินงานที่แข็งแกร่งของธุรกิจก๊าซ
จีนซึ่งเป็นประเทศที่ปล่อยมลพิษด้านพลังงานมากที่สุดในโลก ได้เสนอแนวนโยบายเชิงรุกเพื่อเพิ่มการผลิตพลังงานสะอาดและลดการปล่อยก๊าซ ซึ่งคาดว่าจะกระตุ้นการปรับโครงสร้างพลังงานของจีนครั้งใหญ่ในอีกหลายทศวรรษข้างหน้า
ประชาชนมากกว่าหนึ่งล้านคนถูกอพยพออกจากพื้นที่ก่อนที่ไต้ฝุ่นฟุงวองจะขึ้นฝั่งในวันอาทิตย์(วันที่ 9 พฤศจิกายน) พร้อมลมกระโชกแรง ฝนตกหนัก และคลื่นพายุซัดฝั่ง บนเกาะลูซอนซึ่งมีประชากรมากที่สุด ส่งผลให้หลายคนไม่สามารถนอนหลับได้ตลอดคืน หลังจากพาดผ่านฟิลิปปินส์ในวันอาทิตย์ ไต้ฝุ่นฟุงวองได้เคลื่อนตัวขึ้นเหนือสู่ไต้หวันและค่อย ๆ อ่อนกำลังลง
กลุ่มมหาเศรษฐีผู้ใจบุญได้ทุ่มงบประมาณมูลค่า 300 ล้านเหรียญสหรัฐ เพื่อมุ่งพัฒนาวิธีแก้ปัญหาหรือเทคโนโลยีที่ช่วยชีวิตมนุษย์ท่ามกลางสถิติผู้เสียชีวิตทั่วโลกกว่าครึ่งล้านรายในแต่ละปีจากสาเหตุที่เกี่ยวข้องกับสภาพอากาศร้อนจัด และในขณะที่อุณหภูมิโลกยังคงปรับตัวสูงขึ้นอย่างต่อเนื่อง
การส่งออกแบตเตอรี่และระบบกักเก็บพลังงานจากแบตเตอรี่ของจีนทำสถิติสูงสุดในปี 2568เพิ่มขึ้นร้อยละ 24 เมื่อเปรียบเทียบกับปีก่อนหน้าในช่วงเก้าเดือนแรกของปี แบตเตอรี่เป็นเทคโนโลยีพลังงานสะอาดที่สร้างรายได้สูงสุดให้จีน นับตั้งแต่กลางปี 2565
บริษัทพลังงานกำลังมองหาแหล่งน้ำมันและก๊าซใหม่ แนวโน้มดังกล่าวปรากฏอีกครั้งในสัปดาห์นี้ เมื่อ TotalEnergies และ Chevronกลายเป็นตัวเต็งในการประมูลถือหุ้นดำเนินงานร้อยละ 40 ในแหล่งค้นพบ Mopane ของ Galp ในประเทศนามิเบีย
IEA เปิดเผยรายงานแนวโน้มใหม่ ระบุว่าความต้องการใช้น้ำมันและก๊าซซึ่งเดิมคาดว่าจะถึงจุดสูงสุดในช่วงทศวรรษ 2573 อาจยังคงเพิ่มขึ้นต่อเนื่องไปจนถึงทศวรรษ 2593 ภายใต้นโยบายภาครัฐในปัจจุบัน
น้ำท่วมรุนแรงหลังฝนตกหนักตลอดหนึ่งสัปดาห์ คร่าชีวิตผู้คนอย่างน้อย 55 รายในประเทศไทยและอีก 2 รายในมาเลเซีย ขณะที่ประชาชนหลายหมื่นคนต้องอาศัยอยู่ในศูนย์อพยพ บางส่วนถูกตัดขาดจากโลกภายนอกนานหลายวันจากระดับน้ำที่สูงถึง 2 เมตร (7 ฟุต) เมื่อวันที่ 21 พฤศจิกายน เมืองหาดใหญ่ ศูนย์กลางการค้าภาคใต้ของไทย ได้รับปริมาณฝน 335 มิลลิเมตร ซึ่งเป็นระดับสูงสุดในวันเดียวในรอบ 300 ปี
ในออสเตรเลีย ลูกเห็บขนาดยักษรเส้นผ่านศูนย์กลางใหญ่ถึง 14 เซนติเมตร (5.5 นิ้ว) ตกลงมาในรัฐควีนส์แลนด์ สร้างความเสียหายต่อรถยนต์ แผงโซลาร์เซลล์ และหลังคาบ้านเรือน ส่งผลให้บ้านเรือนมากกว่า 95,000 หลังไม่มีไฟฟ้าใช้
พายุไซโคลนดิตวาห์พัดถล่มศรีลังกาเมื่อวันที่ 28 พฤศจิกายน ส่งผลให้มีผู้เสียชีวิต 46 ราย และสูญหายอีก 23 ราย ตามการเปิดเผยของเจ้าหน้าที่ โดยกรมอุตุนิยมวิทยาเตือนว่าพายุอาจทวีกำลังรุนแรงขึ้นในช่วง 12 ชั่วโมงถัดไปขณะเคลื่อนผ่านเกาะ
ประมาณการณ์ว่าผลประโยชน์ทางเศรษฐกิจจากการอนุรักษ์ป่าแอมะซอนมีศักยภาพในการสร้างมูลค่าสูงถึง 320,000 ล้านเหรียญสหรัฐในช่วงสามทศวรรษข้างหน้า โดยหนึ่งในก้าวแรกที่สำคัญที่สุดในการปกป้องผืนป่าคือการยุติการลอบวางเพลิงโดยเจตนา
สหประชาชาติประเมินว่า ประเทศกำลังพัฒนาจะต้องใช้เงินประมาณ 310,000 ล้านเหรียญสหรัฐต่อปีภายในปี 2578 เพื่อปรับตัวต่อการเปลี่ยนแปลงสภาพภูมิอากาศ และตัวเลขดังกล่าวอาจสูงถึง 365,000 ล้านเหรียญสหรัฐ
ต้นทุนไฟฟ้าขายส่งในบางพื้นที่ของสหรัฐอเมริกาเพิ่มขึ้นถึงร้อยละ 267 เมื่อเทียบกับห้าปีก่อน โดยความต้องการพลังงานจากศูนย์ข้อมูลกำลังก่อให้เกิดปัญหาด้านความสามารถในการเข้าถึงพลังงานอย่างรุนแรง
ทีมกู้ภัยในอินโดนีเซียตะวันตกกำลังเร่งเปิดเส้นทางถนนที่ถูกตัดขาดจากดินถล่มและน้ำท่วมซึ่งเกิดจากพายุไซโคลน ขณะที่สภาพอากาศที่ดีขึ้นเริ่มเผยให้เห็นขนาดของภัยพิบัติที่คร่าชีวิตผู้คนเกือบ 700 รายทั่วเอเชียตะวันออกเฉียงใต้
พายุไซโคลนดิตวาห์ขึ้นฝั่งในเอเชียตะวันออกเฉียงใต้ในช่วงสุดสัปดาห์ที่ผ่านมา คร่าชีวิตผู้คนเกือบ 1,000 รายทั่วภูมิภาคทางการศรีลังกากล่าวว่านี่คือ “ภัยพิบัติทางธรรมชาติที่ใหญ่ที่สุดและท้าทายที่สุด” ที่ประเทศเคยเผชิญ โดยถนนและพื้นที่อยู่อาศัยที่ถูกน้ำท่วมสามารถมองเห็นได้จากอวกาศ
อุทกภัยรุนแรงได้คร่าชีวิตผู้คนมากกว่า 1,300 ราย และสร้างความเสียหายอย่างน้อย 20,000 ล้านเหรียญสหรัฐนับตั้งแต่ปลายเดือนที่ผ่านมา ในหลายพื้นที่ของเอเชียใต้และเอเชียตะวันออกเฉียงใต้ ตอกย้ำความเสี่ยงที่เพิ่มขึ้นจากการเปลี่ยนแปลงสภาพภูมิอากาศและสภาพอากาศสุดขั้วต่อประชากรและเศรษฐกิจที่กำลังเติบโตอย่างรวดเร็วของภูมิภาค
รายงานฉบับใหม่ขององค์การอุตุนิยมวิทยาโลกระบุว่า อุณหภูมิในโลกอาหรับกำลังเพิ่มขึ้นเป็นสองเท่าของค่าเฉลี่ยโลก และคลื่นความร้อนรุนแรงกำลังผลักดันสังคมไปสู่ขีดจำกัด หลายประเทศรายงานอุณหภูมิสูงเกิน 50 องศาเซลเซียสในปีที่ผ่านมา และคลื่นความร้อนมีระยะเวลายาวนานขึ้นในภูมิภาคที่เผชิญทั้งภัยแล้งและฝนตกหนักสุดขั้ว ซึ่งนำไปสู่น้ำท่วมฉับพลันที่คร่าชีวิตผู้คน
แม้การคาดการณ์อย่างแม่นยำจะเป็นเรื่องท้าทาย งานวิจัยด้านเศรษฐศาสตร์ภูมิอากาศกลับชี้อย่างสอดคล้องกันว่า โลกที่ร้อนขึ้นจะหมายถึงการเติบโตทางเศรษฐกิจที่อ่อนแอลง
ปีนี้มีแนวโน้มจะเป็นปีที่ร้อนที่สุดเป็นอันดับสองหรือสามของโลกรองจากปี 2567 ที่ทำสถิติร้อนที่สุด ตามการเปิดเผยของ Copernicus Climate Change Service ของสหภาพยุโรป
เม็ดเงินลงทุนในเทคโนโลยีสะอาดนับตั้งแต่ปี 2558 มีมูลค่าสูงถึง 10 ล้านล้านเหรียญสหรัฐครอบคลุมทั้งโครงข่ายไฟฟ้า การขนส่งสีเขียว และพลังงานหมุนเวียน แม้การลงทุนจะเร่งตัวขึ้น แต่ยังคงต่ำกว่าระดับที่จำเป็นต่อการหลีกเลี่ยงผลกระทบที่เลวร้ายที่สุดของการเปลี่ยนแปลงสภาพภูมิอากาศ
มีผู้เสียชีวิตอย่างน้อย 37 คนจากเหตุการณ์น้ำท่วมฉับพลันที่เกิดจากฝนตกหนักในจังหวัดซาฟี บริเวณชายฝั่งมหาสมุทรแอตแลนติกของโมร็อกโก ตามการเปิดเผยของทางการ โดยฝนตกหนักเพียงหนึ่งชั่วโมงก็เพียงพอที่จะทำให้น้ำท่วมบ้านเรือนและร้านค้าในย่านเมืองเก่า กวาดรถยนต์ไปตามกระแสน้ำ และตัดขาดถนนหลายสายโดยรอบ
ในโบลิเวีย ยอดผู้เสียชีวิตจากน้ำท่วมที่เกิดจากแม่น้ำเอ่อล้นในภูมิภาคซานตาครูซทางตะวันออกเพิ่มขึ้นเป็น 20 ราย และคาดว่าจะเพิ่มขึ้นอีก เมื่อทีมกู้ภัยสามารถเข้าถึงพื้นที่ที่ก่อนหน้านี้ไม่สามารถเข้าไปได้ รองรัฐมนตรีกลาโหมฝ่ายป้องกันภัยพลเรือน อัลเฟรโด โทรเช กล่าว
ฝนตกหนักต่อเนื่องหลายวันนำไปสู่การออกประกาศเตือนน้ำท่วมฉับพลันและคำสั่งอพยพในรัฐวอชิงตัน ตามการเปิดเผยของทางการ
รัฐบาลสหราชอาณาจักรได้ออกคำเตือนน้ำท่วม 12 จุดและประกาศเฝ้าระวังน้ำท่วมอีก 85 จุด หลังฝนตกหนักทำให้การเดินทางหยุดชะงักและเกิดน้ำท่วมในเวลส์และบางส่วนของอังกฤษ เดือนที่ผ่านมา พายุคลอเดียได้ก่อให้เกิดน้ำท่วมรุนแรงในเมืองมอนมัธและพื้นที่โดยรอบในตะวันออกเฉียงใต้ของเวลส์
คณะนักวิทยาศาสตร์จากเครือข่าย World Weather Attribution ได้ดำเนินการศึกษาเจาะลึกถึงคลื่นพายุฤดูร้อนมรณะระลอกล่าสุด ที่สร้างความหายนะอย่างรุนแรงให้แก่ประเทศศรีลังกา อินโดนีเซีย มาเลเซีย และไทยโดยผลการศึกษาระบุว่า ภัยพิบัติดังกล่าวได้ 'ทวีความรุนแรงขึ้น' จากอุณหภูมิน้ำทะเลที่ปรับตัวสูงขึ้นและสถานการณ์ยิ่งถูกซ้ำเติมให้เลวร้ายลงจากการตัดไม้ทำลายป่าที่เพิ่มขึ้นอย่างรวดเร็ว
การลงทุนด้านเทคโนโลยีสะอาดทั่วโลกมีมูลค่าสูงกว่าการลงทุนในอุตสาหกรรมก่อมลพิษอย่างมาก โดยทุก ๆ เงิน 1 เหรียญสหรัฐที่ลงทุนในโครงการเชื้อเพลิงฟอสซิล จะมีเงิน 2 เหรียญสหรัฐไหลเข้าสู่พลังงานสะอาดตามข้อมูลของ ECIU สำหรับจีน สหภาพยุโรป สหรัฐอเมริกา และอินเดีย ซึ่งเป็นผู้ปล่อยมลพิษรายใหญ่ที่สุดสี่ประเทศ อัตราดังกล่าวอยู่ที่ 2.60 เหรียญสหรัฐ
พายุฤดูหนาวที่รุนแรงกำลังถล่มแคลิฟอร์เนียตอนใต้ โดยชุมชนชายฝั่งเตรียมรับมือกับปริมาณฝนที่เทียบเท่าหลายเดือนภายในเวลาเพียงไม่กี่วันขณะที่พื้นที่ซึ่งเคยถูกไฟป่าทำลายกำลังเผชิญความเสี่ยงจากดินถล่ม พายุประวัติศาสตร์ลูกนี้จะกระหน่ำพื้นที่จนถึงวันศุกร์ ทำให้มีการอพยพในบางส่วนในลอสแอนเจลิส และอาจก่อให้เกิดการปิดถนน ความล่าช้าในสนามบิน และการยกเลิกเที่ยวบิน
การเปลี่ยนแปลงสภาพภูมิอากาศมีแนวโน้มส่งผลกระทบต่อการปลูกองุ่นในระยะยาวโดยสำนักงานอุตุนิยมวิทยาแห่งสหราชอาณาจักรคาดการณ์ว่าปี 2569 จะเป็นหนึ่งในสี่ปีที่ร้อนที่สุดเท่าที่เคยบันทึก ซึ่งหมายถึงน้ำท่วม พายุ คลื่นความร้อน ภัยแล้ง และไฟป่าที่เพิ่มขึ้นในภูมิภาคประวัติศาสตร์ด้านการเกษตรในปีดังกล่าว
ลมแรงพัดถล่มฝรั่งเศสและสหราชอาณาจักรขณะพายุกอเรตตีถล่มยุโรปตอนเหนือ ส่งผลให้ครัวเรือนหลายแสนหลังคาเรือนประสบปัญหาไฟฟ้าดับ
นักวิทยาศาสตร์ด้านภูมิอากาศจากทั่วโลกยืนยันว่าปีที่ผ่านมาเป็นหนึ่งในสามปีที่ร้อนที่สุดเท่าที่โลกเคยบันทึกไว้ข้อมูลของสหภาพยุโรประบุว่า อุณหภูมิเฉลี่ยของโลกได้สูงเกินระดับการเพิ่มขึ้น 1.5 องศาเซลเซียสเป็นระยะเวลายาวนานที่สุดนับตั้งแต่เริ่มมีการบันทึกข้อมูล ทั้งที่รัฐบาลต่าง ๆ ให้คำมั่นภายใต้ข้อตกลงปารีสปี 2558 ว่าจะพยายามหลีกเลี่ยงการทะลุระดับดังกล่าว
สิบปีที่ผ่านมาเป็นสิบปีที่ร้อนที่สุดในประวัติศาสตร์ของภูมิภาคอาร์กติก
โรงงานผลิตเหล็กทั่วโลกจำนวน 1,650 แห่ง จะต้องดำเนินการลดการปล่อยคาร์บอนในช่วงไม่กี่ปีข้างหน้า เพื่อให้สอดคล้องกับเป้าหมายการปล่อยมลพิษที่เข้มงวดขึ้น ตามการประเมินของ McKinsey & Co.
นับตั้งแต่ปี 2523 ไฟป่าที่มีต้นทุนความเสียหายสูงที่สุดของโลกซึ่งเกิดขึ้นในช่วงสิบปีที่ผ่านมาคิดเป็นร้อยละ 43 ของทั้งหมด
พลังงานลมและพลังงานแสงอาทิตย์ในปี 2568 สามารถผลิตไฟฟ้าในสหภาพยุโรปได้มากกว่าเชื้อเพลิงฟอสซิลเป็นครั้งแรก โดยมีแรงขับเคลื่อนจากการเพิ่มขึ้นอย่างรวดเร็วของการผลิตไฟฟ้าพลังงานแสงอาทิตย์
การผสมผสานกันของการเปลี่ยนแปลงสภาพภูมิอากาศและรูปแบบสภาพอากาศลานีญาในเชิงวัฏจักร ได้ก่อให้เกิด “การบรรจบกันของปัจจัยเสี่ยง” ซึ่งเป็นปัจจัยกระตุ้นให้เกิดน้ำท่วมรุนแรงทั่วพื้นที่ตอนใต้ของทวีปแอฟริกาในช่วงเดือนที่ผ่านมา ส่งผลให้มีผู้เสียชีวิตอย่างน้อย 200 ราย และประชาชนหลายแสนคนได้รับผลกระทบ
สหรัฐอเมริกากำลังเผชิญพายุฤดูหนาวที่รุนแรง โดยหิมะตกหนัก ลูกเห็บ และฝนเยือกแข็งส่งผลให้มีผู้เสียชีวิตอย่างน้อย 38 ราย ใน 14 รัฐ และทำให้บ้านเรือนและสถานประกอบการมากกว่า 296,000 แห่งต้องเผชิญกับไฟดับ
เกิดเหตุดินถล่มในจังหวัดชวาตะวันตกของอินโดนีเซีย จากฝนตกหนักที่เริ่มขึ้นตั้งแต่วันก่อนหน้า หน่วยงานบรรเทาภัยพิบัติระบุว่า จำนวนผู้เสียชีวิตเพิ่มขึ้นเป็น 34 รายขณะที่ฝนที่ตกอย่างต่อเนื่องยังเป็นอุปสรรคต่อการค้นหาผู้สูญหายอีก 32 ราย โดยก่อนหน้านี้ในเดือนเดียวกัน อินโดนีเซียเพิ่งประสบเหตุน้ำท่วมฉับพลันในจังหวัดสุลาเวสีเหนือ ซึ่งคร่าชีวิตผู้คนไปอย่างน้อย 14 ราย
พายุคริสติน (Storm Kristin) คร่าชีวิตผู้คนอย่างน้อย 3 รายและทำให้ประชาชนกว่า 800,000 คนในพื้นที่ตอนกลางและตอนเหนือของโปรตุเกสไม่มีไฟฟ้าใช้ในสัปดาห์นี้
พื้นที่ทางตอนเหนือและตะวันตกของญี่ปุ่นมีแนวโน้มเผชิญพายุหิมะตกหนักเพิ่มเติมในช่วงปลายสัปดาห์นี้ ตามการเปิดเผยของสำนักงานอุตุนิยมวิทยา ขณะที่นักการเมืองกำลังหาเสียงในการเลือกตั้งฤดูหนาวครั้งแรกในรอบ 36 ปีโดยสภาพอากาศที่หนาวจัดอาจเพิ่มความเสี่ยงต่ออัตราการมาใช้สิทธิเลือกตั้งที่ลดลง
โมร็อกโกได้เรียกร้องให้ประชาชนที่อาศัยอยู่ในพื้นที่เสี่ยงน้ำท่วมในที่ราบทางตะวันตกเฉียงเหนือของประเทศอพยพออกจากพื้นที่โดยทันที เนื่องจากความเสี่ยงจากฝนตกหนัก ระดับน้ำในแม่น้ำที่เพิ่มสูงขึ้น และการระบายน้ำเพิ่มเติมจากเขื่อนที่มีปริมาณน้ำเต็ม
ในแคว้นอันดาลูเซียของสเปน มีแม่น้ำ 14 สายและเขื่อน 10 แห่งที่อยู่ในระดับความเสี่ยง “รุนแรงมาก” ต่อการล้นตลิ่ง ขณะที่ทางการโปรตุเกสเตือนว่าแม่น้ำอีก 6 สายมีความเสี่ยงสูงต่อการเกิดน้ำท่วมทั้งสเปนและโปรตุเกสเผชิญฝนตกหนักอย่างต่อเนื่อง เพียงหนึ่งสัปดาห์หลังจากพายุคริสติน (Storm Kristin) คร่าชีวิตผู้คนไป 6 รายและทำให้ประชาชนหลายพันรายไม่มีไฟฟ้าใช้
กรีนแลนด์ประสบเดือนมกราคมที่อบอุ่นที่สุดเท่าที่เคยมีการบันทึกมา โดยอุณหภูมิเฉลี่ยอยู่สูงกว่าจุดเยือกแข็งเล็กน้อย ซึ่งสูงกว่าค่าเฉลี่ยทางประวัติศาสตร์ที่ติดลบ 7.7 องศาเซลเซียสในช่วงสามทศวรรษที่ผ่านมา ขณะที่ในประเทศเคนยา ภาวะภัยแล้งกำลังคร่าชีวิตโคและแพะจำนวนมาก และคุกคามกลุ่มชนเผ่ามาไซซึ่งประกอบอาชีพเลี้ยงสัตว์ให้เผชิญกับวิกฤตความอดอยาก
องค์การทางทะเลระหว่างประเทศ (IMO) และอนุสัญญาที่เกี่ยวข้อง
อนุสัญญาขององค์การทางทะเลระหว่างประเทศ (IMO) ได้รับการปรับปรุงแก้ไขอย่างต่อเนื่อง เพื่อตอบสนองต่อความจำเป็นเร่งด่วนที่เพิ่มมากขึ้นในการยกระดับมาตรฐานการคุ้มครองสิ่งแวดล้อม มาตรฐานอันเข้มงวดที่กำหนดโดย IMO ได้กลายเป็นแรงขับเคลื่อนสำคัญที่กระตุ้นให้เกิดการวิจัยและพัฒนาเทคโนโลยีนวัตกรรมต่าง ๆ สำหรับอุตสาหกรรมการขนส่งทางทะเล
สำหรับหัวข้อหลักของวันทะเลโลก (World Maritime Day) ประจำปี 2568 ของ IMO ซึ่งได้มีการเฉลิมฉลองไปเมื่อวันที่ 25 กันยายน ที่ผ่านมา คือ 'มหาสมุทรของเรา พันธกิจของเรา และโอกาสของเรา' (Our Ocean, Our Obligation, Our Opportunity) หัวข้อดังกล่าวตอกย้ำถึงพันธสัญญาของ IMO ที่มีต่อบทบาทเชิงยุทธศาสตร์ของมหาสมุทรในด้านการค้าระหว่างประเทศ วิถีชีวิต และสภาพภูมิอากาศ พร้อมทั้งเน้นย้ำถึงความรับผิดชอบร่วมกันในการขับเคลื่อนการขนส่งทางเรืออย่างยั่งยืนและการอนุรักษ์ทางทะเล ซึ่งครอบคลุมถึงการลดการปล่อยก๊าซคาร์บอนและการลดมลพิษ แนวคิดนี้เป็นการเสริมสร้างความตระหนักรู้ว่า มหาสมุทรเปรียบเสมือนเส้นเลือดใหญ่หล่อเลี้ยงชีวิตและเป็นความรับผิดชอบที่ต้องแบกรับร่วมกัน และด้วยกลไกความร่วมมือ นวัตกรรม และความมุ่งมั่น ภาคอุตสาหกรรมทางทะเลจะมีส่วนช่วยกำหนดอนาคตที่ยั่งยืนให้กับมหาสมุทรของโลกและประชากรที่ต้องพึ่งพาทรัพยากรเหล่านี้
กระแสการเปลี่ยนผ่านสู่ดิจิทัล (Digitalization) และระบบอัตโนมัติ (Automation) กำลังพลิกโฉมอุตสาหกรรมการขนส่งทางทะเล ด้วยการนำเทคโนโลยีล้ำสมัยเข้ามาประยุกต์ใช้เพื่อยกระดับความปลอดภัย ความมั่นคง และประสิทธิภาพในการปฏิบัติงาน นวัตกรรมเหล่านี้ไม่เพียงช่วยเพิ่มขีดความสามารถในการดำเนินงานให้สูงสุด แต่ยังช่วยลดผลกระทบต่อสิ่งแวดล้อมและส่งเสริมความยั่งยืน
การใช้ประโยชน์จากความก้าวหน้าทางเทคโนโลยีดังกล่าว ส่งผลให้อุตสาหกรรมการขนส่งทางทะเลสามารถยกระดับประสิทธิภาพโดยรวมและขีดความสามารถในการแข่งขัน เอื้อให้เกิดประสิทธิผลที่ดียิ่งขึ้นทั้งในด้านการออกแบบเรือ การต่อเรือ และการปฏิบัติการเดินเรือ ความก้าวหน้าเหล่านี้ยังช่วยรองรับการบริหารจัดการปริมาณสินค้าขนส่งที่เพิ่มสูงขึ้น การลดต้นทุนการดำเนินงาน ตลอดจนการยกระดับความพึงพอใจของลูกค้าให้ดียิ่งขึ้น
การลดคาร์บอนในอุตสาหกรรมการเดินเรือ: ภาพรวมของกรอบกฎระเบียบ
การลดคาร์บอน (Decarbonization) ในอุตสาหกรรมการขนส่งทางเรือ หมายถึงกระบวนการลดการปล่อยก๊าซเรือนกระจก (GHG) จากการขนส่งทางทะเลอย่างเป็นระบบ เพื่อบรรเทาผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศ เนื่องจากการขนส่งทางเรือมีสัดส่วนการปล่อยก๊าซคาร์บอนไดออกไซด์เกือบร้อยละ 3 ของปริมาณการปล่อยทั่วโลก กรอบการกำกับดูแลระหว่างประเทศจึงมีบทบาทสำคัญยิ่งในการชี้นำภาคส่วนนี้ไปสู่อนาคตที่ปล่อยคาร์บอนต่ำและมีความยั่งยืน
ภายใต้ข้อริเริ่ม 'Fit for 55' ของสหภาพยุโรป ภาคการขนส่งทางเรือได้ถูกผนวกเข้าสู่ระบบการซื้อขายสิทธิการปล่อยก๊าซเรือนกระจกของสหภาพยุโรป (EU ETS) ในปี 2567 และต่อมาในปี 2568 กฎระเบียบ FuelEU Maritime ได้เริ่มมีผลบังคับใช้ ในขณะเดียวกัน องค์การทางทะเลระหว่างประเทศ กำลังขับเคลื่อนยุทธศาสตร์ก๊าซเรือนกระจกปี 2566 ซึ่งมุ่งเป้าสู่การบรรลุเป้าหมายการลดคาร์บอนอย่างมีนัยสำคัญผ่าน 'ชุดมาตรการระยะกลาง' (Basket of mid-term measures) โดยมาตรการเหล่านี้ประกอบด้วยมาตรฐานเชื้อเพลิงที่อิงตามเป้าหมาย (องค์ประกอบทางเทคนิค) และกลไกการกำหนดราคาก๊าซเรือนกระจก (องค์ประกอบทางเศรษฐศาสตร์)
กฎระเบียบเหล่านี้มิได้เป็นเพียงกรอบการดำเนินงานเพื่อบรรลุเป้าหมายสิ่งแวดล้อมสากลเท่านั้น หากแต่ยังเป็นปัจจัยที่ส่งผลกระทบโดยตรงต่อกลยุทธ์องค์กรและวงจรชีวิตของเรือทั้งระบบ การตัดสินใจเลือกใช้เชื้อเพลิง ต้นทุนการดำเนินงาน และการลงทุนสำหรับการต่อเรือใหม่หรือการดัดแปลงเรือเดิม คาดว่าจะขึ้นอยู่กับวิวัฒนาการของกรอบกฎระเบียบเหล่านี้ ภายใต้ข้อเสนอมาตรการระยะกลางของ IMO ที่กำลังอยู่ระหว่างการหารือ จะมีการกำหนดให้ลดความเข้มข้นของก๊าซเรือนกระจกในเชื้อเพลิงทางทะเลลงตามลำดับขั้น
IMO ได้ปรับปรุงยุทธศาสตร์เบื้องต้นสำหรับการลดก๊าซเรือนกระจกปี 2561 โดยการรับรองยุทธศาสตร์การลดก๊าซเรือนกระจกฉบับปี 2566 เมื่อเดือนกรกฎาคม 2566 ยุทธศาสตร์ดังกล่าวกำหนดเป้าหมายที่ชัดเจนในการบรรลุการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net-zero) จากการขนส่งระหว่างประเทศ ภายในหรือราวปี 2593
เพื่อเป็นมาตรการเฉพาะเจาะจงในการบรรลุเป้าหมายดังกล่าว IMO ได้พัฒนากรอบกฎระเบียบใหม่ที่ผสมผสานองค์ประกอบทางเทคนิคและเศรษฐศาสตร์ หรือที่เรียกว่า 'มาตรการระยะกลาง' โดยในการประชุมคณะกรรมการคุ้มครองสิ่งแวดล้อมทางทะเล สมัยที่ 83 (MEPC83) ซึ่งจัดขึ้นเมื่อเดือนเมษายน 2568 ได้มีการอนุมัติร่างแก้ไขอนุสัญญามาร์โพล ภาคผนวก 6 (MARPOL Annex VI) ซึ่งรวมถึงบทบัญญัติ 2 ประการ ให้เป็นกฎระเบียบเฉพาะภายใต้มาตรการระยะกลาง ได้แก่
กฎระเบียบว่าด้วยความเข้มข้นของก๊าซเรือนกระจกสำหรับเชื้อเพลิงที่ใช้ (กฎระเบียบ GFI)
การส่งเสริมการลดคาร์บอนผ่านกองทุน IMO Net-Zero (IMO Net-Zero Fund)
มาตรการเหล่านี้จะส่งผลให้บริษัทเดินเรือจำเป็นต้องทบทวนทางเลือกด้านเชื้อเพลิงและโครงสร้างต้นทุน และการดำเนินงานเชิงกลยุทธ์จะทวีความสำคัญยิ่งขึ้นในระยะต่อไป ก้าวแรกในการตอบสนองเชิงกลยุทธ์ต่อมาตรการเหล่านี้คือการทำความเข้าใจกฎระเบียบอย่างถูกต้องถ่องแท้
อย่างไรก็ตาม ในการประชุมวิสามัญคณะกรรมการคุ้มครองสิ่งแวดล้อมทางทะเล ครั้งที่ 2 (MEPC/ES.2) ที่จัดขึ้นในเดือนตุลาคม 2568 การหารือเพื่อรับรองมาตรการระยะกลางได้ถูกเลื่อนออกไปเป็นเวลา 1 ปี เนื่องจากความคิดเห็นที่แตกต่างกันระหว่างประเทศสมาชิก แม้ว่าจะยังไม่สามารถหาข้อตกลงร่วมกันได้ แต่ทิศทางโดยรวมสู่การลดคาร์บอนในการเดินเรือตามที่ IMO ระบุไว้นั้นยังคงไม่เปลี่ยนแปลง นั่นหมายความว่าภาคอุตสาหกรรมจะยังคงถูกเรียกร้องให้ดำเนินมาตรการลดก๊าซเรือนกระจกอย่างครอบคลุม ซึ่งรวมถึงการเปลี่ยนผ่านเชื้อเพลิง ภายใต้กรอบการทำงานระดับโลกต่อไป ด้วยเหตุนี้ การมุ่งเน้นเพียงแค่การปรับปรุงประสิทธิภาพการใช้พลังงานเพียงอย่างเดียวจะไม่เพียงพอต่อการปฏิบัติตามกฎระเบียบในอนาคตอีกต่อไป การเตรียมความพร้อมในระยะกลางถึงระยะยาว ซึ่งรวมถึงการเปลี่ยนผ่านไปสู่เชื้อเพลิงทางเลือก จึงกลายเป็นสิ่งที่ขาดเสียมิได้
เป้าหมายใหม่และความคืบหน้าที่กำลังดำเนินอยู่
ยุทธศาสตร์ก๊าซเรือนกระจกฉบับปรับปรุงใหม่ขององค์การทางทะเลระหว่างประเทศมีเป้าหมายให้ภาคการขนส่งทางเรือบรรลุการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net-zero) ภายในหรือราวปี 2593 ซึ่งสอดคล้องกับแนวทางตามความตกลงปารีส (Paris Agreement) โดยมีจุดตรวจสอบระยะกลาง (Interim check points) ที่สำคัญ 2 ระยะ ได้แก่
ลดลงประมาณร้อยละ 20 - ร้อยละ 30 ภายในปี 2573 (เทียบกับระดับปี
ลดลงประมาณร้อยละ 70 - ร้อยละ 80 ภายในปี 2583
บรรลุการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ราวปี 2593
เป้าหมายเหล่านี้ครอบคลุมทั้งความเข้มข้นของคาร์บอน (ปริมาณก๊าซเรือนกระจกต่อหน่วยงานขนส่งสินค้า) และการลดปริมาณการปล่อยก๊าซโดยรวมในเชิงสัมบูรณ์
ปัจจุบัน IMO มีแนวทางปฏิบัติในการวัดระดับความเข้มข้นของก๊าซเรือนกระจกตลอดวงจรชีวิตของเชื้อเพลิงทางทะเล (Well-to-wake) ซึ่งช่วยในการติดตามตรวจสอบการปล่อยมลพิษของเชื้อเพลิงทางเลือกตลอดกระบวนการผลิตและวงจรการใช้งาน
ดัชนีการออกแบบการจัดการพลังงาน (EEDI) สำหรับเรือใหม่
ข้อกำหนด EEDI บังคับให้มีการปรับปรุงประสิทธิภาพการใช้พลังงานสำหรับเรือใหม่เป็นลำดับขั้น ดังนี้
ระยะที่ 1 (ช่วงปี 2558 ถึงปี 2562): ลดความเข้มข้นของคาร์บอนลงร้อยละ 10 ต่ำกว่าเกณฑ์อ้างอิง
ระยะที่ 2 (ช่วงปี 2563 ถึงปี 2567): ลดความเข้มข้นของคาร์บอนลงสูงสุดร้อยละ 20
ระยะที่ 3 (ช่วงปี 2568): ลดลงร้อยละ 30 อย่างไรก็ตาม สำหรับเรือบางประเภท (อาทิ เรือบรรทุกสินค้าตู้คอนเทนเนอร์ และเรือบรรทุกก๊าซธรรมชาติเหลว หรือ ระยะนี้ได้ถูกเลื่อนให้มีผลบังคับใช้เร็วขึ้นตั้งแต่เดือนเมษายน 2565
ระยะที่ 4: อยู่ระหว่างการพิจารณาเพื่อเริ่มใช้ในปี 2570
กฎระเบียบของสหภาพยุโรป: การติดตามและการลดการปล่อยก๊าซ
สหภาพยุโรป (EU) ได้เข้ามาเสริมความพยายามของ IMO ผ่านกฎระเบียบต่างๆ อาทิ
EU-MRV:การติดตาม รายงาน และทวนสอบการสิ้นเปลืองเชื้อเพลิงสำหรับเรือที่มีขนาดเกิน 5,000 ตันกรอส
EU ETS:ระบบกำหนดเพดานและการค้าสิทธิการปล่อยก๊าซ (Cap-and-trade) ซึ่งกำหนดให้ต้องมีใบอนุญาตสิทธิการปล่อยก๊าซ (Emission Allowances) สำหรับการปล่อยคาร์บอนไดออกไซด์ (จากเรือที่มีขนาดเกิน 5,000 ตันกรอส
ครอบคลุมร้อยละ 40 ของการปล่อยก๊าซในปี 2567 ร้อยละ 70 ในปี 2568 และร้อยละ 100 ในปี 2569
ครอบคลุมถึงการปล่อยก๊าซมีเทน (CH4) และไนตรัสออกไซด์ (N2O)ตั้งแต่ปี 2569
กฎระเบียบ FuelEU Maritime (ระเบียบ (EU) 2023/1805)
เริ่มมีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2568 กฎระเบียบ FuelEU Maritime กำหนดข้อกำหนดความเข้มข้นของก๊าซเรือนกระจกตลอดวัฏจักรชีวิต (Well-to-wake) สำหรับพลังงานที่ใช้โดยเรือที่มีขนาดเกิน 5,000 ตันกรอสส์
เป้าหมายการลด:
ระหว่างปี 2568 ถึงปี 2572: ลดลงร้อยละ 2 (เทียบกับระดับปี
ระหว่างปี 2573 ถึงปี 2577: ลดลงร้อยละ 6
ระหว่างปี 2593: ลดลงร้อยละ 80
ขอบเขตข้อกำหนดความเข้มข้น GHG:
ร้อยละ 100 ของการใช้พลังงานที่ใช้ในการเดินทางและการจอดเทียบท่าภายในเขต EU/EEA
ร้อยละ 50 ของการใช้พลังงานที่ใช้ในการเดินทางไป/กลับจากภูมิภาครอบคลุมของ EU/EEA (Outermost regions)
ร้อยละ 50 ของพลังงานที่ใช้ในการเดินทางเข้า/ออกจากเขต EU/EEA
กฎระเบียบนี้สร้างแรงจูงใจในการนำเชื้อเพลิงหมุนเวียนและเทคโนโลยีมาปรับใช้ เช่น ระบบขับเคลื่อนด้วยพลังงานลม และคำนวณการปล่อยก๊าซเรือนกระจกตามศักยภาพในการทำให้เกิดภาวะโลกร้อน (GWP) ในช่วงระยะเวลา 100 ปี (GWP100)
ผลกระทบและแนวโน้มในอนาคต
กฎระเบียบร่วมจากทั้ง IMO และ EU จะส่งอิทธิพลอย่างมีนัยสำคัญต่ออุตสาหกรรมการขนส่งทางเรือ โดยเป็นแรงขับเคลื่อนให้เกิดนวัตกรรมและการนำเทคโนโลยีที่เป็นมิตรต่อสิ่งแวดล้อมมาใช้ ในขณะเดียวกันก็สร้างภาระต้นทุนมหาศาลแก่เจ้าของเรือ ความพยายามเหล่านี้สอดคล้องกับเป้าหมายการลดคาร์บอนระดับโลก และมุ่งหวังที่จะวางตำแหน่งให้การขนส่งทางเรือเป็นผู้เล่นหลักในการบรรลุการปล่อยก๊าซสุทธิเป็นศูนย์ภายในปี 2593
สำหรับเชื้อเพลิงคาร์บอนต่ำหรือเชื้อเพลิงที่ไม่มีคาร์บอน อาทิ ไฮโดรเจน แอมโมเนีย และเชื้อเพลิงชีวมวล ซึ่งคาดว่าจะถูกนำมาใช้อย่างแพร่หลายมากขึ้นในอนาคตเพื่อลดคาร์บอนในเรือ ได้มีการตระหนักว่าควรนำการปล่อยก๊าซเรือนกระจกในระหว่างกระบวนการผลิตและการจำหน่ายเชื้อเพลิงเหล่านี้มาพิจารณาด้วย อีกทั้งยังเป็นที่ยอมรับว่าก๊าซเรือนกระจกอื่นๆ นอกเหนือจาก CO2 เช่น มีเทน (CH4) และไนตรัสออกไซด์ (N2O) อาจส่งผลกระทบอย่างรุนแรงต่อภาวะโลกร้อน
ในการประชุมสมัยที่ 81 ของคณะกรรมการคุ้มครองสิ่งแวดล้อมทางทะเล (MEPC81) ได้มีการจัดทำและรับรองร่างแก้ไข (ซึ่งรวมถึงวิธีการประเมินโดยละเอียดและการวัดค่าพารามิเตอร์สำหรับการปล่อยก๊าซจากการผลิตเชื้อเพลิงชีวภาพ ความเข้มข้นของการปล่อย GHG สำหรับไฟฟ้าที่ใช้ในการผลิตเชื้อเพลิง (Well-to-tank) วิธีการประเมินการปล่อย GHG บนเรือ (Tank-to-wake) ฯลฯ) ต่อแนวทางปฏิบัติด้านความเข้มข้นของ GHG ตลอดวงจรชีวิตของเชื้อเพลิงทางทะเล (LCA Guidelines) โดยให้มีผลเป็นแนวทางปฏิบัติ LCA ฉบับปี 2567
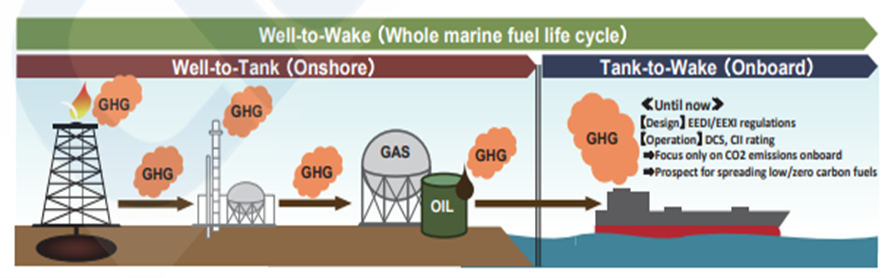
ที่มา: Internet - ClassNK Journal
กลไกทางเลือกในการปฏิบัติตามข้อกำหนดภายใต้กฎระเบียบ FuelEU Maritime
กฎระเบียบ FuelEU Maritime นำเสนอกลไกทางเลือกหลายประการสำหรับการปฏิบัติตามข้อกำหนด สำหรับเรือที่ไม่สามารถบรรลุระดับความเข้มข้นของก๊าซเรือนกระจก ตามที่กำหนดไว้ องค์ประกอบสำคัญของกลไกเหล่านี้คือ “ดุลการปฏิบัติตามข้อกำหนด” (Compliance balance) ซึ่งจะต้องมีการคำนวณสำหรับเรือแต่ละลำเพื่อเป็นส่วนหนึ่งของการรายงานประจำปี
นิยามของดุลการปฏิบัติตามข้อกำหนด:
ดุลการปฏิบัติตามข้อกำหนดที่เป็นบวก (Positive Compliance Balance): เกิดขึ้นเมื่อความเข้มข้นของ GHG ที่แท้จริงของเรือต่ำกว่าระดับที่กำหนด ซึ่งบ่งชี้ว่าการปล่อยมลพิษอยู่ในเกณฑ์ที่ดีกว่ามาตรฐาน
ดุลการปฏิบัติตามข้อกำหนดที่เป็นลบ (Negative Compliance Balance): เกิดขึ้นเมื่อความเข้มข้นของ GHG ที่แท้จริงของเรือสูงกว่าระดับที่กำหนด ซึ่งบ่งชี้ถึงการไม่ปฏิบัติตามข้อกำหนด
กลไกทางเลือกในการปฏิบัติตามข้อกำหนด:
การฝากและการยืม (Banking and Borrowing): เรือสามารถยกยอดดุลการปฏิบัติตามข้อกำหนดที่เป็นบวกไปใช้ในปีถัดไป หรือขอยืมดุลจากปีในอนาคตเพื่อชดเชยส่วนที่ขาดได้
การรวมกลุ่ม (Pooling): เรืออาจรวมดุลการปฏิบัติตามข้อกำหนดของตนเข้ากับเรือลำอื่น เพื่อให้บรรลุมาตรฐานความเข้มข้นของ GHG ที่กำหนดร่วมกัน
พัฒนาการด้านกฎระเบียบของ IMO และความสอดคล้องกับ FuelEU Maritime
องค์การทางทะเลระหว่างประเทศ กำลังเร่งผลักดันกฎระเบียบเพื่อลดการปล่อยก๊าซเรือนกระจกจากการขนส่งระหว่างประเทศ ณ เดือนเมษายน 2568 IMO ได้จัดตั้ง 'กรอบการดำเนินงานสุทธิเป็นศูนย์ของ IMO' (IMO net-zero framework) ซึ่งระบุถึงการแก้ไขเพิ่มเติมที่จำเป็นต่ออนุสัญญามาร์โพล ภาคผนวก 6 (MARPOL Annex VI)
กรอบการดำเนินงานสุทธิเป็นศูนย์ของ IMO ถือเป็นก้าวแรกของโลกที่ผสมผสานมาตรฐานความเข้มข้นของเชื้อเพลิงก๊าซเรือนกระจก (GFI) ภาคบังคับ เข้ากับกลไกการกำหนดราคาก๊าซเรือนกระจก ครอบคลุมทั้งภาคอุตสาหกรรม กรอบการดำเนินงานนี้จะใช้บังคับกับเรือเดินสมุทรขนาดใหญ่ที่มีขนาดเกิน 5,000 ตันกรอส กลไกนี้มีกำหนดจะได้รับการรับรองอย่างเป็นทางการโดยคณะกรรมการคุ้มครองสิ่งแวดล้อมทางทะเล (MEPC) ในอนาคต
กรอบการดำเนินงานใหม่นี้กำหนดนิยามของ "หน่วยส่วนเกิน" (Surplus Units - SUs) สำหรับเรือที่มีผลการดำเนินงานดีกว่าเกณฑ์ และกำหนดส่วนที่ขาดสำหรับเรือที่มีผลการดำเนินงานต่ำกว่าเกณฑ์ ซึ่งสามารถแก้ไขได้ด้วยการซื้อ “หน่วยเยียวยา” (Remedial Units - RUs) หรือการโอนถ่ายหน่วย SUs ระบบนี้จะประกอบด้วยระดับการปฏิบัติตาม GFI ประจำปี 2 ระดับ ได้แก่
ระดับที่ 1 (Tier 1): เป้าหมายการปฏิบัติตามโดยตรง (Direct Compliance target) โดยมีราคา RU ที่ต่ำกว่า
ระดับที่ 2 (Tier 2): เป้าหมายพื้นฐาน (Base Target) โดยมีราคา RU ที่สูงกว่า
IMO จะเผยแพร่แนวทางปฏิบัติเพื่อลงรายละเอียดเพิ่มเติมเกี่ยวกับกรอบการดำเนินงาน รวมถึงรายละเอียดเกี่ยวกับการทำงานของระบบ เช่น ทะเบียน IMO GFI (IMO GFI Registry), กองทุน IMO Net-Zero (IMO Net-Zero Fund), เทคโนโลยีที่ปล่อยมลพิษเป็นศูนย์และใกล้ศูนย์ (Zero and Near-Zero - ZNZ) และการรับรองเชื้อเพลิง
อย่างไรก็ตาม ได้เกิดแรงต้านทางภูมิรัฐศาสตร์ ซึ่งส่งผลให้การลงมติและการรับรองอย่างเป็นทางการในช่วงปลายปี 2568 ต้องล่าช้าออกไป
ภาพรวมมาตรการระยะกลางของ IMO
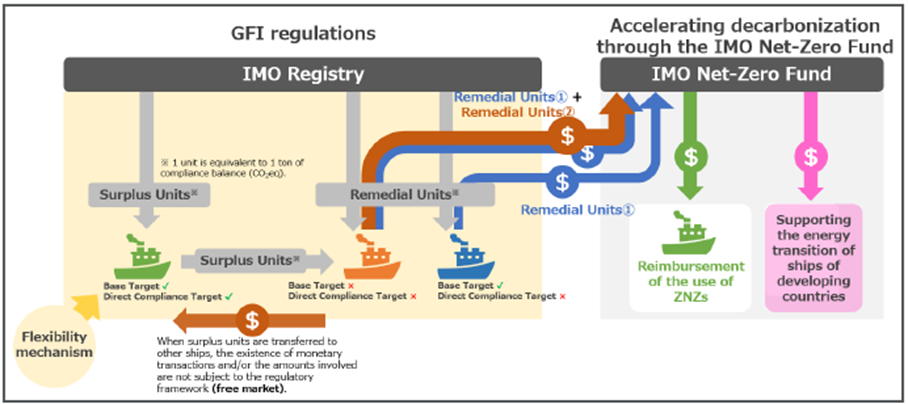
ที่มา: Class NK Journal: What is the IMO’s Mid-term measures and how it works.
มาตรการปฏิบัติการ: ตัวชี้วัดความเข้มข้นของคาร์บอน (CII) และ SEEMP ที่ได้รับการปรับปรุง
ตัวชี้วัดความเข้มข้นของคาร์บอน (CII) เป็นมาตรการปฏิบัติการที่ใช้ได้กับเรือขนาด 5,000 ตันกรอสและมากกว่า ซึ่งสอดคล้องกับระบบรวบรวมข้อมูลขององค์การทางทะเลระหว่างประเทศ (IMO-DCS) สำหรับการบริโภคน้ำมันเชื้อเพลิง
ข้อกำหนดของ CII (ตั้งแต่ปี 2566):
การคำนวณประจำปี:คำนวณค่าความเข้มข้นของคาร์บอนที่เกิดขึ้นจริง (Attained Operational CII) ในแต่ละปีปฏิทิน (วันที่ 1 มกราคม ถึงวันที่ 31 ธันวาคม)
การลดลงประจำปี:เรือจะต้องแสดงให้เห็นถึงการลดความเข้มข้นของคาร์บอนอย่างต่อเนื่องตั้งแต่ปี2566 ถึงปี2573 เพื่อบรรลุเป้าหมายการลดลงอย่างน้อยร้อยละ40 ภายในปี2573เมื่อเทียบกับปี2551
การจัดอันดับ CII
เรือจะได้รับการจัดอันดับ CII ประจำปี (A ถึง E) โดย A เป็นระดับที่ดีที่สุด การจัดอันดับพิจารณาจาก Annual Efficiency Ratio (AER) และข้อมูลการปล่อยก๊าซที่รายงานผ่าน IMO-DCS
หากเรือได้รับการจัดอันดับ D เป็นเวลา 3 ปีติดต่อกัน หรือ E ในปีเดียว จะต้องพัฒนาแผนการแก้ไขเพื่อปรับปรุงประสิทธิภาพให้ถึงระดับ C อย่างน้อย
SEEMP ที่ปรับปรุง (SEEMP-III)
ตามข้อกำหนดของ MARPOL Annex VI เรือจะต้องจัดทำแผนการจัดการประสิทธิภาพพลังงานเรือ (Ship Energy Efficiency Management Plan: SEEMP-III) ภายในเดือน ธันวาคม 2568 ซึ่งรวมถึง
การจัดอันดับCII ของเรือและวิธีการคำนวณค่าความเข้มข้นของคาร์บอนที่เกิดขึ้นจริง
ค่าความเข้มข้นของคาร์บอนที่ต้องการใน55ปีข้างหน้า
แผนการดำเนินงานที่แสดงถึงวิธีการบรรลุค่าที่กำหนด
กระบวนการรายงานต่อรัฐธงสำหรับการตรวจสอบ
การปฏิบัติตามกองเรือ PSL
SEEMP-III ที่จำเป็นต้องปรับปรุงได้รับการรับรองโดยสมาคมจัดลำดับชั้นเรือและติดตั้งไว้บนเรือ
ตั้งแต่ 1 มกราคม 2567เรือทุกลำได้รับ Statement of Compliance (SoC)ที่ครอบคลุมการตรวจสอบการใช้เชื้อเพลิง ค่าความเข้มข้นของคาร์บอนที่ได้รับ และการจัดอันดับประจำปี
การตรวจสอบและการตรวจสอบ
มีการตรวจสอบเป็นระยะเพื่อรับรองการปฏิบัติตาม SEEMP และแผนการแก้ไขสำหรับเรือที่ได้รับการจัดอันดับ E ในปีใดปีหนึ่ง หรือ D เป็นเวลา 3 ปีติดต่อกัน
การลดความเข้มข้นของคาร์บอนเป็นระยะ
ในการประชุม MEPC-83 ได้อนุมัติวิธีการลดความเข้มข้นของคาร์บอนเป็นระยะ โดยมีเป้าหมาย:
กรอบนโยบายนี้กำหนดให้ลดความเข้มข้นของคาร์บอนลงร้อยละ 2 ต่อปี (เมื่อเทียบกับเส้นอ้างอิงปี 2562) สำหรับช่วงปี 2566 ถึงปี 2569 ตามด้วยอัตราการลดลงที่เพิ่มขึ้นเป็นร้อยละ 2.625 ต่อปี ตั้งแต่ปี 2570 ถึงปี 2573
การรวมมาตรการทางเทคนิค (EEXI) และมาตรการปฏิบัติการ (CII, SEEMP-III) เข้าด้วยกัน แนวทางดังกล่าวช่วยให้ภาคการเดินเรือก้าวไปสู่เป้าหมายการลดคาร์บอนของ IMO พร้อมทั้งส่งเสริมประสิทธิภาพพลังงานและความยั่งยืนในอุตสาหกรรม
ปี | การลดความเข้มข้นประจำปี (จากการอ้างอิงปี 2562) |
2566 | ร้อยละ 5 |
2567 | ร้อยละ 7 |
2568 | ร้อยละ 9 |
2569 | ร้อยละ 11 |
2570 | ร้อยละ 13.265 |
2571 | ร้อยละ 16.250 |
2572 | ร้อยละ 18.875 |
2573 | ร้อยละ 21.500 |
หากไม่ทำการปรับปรุงอย่างสม่ำเสมอ คะแนน CII ของเรืออาจลดลงเนื่องจากเป้าหมายจะเข้มงวดมากขึ้นทุกปี ผลที่ตามมาคือการสูญเสียรายได้และไม่สามารถวิ่งเรือได้ ดังนั้นจึงมีแรงจูงใจอย่างมากในการปรับปรุงประสิทธิภาพการใช้พลังงาน)
ประเภทของเรือ | 2566 | 2567 | 2568 | ||||||
NO.OF VSLS | CO2 EMITTED – MT | AVE CII- GMS/TON-MILE | NO.OF VSLS | CO2 EMITTED – MT | AVE CII- GMS/TON-MILE | NO.OF VSLS | CO2 EMITTED – MT | AVE CII- GMS/TON-MILE | |
เรือขนส่งซีเมนต์ | 4 | 44,718.23 | 15.27 | 4 | 41,808.28 | 13.10 | 4 | 42,223.52 | 13.72 |
เรือขนาดแฮนดี้ไซส์ | 17 | 210,967.64 | 6.71 | 20 | 190,408.45 | 6.141 | 20 | 210,482.90 | 6.24 |
เรือขนาดซุปราแมกซ์ | 9 | 152,163.23 | 5.45 | 8 | 126,926.74 | 5.52 | 8 | 105,210.79 | 5.80 |
เรือขนาดอัลตราแมกซ์ | 8 | 117,742.69 | 4.25 | 8 | 120,062.92 | 4.29 | 11 | 135,958.22 | 4.28 |
รวม | 38 | 525,591.79 | 6.80 | 40 | 479,206.39 | 6.03 | 43 | 492,875.44 | 6.35 |
ดังจะสามารถสังเกตได้จากตาราง ค่า CII เฉลี่ยสำหรับกองเรือของพีเอสแอลในปี 2568 คือ 6.35 กรัมของการปล่อยก๊าซคาร์บอนไดออกไซด์ต่อการขนส่งสินค้าในปริมาณตัน-ไมล์
พัฒนาการในอุตสาหกรรมและเทคโนโลยีใหม่
ภาคการเงินทางทะเลและการเช่าเรือได้ยอมรับบทบาทสำคัญของตนในการส่งเสริมการปฏิบัติที่เป็นมิตรต่อสิ่งแวดล้อมในอุตสาหกรรมการการขนส่งทางทะเล โดยมีการจัดตั้งโครงการต่าง ๆ เช่น Poseidon Principles และ Sea Cargo Charter ซึ่งทำหน้าที่เป็นกรอบแนวทางในการปรับผลประโยชน์ของสถาบันการเงิน ผู้เช่าเรือ และเจ้าของสินค้าต่าง ๆ ให้สอดคล้องกับกลยุทธ์การลดการปล่อยก๊าซเรือนกระจก (GHG) ขององค์การทางทะเลระหว่างประเทศ (IMO) เป้าหมายของโครงการเหล่านี้ คือ การรับประกันว่าการลงทุนและการตัดสินใจดำเนินงานในอุตสาหกรรมการขนส่งทางทะเลจะสนับสนุนเป้าหมายการลดการปล่อยก๊าซเรือนกระจกในระดับโลกและผลักดันให้เกิดความยั่งยืนในภาคการขนส่งทางทะเล
บริษัท More Sjo สัญชาตินอร์เวย์ สั่งต่อเรือขนส่งสินค้าแห้งเทกองพลังงานไฮโดรเจนจำนวน 2 ลำ (ที่มา: Offshore Energy)
บริษัทเดินเรือสัญชาตินอร์เวย์ “More Sjo” ได้เดินหน้าเดิมพันครั้งสำคัญกับไฮโดรเจนในฐานะเชื้อเพลิงทางเลือกสำหรับการเดินเรือ ด้วยการสั่งต่อเรือขนส่งสินค้าเทกองพลังงานไฮโดรเจนที่ปราศจากการปล่อยมลพิษจำนวน 2 ลำ ณ อู่ต่อเรือ Gelibolu ในประเทศตุรกี นอกจากนี้ ทางบริษัทยังได้บรรลุข้อตกลงในการจัดหาเชื้อเพลิงเรือ (Bunker supplies) จากผู้ผลิตไฮโดรเจนรายใหญ่อย่าง GreenH เป็นที่เรียบร้อยแล้ว
เรือต่อใหม่ดังกล่าวมีความยาว 85 เมตร และมีขนาดระวางบรรทุก 4,000 เดทวเทตัน โดยจะปฏิบัติการเดินเรือเป็นหลักในภูมิภาคทางตอนเหนือและตะวันตกเฉียงเหนือของประเทศนอร์เวย์ เพื่อขนส่งทราย หิน และยางมะตอย ตามข้อมูลที่ได้รับการเปิดเผย เรือลำหนึ่งในจำนวนนี้ได้ถูกเช่าเหมาลำโดยบริษัท Nordasfalt ไปเป็นที่เรียบร้อยแล้ว
ด้านการออกแบบเรือดำเนินการโดยบริษัทวิศวกรรมทางทะเล Naval Dynamics ในขณะที่บริษัทเทคโนโลยีสัญชาติเยอรมันอย่าง e-Cap Marine ได้รับคัดเลือกให้เป็นผู้จัดหาโซลูชันระบบไฮโดรเจนบนเรือ
เรือทั้งสองลำนี้ ซึ่งได้รับการขนานนามว่าเป็น 'เรือขนส่งสินค้าเทกองพลังงานไฮโดรเจนลำแรกของโลก' มีกำหนดส่งมอบในปี 2570 ซึ่งถือเป็นการยกเครื่องและเพิ่มขนาดกองเรือของ More Sjo ขึ้นเป็นสองเท่า อย่างไรก็ตาม มูลค่ารวมในการสั่งต่อเรือทั้งสองลำนี้ยังไม่ได้รับการเปิดเผย
สำหรับโครงการนี้ ทางบริษัทได้รับการสนับสนุนด้านการลงทุนจาก ENOVA และกองทุน NOx Fund ตลอดจนความช่วยเหลือทางการเงินจาก NRP และความช่วยเหลือทางเทคนิคจากโครงการ Green Shipping Program
ที่มา: OFFSHORE ENERGY
ทางเลือกพลังงานนิวเคลียร์: ABS อนุมัติในหลักการ (AIP) ให้แก่แบบเรือบรรทุกตู้สินค้าขับเคลื่อนด้วยนิวเคลียร์ขนาด 15,000 TEU
เรือบรรทุกสินค้าตู้คอนเทนเนอร์ขับเคลื่อนด้วยพลังงานนิวเคลียร์ซึ่งได้รับการออกแบบโดยบริษัท HD Korea Shipbuilding & Offshore Engineering (HD KSOE) ได้รับใบรับรองแบบเรือในหลักการ (Approval in Principle: AIP) จากสถาบันจัดชั้นเรือ ABS เป็นที่เรียบร้อยแล้ว
การออกแบบสำหรับเรือขนาดระวางบรรทุก 15,000 TEU นี้ ใช้ระบบขับเคลื่อนที่ผสานการทำงานระหว่างเตาปฏิกรณ์เกลือหลอมเหลว (Molten Salt Reactor: MSR) เพื่อเป็นแหล่งกำเนิดความร้อน และระบบคาร์บอนไดออกไซด์วิกฤตยิ่งยวด (Supercritical Carbon Dioxide: SCO2) สำหรับการผลิตกระแสไฟฟ้า
สิ่งที่แตกต่างไปจากเรือขนส่งสินค้าแบบดั้งเดิม คือเรือที่ขับเคลื่อนด้วยพลังงานนิวเคลียร์ไม่จำเป็นต้องพึ่งพาระบบท่อไอเสียของเครื่องยนต์หรือถังเก็บเชื้อเพลิงแต่อย่างใด HD KSOE ได้ดำเนินการบริหารจัดการพื้นที่ซึ่งเดิมเคยถูกใช้ติดตั้งอุปกรณ์ห้องเครื่องขนาดใหญ่ เพื่อนำมาใช้รองรับตู้สินค้าเพิ่มเติม ซึ่งส่งผลให้ประสิทธิภาพทางเศรษฐกิจปรับตัวสูงขึ้น นอกจากนี้ ทางบริษัทยังได้ติดตั้งระบบป้องกันรังสีทางทะเลโดยประยุกต์ใช้วิธีการถังคู่ (Double-tank method) ที่ผลิตจากสแตนเลสสตีลและน้ำมวลเบา (Light water) เพื่อรับประกันความปลอดภัยสูงสุด
ภายใต้ความร่วมมือกับ Baker Hughes ทาง HD KSOE ได้นำระบบขับเคลื่อนด้วยคาร์บอนไดออกไซด์วิกฤตยิ่งยวดมาประยุกต์ใช้ ซึ่งช่วยยกระดับประสิทธิภาพเชิงความร้อนได้เพิ่มขึ้นประมาณร้อยละ 5 เมื่อเปรียบเทียบกับระบบขับเคลื่อนด้วยไอน้ำที่มีอยู่ในปัจจุบัน
HD KSOE มีแผนที่จะจัดตั้งโรงงานสาธิตพลังงานนิวเคลียร์ทางทะเล ณ ศูนย์ทดสอบเทคโนโลยีแห่งอนาคต ในเมืองยงอิน จังหวัดคยองกี เพื่อดำเนินการตรวจสอบและยืนยันมาตรฐานความปลอดภัยของการออกแบบ
ทั้งนี้ สถาบัน ABS ได้ดำเนินการพิจารณาทบทวนการออกแบบตามข้อกำหนดมาตรฐานจัดชั้นเรือเสร็จสิ้นแล้ว โดย ABS ได้ประกาศข้อกำหนดที่ครอบคลุมฉบับแรกของอุตสาหกรรมสำหรับโรงไฟฟ้าพลังงานนิวเคลียร์ลอยน้ำ (Floating Nuclear Power) ไปเมื่อเดือนตุลาคม ปีที่ผ่านมา
ที่มา: HD Korea Shipbuilding Premieres Nuclear-Powered Ship Design
ก๊าซธรรมชาติเหลว (LNG) ยังคงรักษาตำแหน่งเชื้อเพลิงทางเลือกหลักในการสั่งต่อเรือในปี 2568 ด้วยยอดคำสั่งซื้อจำนวน 188 ลำ (คิดเป็นสัดส่วนราวร้อยละ 68 ของระวางบรรทุกเรือต่อใหม่ที่ใช้เชื้อเพลิงทางเลือก) โดยเฉพาะอย่างยิ่งในกลุ่มเรือบรรทุกตู้สินค้า ซึ่งครองสัดส่วนส่วนใหญ่ของเรือเชื้อเพลิงทางเลือกต่อใหม่
ยอดคำสั่งซื้อเรือระบบเชื้อเพลิงคู่เมทานอล (Methanol dual-fuel) ปรับตัวลดลงจาก 149 ลำในปี 2567 เหลือเพียง 61 ลำในปี 2568
นอกจากนี้ เรือที่มีความพร้อมสำหรับใช้แอมโมเนียและไฮโดรเจนยังเริ่มปรากฏให้เห็นในบัญชีคำสั่งต่อเรือเช่นกัน โดยในปี 2568 มีการสั่งต่อเรือที่รองรับการใช้เชื้อเพลิงแอมโมเนียจำนวน 5 ลำ และเรือที่รองรับเชื้อเพลิงไฮโดรเจนอีก 4 ลำมีการส่งมอบเรือที่รองรับการใช้แอมโมเนีย 1 ลำในปี 2568 ซึ่งส่งผลให้จำนวนเรือประเภทดังกล่าวที่ปฏิบัติการอยู่ในปัจจุบันเพิ่มขึ้นเป็น 3 ลำ ขณะนี้ยังมีเรือที่รองรับการใช้แอมโมเนียอีก 46 ลำที่อยู่ระหว่างการสั่งต่อ โดยมีกำหนดการส่งมอบต่อเนื่องไปจนถึงปี 2572
ปัจจุบันมีเรือที่รองรับการใช้ LNG ปฏิบัติการอยู่จำนวน 846 ลำ และมีคำสั่งต่อใหม่อีก 642 ลำ ซึ่งมีกำหนดส่งมอบภายในปี 2576 สำหรับกองเรือที่รองรับการใช้เมทานอลนั้น ประกอบด้วยเรือที่ปฏิบัติการอยู่ 106 ลำ และมีคำสั่งต่อเพิ่มอีก 344 ลำ ซึ่งมีกำหนดส่งมอบภายในปี 2573
ในภาพรวม ยอดสั่งต่อเรือเชื้อเพลิงทางเลือกในปี 2568 ยังถือว่าอยู่ในระดับที่มีนัยสำคัญ แต่ปรับตัวลดลงจากระดับสูงสุดเป็นประวัติการณ์ในปี 2567 โดยเรือ LNG ยังคงครองความเป็นเจ้าตลาดเรือต่อใหม่ ทั้งนี้ เรือบรรทุกตู้สินค้าเป็นกลุ่มผู้นำตลาด โดยครองสัดส่วนคำสั่งต่อเรือเชื้อเพลิงทางเลือกไว้เป็นจำนวนมาก
ยอดรวมคำสั่งต่อเรือใหม่สำหรับเรือที่รองรับเชื้อเพลิงทางเลือกขณะนี้อยู่ที่ 1,942 ลำ แบ่งเป็นเรือที่ใช้ LNG 1,259 ลำ, เมทานอล 385 ลำ, ก๊าซปิโตรเลียมเหลว (LPG) 139 ลำ, ไฮโดรเจน 53 ลำ, อีเทน 55 ลำ, แอมโมเนีย 45 ลำ, เชื้อเพลิงชีวภาพ 22 ลำ และเรือที่รองรับพลังงานนิวเคลียร์ 4 ลำ (ข้อมูลจาก Lloyds news)
ฝ่ายฝึกอบรมคนประจำเรือของบริษัทฯ
บทนำ
ฝ่ายบริหารของบริษัทฯ ให้ความสำคัญกับการลงทุนด้านการฝึกอบรมเป็นลำดับต้น ๆ เพื่อรักษาความสามารถในการแข่งขัน และเตรียมความพร้อมในการรับมือกับความท้าทายที่เปลี่ยนแปลงไปอย่างต่อเนื่องในอุตสาหกรรมการขนส่งทางทะเล ฝ่ายฝึกอบรมคนประจำเรือของบริษัทฯ จึงเป็นภาพสะท้อนที่ชัดเจนของความมุ่งมั่นดังกล่าว ผ่านการจัดโปรแกรมฝึกอบรมภายในองค์กรที่ออกแบบมาเพื่อเสริมสร้างทักษะ ความรู้ และขีดความสามารถของพนักงานประจำเรือของบริษัทฯ โดยโครงการฝึกอบรมเหล่านี้ไม่เพียงช่วยพัฒนาศักยภาพของบุคลากรเท่านั้น แต่ยังมีส่วนสำคัญในการสนับสนุนการเติบโตขององค์กร และสร้างความมั่นคงและความสำเร็จอย่างยั่งยืนในระยะยาว
ฝ่ายฝึกอบรมคนประจำเรือของบริษัทฯ ดำเนินงานในลักษณะหน่วยงานอิสระ โดยมุ่งเน้นการพัฒนาความเชี่ยวชาญและสมรรถนะของลูกเรือในกองเรือของบริษัทฯ อย่างครอบคลุม ความทุ่มเทต่อการเรียนรู้และการพัฒนาวิชาชีพอย่างต่อเนื่องนี้ ช่วยให้มั่นใจได้ว่าบุคลากรของบริษัทฯ มีความพร้อมในการรับมือกับภารกิจและความรับผิดชอบที่มีความหลากหลายและซับซ้อน ซึ่งเป็นลักษณะสำคัญของการดำเนินงานด้านการขนส่งทางทะเลในยุคปัจจุบัน
หลักสูตรที่จัดโดยฝ่ายฝึกอบรมคนประจำเรือของบริษัทฯ
ฝ่ายฝึกอบรมคนประจำเรือของบริษัทฯ มีการจัดหลักสูตรฝึกอบรมที่หลากหลาย ครอบคลุมทั้งหลักสูตรเพื่อการออกใบอนุญาต และหลักสูตรฝึกอบรมที่ออกแบบให้เหมาะสมกับความต้องการเฉพาะด้านขององค์กร
หลักสูตรเด่น: หลักสูตรการจัดการทรัพยากรทางทะเล (MRM) มีวัตถุประสงค์เพื่อเสริมสร้างความปลอดภัย พัฒนาการทำงานร่วมกันเป็นทีม และการจัดการทรัพยากรโดยการพิจารณาความสามารถและข้อจำกัดของมนุษย์ หลักสูตร MRM เป็นหลักสูตรสำหรับฝึกอบรม เจ้าหน้าที่ประจำเรือ นายช่าง ลูกเรือ และพนักงานประจำสำนักงานที่เกี่ยวข้องกับการบริหารงานเดินเรือที่ทำงานบนฝั่ง หลักสูตร MRM นี้ได้รับอนุญาตให้ทำการสอนและออกใบรับรองโดย ALL Academy International AB ซึ่งเป็นบริษัทพัฒนาการฝึกอบรมอิสระที่เกี่ยวข้องกับการจำกัดความผิดพลาดของมนุษย์และการจัดการทรัพยากรมนุษย์เป็นหลัก หลักสูตรดังกล่าวนี้ ได้รับการยอมรับว่าป็นหนึ่งในหลักสูตรที่มีประสิทธิผลมากที่สุดในการช่วยเพิ่มทักษะและพัฒนาการทำงานร่วมกันเป็นทีมของลูกเรือ และลดความเสี่ยงของการเกิดอุบัติภัยทางทะเลที่มีสาเหตุมาจากความผิดพลาดของมนุษย์ (Human Error)
หลักสูตรเพิ่มเติมอื่น ๆ : นอกจากหลักสูตร MRM แล้ว ภายในศูนย์ฝึกอบรมของบริษัทฯ ยังมีห้องฝึกอบรมต่าง ๆ สำหรับโปรแกรมการฝึกต่าง ๆ เช่น การฝึกอบรมหลักสูตรการจัดการระบบเดินเรือเป็นทีม (Bridge Team Management “BTM”) หลักสูตรการปฎิบัติหน้าที่เวรยาม (Officer Of the Watch “OOW”) หลักสูตรการปฏิบัติงานตำแหน่งต้นเรือ (Chief Mate Course “CMC”) หลักสูตรการเป็นกัปตันเรือ (Command Course) หลักสูตรสำหรับระบบแสดงแผนที่ทางทะเลอิเล็กทรอนิกส์และระบบข้อมูล (ECDIS) รวมถึงการฝึกอบรมการทำความคุ้นเคยที่จำเป็น หลักสูตรความปลอดภัยในการปฏิบัติงานบนเรือ (Shipboard Safety Course “SSC”) หลักสูตรแนะนำแก้ไขปัญหาการทำงานบนเรือ (Maritime Professional Briefing “MPB”) หลักสูตรอบรมการใช้ภาษาอังกฤษ (ซึ่งแบ่งเป็น 5 ระดับ) สำหรับลูกเรือฝ่ายเดินเรือและฝ่ายห้องเครื่อง หลักสูตร ORCA Ocean Watcher for Marine Mammals เพื่อส่งเสริมการเฝ้าระวังและคุ้มครองสัตว์เลี้ยงลูกด้วยนมทางทะเล หลักสูตรอาชีวอนามัยและความปลอดภัยทางทะเล (Maritime Occupational Safety & Health: M-OSH) และหลักสูตรการสร้างความตระหนักด้านสุขภาพจิตสำหรับคนประจำเรือ (Mental Health Awareness for Seafarers)
หลักสูตรพิเศษ: หลักสูตรพิเศษของศูนย์ฝึกอบรมของบริษัทฯ ได้แก่ หลักสูตร VTS (Vessel Traffic Separation) และหลักสูตร SMCP (Standard Marine Communication Phrases) ในหลักสูตร BTM and MRM จัดขึ้นเพื่อพัฒนาทักษะการสื่อสารของเจ้าหน้าที่ประจำเรือโดยจำลองการสื่อสารกับเจ้าหน้าที่ VTS ศูนย์ฝึกอบรมของบริษัทฯ ยังมีการทำงานร่วมกันกับฝ่ายเทคนิคและฝ่ายโครงการของบริษัทฯ สำหรับหลักสูตรขั้นสูงเกี่ยวกับเครื่องยนต์ประหยัดน้ำมัน ระบบปิดผนึกท่อท้ายเรือ การทำงานของอุปกรณ์ยกขนสินค้าโดยเฉพาะระบบไฮดรอลิก และระบบบำบัดน้ำอับเฉา ได้แก่ หลักสูตรเฉพาะสำหรับฝ่ายเครื่งกลเรือ (Engineer-Specific Programs) หลักสูตรเสริมทักษะและการบริหารจัดการห้องเครื่อง (Engine Room Management and Competency Enhancement “EMC”) สำหรับนายช่างกลเรือระดับสูง หลักสูตรการปฏิบัติหน้าที่เข้าเวรยาม (Engineer on Watch “EOW”) อีกทั้งยังมีการอบรมพิเศษสำหรับ นายช่างไฟฟ้า เจ้าหน้าที่ฝ่ายเทคนิคและนายช่างกล สำหรับระบบอิเล็กทรอนิกส์ขั้นสูงและการปฏิบัติตามกฎระเบียบ เช่น กฎเกณฑ์การใช้น้ำมันเชื้อเพลิงค่ากำมะถันต่ำ และการปล่อยก๊าซคาร์บอนไดออกไซด์ เป็นต้น
ภาพรวมการฝึกอบรมปี 2568: ในปีนี้เป็นปีที่สำคัญสำหรับโครงการพัฒนาบุคลากรของ บริษัทฯ ซึ่งผสมผสานการฝึกอบรมออนไลน์และการฝึกอบรมในสถานที่จริง ความสำเร็จที่สำคัญ ได้แก่ การจัดหลักสูตร 21 หลักสูตร มีเจ้าหน้าที่และลูกเรือประจำเรือเข้าร่วม 1,809 คน
สรุปหลักสูตรที่จัดการอบรมในปี 2568
ชื่อหลักสูตร | จำนวนเจ้าหน้าที่ประจำเรือที่จะเข้ารับการฝึกอบรมในปี 2568 | ระยะเวลาสำหรับการฝึกอบรมในปี 2568 (ชั่วโมง) |
หลักสูตรการจัดการทรัพยากรบุคคลในการเดินเรือ และการติดต่อสื่อสารที่เกี่ยวข้องกับการจราจรทางน้ำ | 133 | 399 |
หลักสูตรการนำเรือเบื้องต้น | 33 | 99 |
หลักสูตรการบริหารจัดการเกี่ยวกับการนำเรือ และการติดต่อสื่อสารที่เกี่ยวข้องกับการจราจรทางน้ำ | 67 | 201 |
หลักสูตรการบรรยายสรุปวิชาชีพที่สำคัญเกี่ยวกับการบริหารจัดการบนเรือ | 127 | 127 |
หลักสูตรอบรมหลักสูตรนายเรือประจำฝ่ายเดินเรือ | 26 | 78 |
หลักสูตรอบรมความรู้ความสามารถในระดับต้นเรือ | 56 | 168 |
หลักสูตรอบรมความรู้ความสามารถในระดับนายเรือ | 25 | 50 |
หลักสูตรการใช้อุปกรณ์การเดินเรือที่ให้ข้อมูลและแสดงผลด้วยแผนที่อิเล็กทรอนิกส์ (ECDIS) | 71 | 213 |
หลักสูตรการตรวจสอบเรือ (It’s my ship) | 58 | 290 |
หลักสูตรการผูกยึดซุง (Long Lashing) | 143 | 143 |
การฝึกอบรมด้านสุขภาพจิต | 122 | 244 |
หลักสูตรความปลอดภัยและชีวอนามัยทางทะเล (MOSH) | 284 | 568 |
หลักสูตรอบรมการดำเนินการของเครื่องยนต์รุ่น RT-Flex ขั้นพื้นฐาน | 79 | 395 |
หลักสูตรอบรมการดำเนินการของเครื่องยนต์รุ่น RT-Flex ขั้นสูง | 40 | 200 |
หลักสูตรการดำเนินงานเครื่องยนต์รุ่น ME ขั้นพื้นฐาน | 97 | 485 |
หลักสูตรการดำเนินงานเครื่องยนต์รุ่น ME ขั้นสูง | 57 | 285 |
หลักสูตรการดำเนินงานเครื่องยนต์รุ่น ME-B | 145 | 580 |
หลักสูตรอบรมภาษาอังกฤษขั้นพื้นฐาน | 83 | 830 |
หลักสูตรอบรมภาษาอังกฤษเบื้องต้นสำหรับคนประจำเรือ | 111 | 1110 |
หลักสูตรอบรมภาษาอังกฤษขั้นกลาง | 37 | 370 |
หลักสูตรอบรมภาษาอังกฤษขั้นสูง | 15 | 150 |
รวม | 1,809 | 7,366 |
โครงการการปรับปรุงพัฒนาอย่างต่อเนื่อง (Continual Improvement Project)
ในปี 2568 PSL Training ได้ริเริ่มโครงการนำร่องการพัฒนาภาษาอังกฤษอย่างต่อเนื่อง (English Continual Improvement Pilot Project) เพื่อเป็นมาตรการนำร่องในการเสริมสร้างทักษะการสื่อสารภาษาอังกฤษในกลุ่มพนักงานระดับอาวุโสจากแผนกปากเรือและแผนกห้องเครื่อง โครงการนี้ประกอบด้วยผู้เข้าร่วมจำนวน 20 ราย ในระดับพื้นฐานและระดับกลาง ซึ่งได้รับการคัดเลือกจากผู้เข้าอบรมประจำที่ยังแสดงพัฒนาการได้ไม่มากนัก โครงการนี้ใช้แนวทางการเรียนรู้แบบควบคู่ (Dual learning approach) โดยผสมผสานการเรียนการสอนที่นำโดยอาจารย์ผ่านกลุ่ม Line ซึ่งมีโครงสร้างเนื้อหารายสัปดาห์ เข้ากับการเรียนรู้ด้วยตนเองผ่านแอปพลิเคชัน VOXY ทั้งนี้ จะมีการประเมินความสามารถทางภาษาอังกฤษผ่านการทดสอบก่อนและหลังการอบรมในช่วงระยะเวลา 9 ถึง 12 เดือน เพื่อให้ได้ผลลัพธ์ที่สามารถวัดผลได้ สำหรับใช้ประเมินประสิทธิผลและประกอบการพิจารณาขยายผลการดำเนินงานในวงกว้างต่อไป
โครงการดึงดูดความสนใจผ่านสื่อสังคมออนไลน์ (Social Media Attraction Project)
ผลลัพธ์จากการพัฒนาทักษะของนายประจำเรือ
การพัฒนาทักษะนำไปสู่ความเชี่ยวชาญที่เพิ่มสูงขึ้น ทั้งในด้านการบังคับเรือ การใช้งานอุปกรณ์ และการบริหารจัดการสินค้า ซึ่งส่งผลให้การปฏิบัติงานประจำวันมีประสิทธิภาพและมีความคล่องตัวมากยิ่งขึ้น นอกจากนี้ ทักษะที่ได้รับการปรับปรุงในด้านการเดินเรือ การสื่อสาร และการตอบโต้สถานการณ์ฉุกเฉิน ยังมีส่วนช่วยสร้างสภาพแวดล้อมทางทะเลที่ปลอดภัยยิ่งขึ้น โดยลดความเสี่ยงของการเกิดอุบัติเหตุและเหตุการณ์ไม่พึงประสงค์ในทะเล
ความท้าทายสำหรับปี 2569
เมื่อมองไปข้างหน้าสู่ปี 2569 PSL Training คาดการณ์ว่าจะต้องเผชิญกับความท้าทายเชิงยุทธศาสตร์หลายประการ ซึ่งเกิดจากคุณลักษณะและความคาดหวังที่เปลี่ยนแปลงไปของคนประจำเรือรุ่นใหม่ บุริมภาพสำคัญคือการวางตำแหน่งให้ PSL Training เป็นสภาพแวดล้อมการเรียนรู้ที่ดึงดูดและน่าสนใจสำหรับคนประจำเรือรุ่นเยาว์ ผู้ซึ่งให้คุณค่ากับโอกาสในการพัฒนาที่ทันสมัย ยืดหยุ่น และเอื้ออำนวยด้วยเทคโนโลยีมากขึ้นเรื่อย ๆ ในขณะเดียวกัน การรักษาแรงจูงใจในการเรียนรู้ตลอดชีวิต (Lifelong learning) ในหมู่นายประจำเรือและลูกเรือยังคงเป็นความท้าทาย เนื่องจากข้อจำกัดด้านภารกิจการปฏิบัติงานและเวลาในการเรียนรู้ที่มีจำกัด ด้วยเหตุนี้ PSL Training จึงจำเป็นต้องเดินหน้าปรับเปลี่ยนระเบียบวิธีในการฝึกอบรม โดยใช้ประโยชน์จากแพลตฟอร์มดิจิทัลและสื่อสังคมออนไลน์เพื่อส่งมอบเนื้อหาการเรียนรู้ที่ตรงประเด็น น่าสนใจ และสร้างผลกระทบเชิงบวก การสร้างความผูกพันกับนักเรียนเดินเรือพาณิชย์ (Cadets) ตั้งแต่ระยะเริ่มแรก พร้อมทั้งการแสดงให้เห็นถึงประสิทธิผลและคุณค่าของโครงการฝึกอบรมอย่างชัดเจน จะเป็นปัจจัยสำคัญในการรับประกันการปรับปรุงอย่างต่อเนื่อง ความพร้อมของกำลังคน และความยั่งยืนขององค์กรในระยะยาว
ความมุ่งมั่นสู่ความเป็นเลิศ
บริษัทฯ มุ่งมั่นที่จะปรับปรุงวิธีการฝึกอบรมของบริษัทฯ โดยมีเป้าประสงค์ ดังนี้
เพื่อเตรียมความรู้และทักษะที่ได้รับการพัฒนาขึ้นให้กับเจ้าหน้าที่ทางทะเล
ช่วยให้พวกเขาประสบความสำเร็จในบทบาทของตน
มั่นใจในความสามารถในการปรับตัวเพื่อให้ตอบสนองต่อความต้องการที่เปลี่ยนแปลงไปของอุตสาหกรรมทางทะเล
โดยการนำโครงการเหล่านี้มาใช้และตอบสนองต่อความต้องการของเจ้าหน้าที่ทางทะเลรุ่นใหม่ ฝ่ายฝึกอบรมคนประจำเรือของบริษัทฯ ตั้งเป้าที่จะยังคงเป็นผู้นำในการพัฒนาวิชาชีพและเป็นพันธมิตรที่ต้องการสำหรับเจ้าหน้าที่ทางทะเลที่มีความทะเยอทะยาน
บทสรุป
อุปสงค์
สภาพแวดล้อมสำหรับปี 2569 จะมีลักษณะผันผวนอย่างสุดขีดเช่นเดียวกับในปี 2564 ถึงปี 2568 ด้วยเหตุผลเดียวกัน คืออุปสงค์/อุปทานเข้าสู่จุดสมดุลที่สมบูรณ์แบบเมื่อปี 2564 ความเสี่ยงด้านลบสำหรับปี 2569 รวมถึงความตึงเครียดทางภูมิรัฐศาสตร์ที่ร้อนระอุ เช่น ยูเครน อิสราเอล และไต้หวัน จีนนำเข้าถ่านหินและแร่เหล็กในปริมาณที่น้อยลง อสังหาริมทรัพย์ การผลิตเหล็ก การผลิตปูนซีเมนต์/อลูมิเนียมชะลอตัวและส่งผลลบต่ออัตรา GDP ในประเทศจีน ภาษีศุลกากรในสหรัฐฯ ทำร้ายเศรษฐกิจของสหรัฐฯ การปรับลดอัตราดอกเบี้ยในสหรัฐอเมริกาและประเทศเศรษฐกิจหลักอื่น ๆ ลดลงไม่รวดเร็วพอ ราคาน้ำมันที่สูงขึ้นส่งผลลบต่ออัตราการเติบโตของเศรษฐกิจโลก และการคุ้มครองทางการค้าเพิ่มมากขึ้น ไม่ใช่ความหายนะและความเศร้าโศกทั้งหมด ศักยภาพด้านบวกสำหรับปี 2569 ประกอบด้วยมาตรการกระตุ้นทางการเงินของรัฐบาลบางประเทศ จีนปรับลดอัตราดอกเบี้ย ส่งผลให้การขาดดุลการคลังเพิ่มขึ้นเป็นร้อยละ 4 ซึ่งถือเป็นระดับสูงสุดในรอบ 3 ทศวรรษที่ผ่านมา ลดข้อกำหนดอัตราส่วนสำรองของธนาคาร ลดอัตรการการจำนอง และมาตรการกระตุ้นเศรษฐกิจในอุตสาหกรรมที่ใช้เหล็ก จีนนำเข้าแร่เหล็กคุณภาพสูงเพิ่มมากขึ้น เนื่องจากต้องการคงระดับการผลิตเหล็กกล้า จีนนำเข้าถ่านหินมากขึ้นเพื่อลดมลพิษ ลดราคาถ่านหินในประเทศที่สูงขึ้น และเพื่อตอบสนองความต้องการไฟฟ้าที่เพิ่มขึ้นจากอุตสาหกรรม AI คำสั่งต่อเรือใหม่ชะลอลงเนื่องจากกฎระเบียบอันท้าทายซึ่งครอบคลุมเชื้อเพลิงในอนาคต การขาดแหล่งเงินทุนแบบดั้งเดิมสำหรับ “เรือที่ใช้เชื้อเพลิงใหม่” ที่จะสิ้นอายุการใช้งานก่อนอายุการใช้การที่แท้จริง เศรษฐกิจสหรัฐฯ ยังคงทำได้ดีกว่าที่คาดการณ์ไว้และเติบโตมากกว่าที่คาดการณ์ไว้ และค่าเงินที่อ่อนค่าลงในยูโรโซนและญี่ปุ่นช่วยให้พวกเขาส่งออกทางเศรษฐกิจได้อย่างหมดปัญหา ที่สำคัญที่สุดด้วยความตึงเครียดทางภูมิรัฐศาสตร์บริเวณยูเครน อิสราเอล และไต้หวัน จีนยกเลิกการห้ามนำเข้าถ่านหินจากออสเตรเลียอย่างไม่เป็นทางการ และรัฐบาลจีนได้เพิ่มมาตรการกระตุ้นเศรษฐกิจให้มากที่สุดเท่าที่จำเป็นเพื่อให้เศรษฐกิจของพวกเขาดำเนินไปอย่างรวดเร็ว ทั้งหมดจะช่วยสนับสนุนในด้านอุปสงค์ ในช่วงเวลาที่ด้านอุปทานไม่แสดงสัญญาณการเติบโตใด ๆ นอกจากการเติบโตที่ช้าที่สุดในประวัติศาสตร์ของศตวรรษนี้
อุปทาน
ภายใต้สภาวะปัจจุบัน ประมาณร้อยละ 20.70 (หรือปริมาณ 246.59 ล้านเดทเวทตัน) ของกองเรือที่มีอยู่ทั่วโลกจะมีอายุมากกว่า 20 ปีภายในสิ้นปี 2572 หากไม่มีเรือลำใดถูกรีไซเคิลระหว่างปี 2569 ถึงปี 2572 เรือเหล่านี้จะอยู่ภายใต้แรงกดดันทางการเงินอย่างมหาศาลอันเนื่องมาจากข้อกำหนดด้านกฎระเบียบที่จะเกิดขึ้น ขึ้นอยู่กับความท้าทายของตลาดอัตราค่าระวางของการขนส่งสินค้าแห้งเทกองว่าจะออกมาในรูปแบบใด และแรงกดดันด้านกฎระเบียบที่เพิ่มขึ้นสำหรับเรือที่มีอายุมากกว่าในช่วงปี 2568 ถึงปี 2572 โดยเรือเหล่านี้จำนวนมากจะถูกบังคับให้ต้องตัดสินใจมุ่งหน้าไปยังอู่รีไซเคิลเรือในเอเชีย
สำหรับเรือใหม่ร้อยละ 12.24 (หรือปริมาณ 129.89 ล้านเดทเวทตัน) ที่มีกำหนดส่งมอบจนถึงสิ้นปี 2572 การขาดเงินทุนสำหรับเรือที่เผาไหม้น้ำมันเชื้อเพลิงประกอบกับอัตราการส่งมอบที่ล่าช้าของอู่ต่อเรือ จะช่วยชะลอการเข้ามาดำเนินการในตลาดการขนส่งสินค้าแห้งเทกองของเรือใหม่เหล่านั้น
ด้านการเงิน
ปี 2568 เป็นปีที่ตลาดเรือขนส่งสินค้าแห้งเทกองมีพัฒนาการที่แตกต่างกันอย่างชัดเจนระหว่างสองช่วงเวลาในช่วงต้นปี ตลาดเริ่มต้นด้วยบรรยากาศเชิงบวกและความเชื่อมั่น อย่างไรก็ตาม ความเชื่อมั่นดังกล่าวได้ลดลงอย่างรวดเร็วภายหลังจากที่ประเทศเศรษฐกิจขนาดใหญ่ที่สุดของโลกประกาศใช้มาตรการภาษีศุลกากรกับประเทศคู่ค้าทุกรายโดยทั่วถึง นักวิเคราะห์เศรษฐกิจมหภาคต่างแสดงความกังวลต่อพัฒนาการดังกล่าว ทั้งนี้ ในช่วงหลายทศวรรษที่ผ่านมา สหรัฐอเมริกาได้สนับสนุนและผลักดันหลักการค้าเสรีมาโดยตลอด พร้อมทั้งวิพากษ์วิจารณ์ประเทศที่ใช้มาตรการกีดกันทางการค้า ไม่ว่าจะเป็นการตั้งกำแพงภาษีหรือมาตรการที่ไม่ใช่ภาษีศุลกากร
มุมมองเชิงลบของนักเศรษฐศาสตร์มหภาคได้ส่งผลต่อการตัดสินใจของผู้บริหารในบริษัทสินค้าโภคภัณฑ์รายใหญ่ รวมถึงสถาบันการเงินที่เป็นแหล่งเงินทุนสนับสนุน โดยมีการดำเนินกิจกรรมทางการค้าอย่างระมัดระวังเป็นพิเศษในช่วงครึ่งแรกของปี อุตสาหกรรมการขนส่งทางทะเลแบบเรือขนส่งสินค้าแห้งเทกองได้รับผลกระทบจากบรรยากาศดังกล่าว โดยอัตราค่าระวางปรับตัวลดลงอย่างรุนแรงจนอยู่ในระดับต่ำสุดนับตั้งแต่ช่วงการแพร่ระบาดของโควิด-19 ทั้งนี้ บริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) รายงานผลขาดทุนในระดับไตรมาสเป็นครั้งแรกในรอบห้าปี
แม้ว่านักเศรษฐศาสตร์มหภาคจะประเมินทิศทางโดยรวมได้อย่างถูกต้อง แต่ระดับความรุนแรงของการชะลอตัวที่คาดว่าจะเกิดขึ้นจากมาตรการภาษีซึ่งมีลักษณะคล้ายแนวคิดในยุคประธานาธิบดีแมคคินลีย์นั้น ถูกประเมินไว้สูงกว่าความเป็นจริง แม้แต่กองทุนการเงินระหว่างประเทศ (IMF) ซึ่งได้ปรับลดคาดการณ์การเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) โลกในปี 2568 ลงมาอยู่ที่ร้อยละ 2.8 ทันทีหลังการประกาศใช้มาตรการภาษีในเดือนเมษายน 2568 ก็ได้ปรับเพิ่มประมาณการดังกล่าวเป็นร้อยละ 3 ในเดือนกรกฎาคม และปรับขึ้นอีกครั้งเป็นร้อยละ 3.2 ในเดือนตุลาคม
สำหรับประเทศเศรษฐกิจหลัก สหรัฐอเมริกาคาดว่าจะมีอัตราการเติบโตของ GDP ในปี 2568 อยู่ที่ประมาณร้อยละ 2.0 ซึ่งสะท้อนถึงการชะลอตัวในระดับปานกลางแต่ยังคงมีความแข็งแกร่งจากการปรับตัวเข้าสู่ภาวะปกติ จีนถูกคาดการณ์ว่าจะมีการเติบโตของ GDP อยู่ที่ประมาณร้อยละ 4.8 ซึ่งสะท้อนถึงการขยายตัวอย่างต่อเนื่องแม้จะชะลอลงในเชิงโครงสร้างอินเดียยังคงเป็นประเทศที่มีอัตราการเติบโตโดดเด่น โดยคาดว่าจะขยายตัวประมาณร้อยละ 6.6 ยังคงสถานะเป็นประเทศเศรษฐกิจขนาดใหญ่ที่มีการเติบโตสูงที่สุด ในขณะที่ยุโรปยังคงมีการเติบโตต่ำกว่าภูมิภาคอื่น โดยอัตราการเติบโตอยู่ใกล้ร้อยละ 1 ซึ่งได้รับแรงกดดันจากความตึงเครียดทางภูมิรัฐศาสตร์ที่ยังคงอยู่ และผลกระทบต่อเนื่องจากความขัดแย้งระหว่างรัสเซียและยูเครน โดยเฉพาะต้นทุนพลังงานที่อยู่ในระดับสูง
ในปี 2568 อุตสาหกรรมการต่อเรือยังคงมีความเคลื่อนไหวอย่างต่อเนื่อง โดยมีคำสั่งต่อเรือใหม่รวม 56.4 ล้าน CGT คิดเป็นมูลค่า 181,000 ล้านเหรียญสหรัฐ ลดลงร้อยละ 27 จากระดับสูงสุดในรอบ 15 ปีเมื่อปี 2567 คำสั่งต่อเรือในปีดังกล่าวโดดเด่นในกลุ่มเรือคอนเทนเนอร์และเรือสำราญ ขณะที่คำสั่งต่อเรือขนส่งสินค้าแห้งเทกองและเรือขนส่งก๊าซปรับตัวลดลงอย่างมีนัยสำคัญ การต่อเรือบรรทุกน้ำมันกลับมาฟื้นตัวในช่วงครึ่งหลังของปี ส่งผลให้มีคำสั่งต่อเรือจำนวน 327 ลำ รวม 34.7 ล้านเดทเวทตัน ในทางตรงกันข้าม การสั่งต่อเรือขนส่งสินค้าแห้งเทกองลดลงอย่างมาก เหลือ 281 ลำ หรือ 25.5 ล้านเดทเวทตัน ลดลงร้อยละ 55 เมื่อเปรียบเทียบกับปีก่อนหน้า สะท้อนถึงความแตกต่างของแนวโน้มในแต่ละกลุ่มเรือ จีนยังคงครองตำแหน่งผู้นำด้านการต่อเรือ โดยมีส่วนแบ่งคำสั่งต่อเรือทั่วโลกอยู่ที่ร้อยละ 61 รองลงมาคือเกาหลีใต้ที่ร้อยละ 21 กำลังการผลิตของอู่ต่อเรือทั่วโลกเพิ่มขึ้นร้อยละ 6 เมื่อเปรียบเทียบกับปีก่อนหน้า มาอยู่ที่ 43.8 ล้าน CGT โดยได้รับแรงสนับสนุนจากการขยายกำลังการผลิตในประเทศจีน ราคาต่อเรือใหม่ปรับตัวลดลงเล็กน้อย โดยดัชนี Clarkson ลดลงร้อยละ 3 อย่างไรก็ตาม ระดับราคายังคงอยู่ในระดับสูงเมื่อเทียบกับค่าเฉลี่ยในอดีต ความไม่แน่นอนเกี่ยวกับเชื้อเพลิงในอนาคตยังคงมีอยู่ และความคืบหน้าในการลดการปล่อยคาร์บอนหยุดชะงักลงภายหลังจากการคัดค้านอย่างหนักจากสหรัฐอเมริกา ส่งผลให้กรอบการมุ่งสู่การปล่อยคาร์บอนสุทธิเป็นศูนย์ขององค์การทางทะเลระหว่างประเทศ (IMO) ถูกเลื่อนออกไป สภาพแวดล้อมดังกล่าว ซึ่งประกอบด้วยราคาต่อเรือที่อยู่ในระดับสูง ช่องว่างการจองอู่ต่อเรือที่จำกัด และความไม่แน่นอนด้านเทคโนโลยีเชื้อเพลิง ยิ่งตอกย้ำความจำเป็นในการต่ออายุกองเรืออย่างมีวินัย โดยเจ้าของเรือต้องบริหารสมดุลระหว่างอายุเฉลี่ยของกองเรือ ระยะเวลาการต่อเรือที่ยาวนาน และความซับซ้อนทางเทคนิคที่เพิ่มขึ้นของเรือใหม่
ในปี 2568 กิจกรรมในตลาดทุนด้านการขนส่งทางทะเลถูกขับเคลื่อนหลักโดยการระดมทุนผ่านตราสารหนี้และการเพิ่มทุน ขณะที่การเสนอขายหุ้นต่อประชาชนเป็นครั้งแรก (IPO) ปรับตัวลดลงจาก 5 รายการ มูลค่า 447 ล้านเหรียญสหรัฐในปี 2567 เหลือเพียง 2 รายการ มูลค่า 380 ล้านเหรียญสหรัฐ ลดลงร้อยละ 60 ในด้านจำนวนรายการ และลดลงร้อยละ 15 ในด้านมูลค่าการระดมทุน ในทางกลับกัน การเพิ่มทุนขยายตัวอย่างมีนัยสำคัญ จาก 9 รายการ มูลค่า 369 ล้านเหรียญสหรัฐในปี 2567 เป็น 17 รายการ มูลค่า 2,380 ล้านเหรียญสหรัฐในปี 2568 เพิ่มขึ้นร้อยละ 89 ในด้านจำนวนรายการ และเพิ่มขึ้นมากกว่าหกเท่าในด้านเงินทุนที่ระดมได้ การออกตราสารหนี้ด้านการขนส่งทางทะเลยังคงเป็นแหล่งเงินทุนที่มีเสถียรภาพ โดยมูลค่าการออกเพิ่มขึ้นจาก 14,530 ล้านเหรียญสหรัฐในปี 2567 เป็น 16,200 ล้านเหรียญสหรัฐในปี 2568 หรือเพิ่มขึ้นร้อยละ 12 แม้ว่าจำนวนธุรกรรมจะลดลงจาก 45 รายการ เป็น 42 รายการ สะท้อนถึงความต้องการของนักลงทุนสถาบันที่ยังคงให้น้ำหนักกับตราสารหนี้ ท่ามกลางตลาดทุนที่มีความคัดเลือกมากขึ้น
ในปี 2568 บริษัทฯได้เข้าทำข้อตกลงทางการเงินหลายรายการเพื่อเสริมสร้างสภาพคล่องและสนับสนุนการต่ออายุกองเรือ เมื่อวันที่ 18 มีนาคม 2568 บริษัทฯ ได้ทำสัญญาเงินกู้ระยะยาววงเงิน 30 ล้านเหรียญสหรัฐ กับ ธนาคารกรุงไทย จำกัด (มหาชน) ต่อมาเมื่อวันที่ 1 ตุลาคม 2568 บริษัทฯ ได้ลงนามในสัญญาแก้ไขเพิ่มเติมเพื่อเพิ่มวงเงินกู้ อีกจำนวน 6.37 ล้านเหรียญสหรัฐ (ส่งผลให้วงเงินกู้รวมเพิ่มเป็น 36.37 ล้านเหรียญสหรัฐ) เพื่อใช้เป็นเงินทุนบางส่วนในการเข้าซื้อเรือนภา นารี (M.V. Napha Naree) และเรืออุไรรัตน์ นารี (M.V. Urairat Naree) เมื่อวันที่ 16 กรกฎาคม 2568 บริษัทฯ ได้ทำสัญญากู้ยืมเงินจำนวน 13.58 ล้านเหรียญสหรัฐกับธนาคารกรุงเทพ สาขาสิงคโปร์ เพื่อใช้เป็นเงินทุนในการเข้าซื้อเรือนิตยา นารี (M.V. Nitaya Naree) ต่อมาเมื่อวันที่ 10 ธันวาคม 2568 บริษัทฯ ได้กู้ยืมเงินจำนวน 6 ล้านเหรียญสหรัฐจาก THE IYO BANK, LTD. สาขาสิงคโปร์ เพื่อรีไฟแนนซ์เรืออนัญญา นารี (M.V. Ananya Naree) และในวันที่ 11 ธันวาคม 2568 บริษัทฯ ได้ทำสัญญาเงินกู้ระยะยาวมูลค่า 50 ล้านเหรียญสหรัฐกับ KfW IPEX Bank GmbH เพื่อใช้เป็นเงินทุนสำหรับค่าใช้จ่ายก่อนและหลังการส่งมอบเรือใหม่ขนาด 63,500 เดทเวทตัน จำนวน 2 ลำ ซึ่งมีกำหนดส่งมอบในปี 2569 เมื่อวันที่ 30 ธันวาคม 2568 บริษัทฯ ได้ลงนามในสัญญาเงินกู้ระยะยาวมูลค่า 52 ล้านเหรียญสหรัฐ กับ Bank SinoPac Company Limited เพื่อใช้เป็นเงินทุนบางส่วนสำหรับการเข้าซื้อเรือขนส่งสินค้าแห้งเทกองต่อใหม่ขายต่อขนาด 66,000 เดทเวทตัน จำนวน 2 ลำ ซึ่งได้ส่งมอบในเดือนมกราคม 2569
ในด้านการลงทุน ปี 2568 บริษัทฯ มีการดำเนินการอย่างต่อเนื่องเพื่อขยายขอบเขตการดำเนินงานและเพิ่มศักยภาพของกองเรือ ผ่านการจัดตั้งบริษัทย่อยใหม่ การเข้าซื้อเรือ และการลงทุนเชิงกลยุทธ์ในตลาดทุน ในช่วงต้นปี บริษัทฯ ได้จัดตั้งบริษัทย่อย บริษัท พรีเชียส ชิพปิ้ง (ลาบวน) ลิมิเตดเมื่อวันที่ 28 กุมภาพันธ์ 2568 และจัดตั้ง บริษัท พีเอสแอล ทัก แอนด์ โทวเวจ เอสดีเอ็น บีเอชดี เมื่อวันที่ 11 มีนาคม 2568 ภายใต้โครงสร้างบริษัทย่อยในลาบวน ระหว่างเดือนมีนาคมถึงตุลาคม 2568 กลุ่มบริษัทได้เข้าซื้อเรือมือสองหลายลำ ได้แก่ M.V. Western Singapore (เปลี่ยนชื่อเป็นเรืออุมา นารี) M.V. Jal Kalpavriksh (เปลี่ยนชื่อเป็นเรืออุษณีย์ นารี) M.V. Jal Kalpataru (เปลี่ยนชื่อเป็นเรืออุไรรัตน์ นารี) บริษัทฯ ได้ขยายการดำเนินงานเข้าสู่ประเทศมาเลเซีย ผ่านการลงนามในสัญญาร่วมทุนเมื่อวันที่ 21 มีนาคม 2568 และการจัดตั้งบริษัท Nusantara Maritime Sdn. Bhd. เมื่อวันที่ 28 เมษายน 2568 นอกเหรือจากการปรับปรุงกองเรือและการขยายบริษัทย่อย บริษัทฯ ได้เข้าลงทุนเชิงกลยุทธ์ในตลาดทุน โดยเข้าซื้อหุ้นของบริษัท Uni Asia Group Limited จำนวน 4,686,900 หุ้น คิดเป็นร้อยละ 5.96 ของทุนจดทะเบียน ด้วยมูลค่า 3.90 ล้านเหรียญสิงคโปร์ หรือประมาณ 101.17 ล้านบาท ผ่านการซื้อขายในตลาดหลักทรัพย์สิงคโปร์ นอกจากนี้ ในเดือนพฤศจิกายน 2568 บริษัทฯ ได้ซื้อเรือต่อใหม่ขายต่ออีก 2 ลำ (เรืออุบล นารี และเรืออุทิตา นารี) ผ่านบริษัทย่อยในสิงคโปร์ ได้แก่ บริษัท พรีเชียส ซากุระ พีทีอี ลิมิเตด และบริษัท พรีเชียส การ์เด็นเนีย พีทีอี ลิมิเตด
ในปี 2568 บริษัทฯ ได้ดำเนินนโยบายคืนผลประโยชน์แก่ผู้ถือหุ้นอย่างต่อเนื่อง ทั้งผ่านโครงการซื้อหุ้นคืนและการจ่ายเงินปันผล เมื่อวันที่ 10 กุมภาพันธ์ 2568 คณะกรรมการบริษัทฯ ได้อนุมัติโครงการซื้อหุ้นคืนวงเงินไม่เกิน 675 ล้านบาท โดยกำหนดจำนวนหุ้นที่จะซื้อคืนไม่เกิน 155.9 ล้านหุ้น หรือร้อยละ 10 ของทุนที่ชำระแล้ว ในช่วงระหว่างวันที่ 3 มีนาคม ถึงวันที่ 29 สิงหาคม 2568 เมื่อสิ้นสุดโครงการ บริษัทได้ซื้อหุ้นคืนทั้งสิ้น 74,587,400 หุ้น คิดเป็นร้อยละ 4.78 ของทุนที่ชำระแล้ว ด้วยมูลค่ารวม 451.9 ล้านบาท ควบคู่กันนั้น บริษัทฯ ได้จ่ายเงินปันผลจำนวน 4 ครั้ง ตลอดทั้งปี ได้แก่ เงินปันผลประจำปี 2567 อัตราหุ้นละ 0.10 บาท (จ่ายเมื่อวันที่ 2 พฤษภาคม 2568) เงินปันผลระหว่างกาล ครั้งที่ 1/2568 อัตราหุ้นละ 0.10 บาท (จ่ายเมื่อวันที่ 6 มิถุนายน 2568) เงินปันผลระหว่างกาล ครั้งที่ 2/2568 อัตราหุ้นละ 0.10 บาท (จ่ายเมื่อวันที่ 5 กันยายน 2568) และเงินปันผลระหว่างกาล ครั้งที่ 3/2568 อัตราหุ้นละ 0.10 บาท (จ่ายเมื่อวันที่ 4 ธันวาคม 2568) สะท้อนถึงความมุ่งมั่นของบริษัทฯ ในการสร้างผลตอบแทนที่สม่ำเสมอให้แก่ผู้ถือหุ้นตลอดปี
บทส่งท้าย
ตลาดการขนส่งสินค้าแห้งเทกองจะมีผลการดำเนินงานเช่นเดียวกับช่วงระหว่างปี 2566 ถึงปี 2568 จากเหตุผลทั้งหมดที่กล่าวไว้ในส่วนการคาดการณ์ถึงอนาคต โดยมีความเสี่ยงมากขึ้นที่จะเกิดการขยายตัวในทางบวกหากปัจจัยหนึ่งปัจจัยใดหรือทั้งหมดที่ระบุไว้ส่งผลดีต่อเจ้าของเรือ
เมื่อพิจารณาปัจจัยทั้งหมดที่ได้กล่าวมาข้างต้น บริษัทฯ มีความเชื่อมั่นว่า บริษัทฯ ได้กำลังไขว่คว้าโอกาสดี ๆ ที่มีอยู่ในตลาด โดยบริษัทฯ หวังเป็นอย่างยิ่งที่จะมอบสัญญาแห่งความสำเร็จสู่อนาคตนี้แก่ผู้มีส่วนได้เสียทุกท่าน สิ่งนี้เกิดขึ้นได้ด้วยการทำงานอย่างทุ่มเทและเสียสละของพนักงานที่เป็นมืออาชีพของบริษัทฯ ทั้งที่ประจำในสำนักงานและที่ประจำการบนเรือของบริษัทฯ ทุกคน
ในนามคณะกรรมการ
บริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน)
นายชัยภัทร ศรีวิสารวาจา นายคาลิด มอยนูดดิน ฮาชิม
ประธานคณะกรรมการบริษัท กรรมการผู้จัดการ
13 กุมภาพันธ์ 2569
ข้อควรระวัง: รายงานฉบับนี้มีข้อความบางประการที่เป็นข้อความเชิงคาดการณ์ล่วงหน้าซึ่งสะท้อนมุมมองปัจจุบันของบริษัทฯ ต่อเหตุการณ์ในอนาคต สภาวะตลาด และผลการดำเนินธุรกิจในอนาคตข้างหน้า อย่างไรก็ตาม เนื่องจากมีปัจจัยหลากหลายที่เกี่ยวข้อง ข้อความดังกล่าวจึงมีความเสี่ยงและความไม่แน่นอน ซึ่งอาจส่งผลให้ผลการดำเนินงานหรือผลลัพธ์ที่เกิดขึ้นจริงแตกต่างอย่างมีนัยสำคัญจากที่ได้คาดการณ์ไว้ ผู้อ่านจึงควรใช้ดุลยพินิจและความระมัดระวังในการพิจารณาข้อความดังกล่าว ทั้งนี้ ข้อความดังกล่าวจัดทำขึ้นโดยอ้างอิงข้อมูล ณ วันที่จัดทำรายงานฉบับนี้ และมิได้เป็นการรับประกันผลการดำเนินงานในอนาคตแต่อย่างใด
แหล่งที่มา: เพื่อความสะดวกของผู้อ่าน รายงานนี้มีลิงก์ไปยังแหล่งข่าวที่เผยแพร่ต่อสาธารณะ เช่น Bloomberg, Reuters, Fortune, Business Insider, The Wall Street Journal และ CNN ลิขสิทธิ์ทั้งหมดในเนื้อหาดังกล่าวเป็นของเจ้าของที่เกี่ยวข้อง
วิสัยทัศน์
เป็นบริษัทเดินเรือที่มีความโดดเด่นที่สุดในโลก โดยให้บริการอย่างยอดเยี่ยมเพื่ออำนวยความสะดวกการค้าโลก
วัตถุประสงค์
เป็นบริษัทเดินเรือที่มีความโดดเด่นที่สุดในโลก โดยให้บริการอย่างยอดเยี่ยมเพื่ออำนวยความสะดวกการค้าโลก
ค่านิยมทางธุรกิจ
ความซื่อสัตย์สุจริต นวัตกรรม ความยั่งยืน ธรรมเนียมปฏิบัติ และความปลอดภัย
เป้าหมาย
มุ่งมั่นสร้างการเติบโตอย่างยั่งยืนในระยะยาวผ่านการให้บริการขนส่งทางทะเลที่มีความน่าเชื่อถือ ปลอดภัย และใส่ใจต่อสิ่งแวดล้อมแก่ประชาคมการค้าระดับโลก
เสริมสร้างความแข็งแกร่งทางธุรกิจโดยการนำเทคโนโลยีอันทันสมัยมาใช้ควบคู่ไปกับการยกระดับศักยภาพของบุคลากร (Human Capital)
มีส่วนร่วมในการพัฒนาชุมชน และสนับสนุนการดำเนินงานด้านสิ่งแวดล้อมในระดับสากลอย่างสร้างสรรค์
สร้างมูลค่าที่ยั่งยืนให้แก่ผู้ถือหุ้น ผู้มีส่วนได้เสียทุกภาคส่วน และสังคมโดยรวม
กลยุทธ์การดำเนินธุรกิจ
มุ่งมั่นในเรื่องทรัพยากรบุคคล การดำเนินงาน และเทคโนโลยี
บริษัทฯ ตระหนักถึงความสำคัญของทรัพยากรบุคคลสำหรับการเติบโตและความสำเร็จของธุรกิจ ดังนั้น บริษัทฯ จึงมุ่งมั่นพัฒนาความสามารถและทักษะของพนักงานผ่านการอบรมภายในบริษัทฯ และโครงการพัฒนาต่าง ๆ สำหรับพนักงานภายในองค์กร บริษัทฯ มุ่งมั่นในการดำเนินงานโดยการพัฒนาและนำระบบอัตโนมัติมาใช้เพื่อประสิทธิผลในการดำเนินงานสูงสุดนอกจากนั้น บริษัทฯ ยังมุ่งมั่นในการใช้เทคโนโลยีใหม่ล่าสุดเพื่อปรับปรุงประสิทธิผลในการดำเนินงานและเพื่อลดผลกระทบต่อสิ่งแวดล้อม
ความใส่ใจต่อชุมชน
การพัฒนาชุมชนต่าง ๆ ถือเป็นเรื่องที่บริษัทฯ ให้ความสำคัญเป็นอย่างมากในช่วงหลายปีที่ผ่านมา บริษัทฯ ได้ให้เงินบริจาคแก่โรงเรียนต่าง ๆ รวมทั้งให้ทุนการศึกษาแก่นักเรียนที่มีความเหมาะสมของศูนย์ฝึกพาณิชย์นาวี และมีการดำเนินการต่าง ๆ อีกมากมาย
การรักษาสิ่งแวดล้อม
บริษัทฯ ถือเป็นหน้าที่ในการลดผลกระทบทางด้านสิ่งแวดล้อมจากการดำเนินธุรกิจบริษัทฯ ได้ลดการปล่อยมลพิษซึ่งสามารถวัดผลได้จากการแทนที่เรือเก่าด้วยเรือใหม่ที่ทันสมัย และมีประสิทธิภาพในการประหยัดน้ำมันเชื้อเพลิง นอกจากนี้ บริษัทฯ ได้ดำเนินมาตรการต่าง ๆ มากมายในการลดการใช้น้ำมันเชื้อเพลิง เช่น การติดตั้งอุปกรณ์ Mewis Ducts บนใบพัดเรือการทำความสะอาดตัวเรือด้านนอก ใต้น้ำและใบพัดเรือเป็นประจำ เพื่อลดแรงเสียดทานให้น้อยที่สุด การใช้สารเคลือบผิวเรือที่มีประสิทธิภาพ (สีกันเพรียง) การหลีกเลี่ยงการใช้พลังงานไฟฟ้าอย่างสิ้นเปลืองบนเรือ และการพิจารณาสภาพอากาศ สำหรับเส้นทางการเดินเรือเพื่อเพิ่มประสิทธิภาพในการเดินเรือ บริษัทฯมุ่งมั่นที่จะใช้เชื้อเพลิง ที่มีค่ากำมะถันต่ำ และหลีกเลี่ยงการติดตั้งเครื่องดักจับเขม่าควัน (scrubber) ที่ทำให้เกิดความเป็นกรดในมหาสมุทร
ความตระหนักด้านความมั่นคงปลอดภัยสารสนเทศ
บริษัทฯ ให้ความสำคัญสูงสุดต่อความปลอดภัยของข้อมูลที่อยู่ในการดูแลของบริษัทฯ โดยเรามุ่งมั่นปกป้องทั้งทรัพย์สินข้อมูลสารสนเทศของบริษัทฯ และข้อมูลลับของลูกค้า คู่ค้าและ พันธมิตรทางธุรกิจ
จากการได้รับการรับรองมาตรฐาน ISO/IEC 27001:2022 บริษัทฯ ได้จัดตั้งและดำรงไว้ซึ่งระบบการจัดการความมั่นคงปลอดภัยของข้อมูล (Information Security Management System: ISMS) อย่างต่อเนื่อง เพื่อให้มั่นใจในการรักษาไว้ซึ่งความลับ (Confidentiality) ความถูกต้องครบถ้วน (Integrity) และความพร้อมใช้งาน (Availability) ของข้อมูล แนวทางดำเนินงานด้านความมั่นคงปลอดภัยของข้อมูลบริษัทฯ นั้นตั้งอยู่บนพื้นฐานของการบริหารจัดการความเสี่ยง การกำกับดูแลที่ชัดเจน การสร้างความตระหนักรู้ให้กับพนักงาน และการพัฒนาปรับปรุงอย่างต่อเนื่อง
บริษัทฯ ตระหนักดีว่าความปลอดภัยของข้อมูลเป็นพื้นฐานที่สำคัญต่อความน่าเชื่อถือในการดำเนินงาน การปฏิบัติตามกฎระเบียบ และความเชื่อมั่นในระยะยาว ด้วยเหตุนี้ บริษัทฯ จึงมุ่งมั่นที่จะปกป้องการเข้าถึงข้อมูลโดยไม่ได้รับอนุญาต การนำข้อมูลไปใช้ในทางที่ไม่เหมาะสม ข้อมูลสูญหาย หรือก่อให้เกิดการหยุดชะงักในการดำเนินงานของบริษัทฯ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,023 |
เมื่อวันที่ 6 มกราคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือลติกา นารี ซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 10 ถึง 14 เดือน กับบริษัท Dampskibsselskabet Norden A/S ประเทศเดนมาร์ก ในฐานะผู้เช่า นับตั้งแต่วันที่ 5 มกราคม 2566 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 92.5 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 7 มีนาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือรัตนะ นารี ซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัท ฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 10 ถึง 12 เดือน กับบริษัท Transcend Marine Pte Ltd. ประเทศสิงคโปร์ ในฐานะผู้เช่า นับตั้งแต่วันที่ 4 มีนาคม 2566 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 89.5 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 15 มีนาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่าสัญญาเช่าระยะยาวของเรือสวิตา นารี กับบริษัท Umang Shipping Services Ltd. ในฐานะผู้เช่าได้ขยายระยะเวลาออกไปอีก 11 ถึง 13 เดือน นับตั้งแต่วันที่ 15 มีนาคม 2566 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 117 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Supramax Index (BSI)
เมื่อวันที่ 3 เมษายน 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือสาวิตรี นารี ซึ่งเป็นเรือขนาดอัลตราแมกซ์ ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 11 ถึง 13 เดือน กับบริษัท Umang Shipping Services Ltd. ในฐานะผู้เช่า นับตั้งแต่วันที่ 2 เมษายน 2566 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 117 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Supramax Index (BSI)
ในการประชุมสามัญประจำปีผู้ถือหุ้นครั้งที่ 1/2566 ซึ่งได้จัดขึ้นในวันจันทร์ที่ 10 เมษายน 2566 เวลา 10.30 น.โดยเป็นการประชุมผ่านสื่ออิเล็กทรอนิกส์ (E-AGM) ผู้ถือหุ้นได้มีมติอนุมัติการจ่ายเงินปันผลครั้งสุดท้ายสำหรับปี 2565 จากกำไรสะสม ณ วันที่ 31 ธันวาคม 2565 จำนวน 0.25 บาทต่อหุ้นโดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 24 เมษายน 2566 และวันจ่ายเงินปันผลคือวันที่ 9 พฤษภาคม 2566
ในการประชุมสามัญประจำปีผู้ถือหุ้นครั้งที่ 1/2566 ซึ่งได้จัดขึ้นในวันจันทร์ที่ 10 เมษายน 2566 เวลา 10.30 น.โดยเป็นการประชุมผ่านสื่ออิเล็กทรอนิกส์ (E-AGM) ผู้ถือหุ้นได้มีมติอนุมัติการแต่งตั้ง นางคิวยู (แจ็คกี้) หวัง เข้าดำรงตำแหน่งกรรมการอิสระ
เมื่อวันที่ 26 เมษายน 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์แห่งประเทศไทยทราบว่า เมื่อวันที่ 25 เมษายน 2566 บริษัทย่อยในประเทศสิงคโปร์ของบริษัทฯ กล่าวคือ บริษัท พรีเชียส วิชั่นส์ พีทีอี ลิมิเตด (“บริษัทย่อย”) ในฐานะผู้กู้และบริษัทฯ ในฐานะผู้ค้ำประกัน ได้ลงนามในสัญญาเงินกู้ระยะยาวแบบมีหลักประกันจำนวน 9 ล้านเหรียญสหรัฐ (“สัญญา”) กับธนาคาร THE IYO BANK, LTD. สาขาสิงคโปร์ โดยมีวัตถุประสงค์เพื่อรีไฟแนนซ์ราคาเรือบรรทุกสินค้าแห้งเทกองขนาดซุปราแมกซ์ (เรือชญานี นารี)
อ้างถึง การแต่งตั้ง นางคิวยู (แจ็คกี้) หวัง เข้าดำรงตำแหน่งกรรมการอิสระท่านใหม่ในคณะกรรมการบริษัทฯ ทั้งนี้ ในการประชุมคณะกรรมการบริษัทฯ คร้ังที่ 3/2566 ซึ่งได้จัดขึ้นในวันจันทร์ที่ 15 พฤษภาคม 2566 ที่ประชุมได้มีมติให้เปลี่ยนแปลงโครงสร้างคณะกรรมการชุดย่อยบางชุดเพื่อให้มีประสิทธิภาพดีขึ้น ดังนี้ การรวมคณะกรรมการสรรหาและคณะกรรมการพิจารณาค่าตอบแทนเข้าด้วยกัน โดยใช้ชื่อว่าคณะกรรมการสรรหาและพิจารณาค่าตอบแทน ซึ่งประกอบด้วยสมาชิกดังต่อไปนี้ ๐ 1. นางสาวเพ็ญศรี สุธีรศานต์(กรรมการอิสระ) ประธานคณะกรรมการสรรหาและพิจารณาค่าตอบแทน ๐ 2. นางคิวยู (แจ็คกี้) หวัง (กรรมการอิสระ) กรรมการสรรหาและพิจารณาค่าตอบแทน ๐ 3. นายกิริต ชาห์ (กรรมการ) กรรมการสรรหาและพิจารณาค่าตอบแทน การปรับปรุงโครงสร้างของคณะกรรมการความยั่งยืนและบริหารความเสี่ยง ให้เป็นดังนี้ ๐ 1. ศาสตราจารย์ ดร. ภวิดา ปานะนนท์(กรรมการอิสระ) ประธานคณะกรรมการความยั่งยืนและบริหารความเสี่ยง ๐ 2. นายกำธร ศิลาอ่อน(กรรมการอิสระ) กรรมการความยั่งยืนและบริหารความเสี่ยง ๐ 3. นางสาวเพ็ญศรี สุธีรศานต์(กรรมการอิสระ) กรรมการความยั่งยืนและบริหารความเสี่ยง ๐ 4. นางคิวยู (แจ็คกี้) หวัง(กรรมการอิสระ) กรรมการความยั่งยืนและบริหารความเสี่ยง ๐ 5. นายคาลิด มอยนูดดิน ฮาชิม(กรรมการผู้จัดการ) กรรมการความยั่งยืนและบริหารความเสี่ยง
เมื่อวันที่ 15 พฤษภาคม 2566 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 1 สำหรับ ปี 2566 จากกำไรสะสม ณ วันที่ 31 มีนาคม 2566 จำนวน 0.05 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 30 พฤษภาคม 2566 และวันจ่ายเงินปันผลคือวันที่ 14 มิถุนายน 2566
เมื่อวันที่ 31 พฤษภาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือภวิดา นารี ซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 10 ถึง 12 เดือน กับบริษัท Navision Shipping A/S ประเทศเดนมาร์ก ในฐานะผู้เช่า นับตั้งแต่วันที่ 30 พฤษภาคม 2566 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 101.5 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 20 มิถุนายน 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์แห่งประเทศไทยทราบว่า เมื่อวันที่ 15 มิถุนายน 2566 บริษัทย่อยบางบริษัทในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส เกรซ พีทีอี ลิมิเตด บริษัท พรีเชียส สกายส์ พีทีอี ลิมิเตด และบริษัท พรีเชียส ไทด์ส พีทีอี ลิมิเตด (รวมเรียกว่า “บริษัทย่อย”) ในฐานะผู้กู้ร่วม และบริษัทฯ ในฐานะผู้ค้ำประกัน ได้ลงนามในสัญญาแก้ไขเพิ่มเติม ฉบับที่ 1 (“สัญญาฉบับแก้ไข”) เพื่อแก้ไขสัญญาเงินกู้ระยะยาวแบบมีหลักประกันจำนวน 17.10 ล้านเหรียญสหรัฐ กับ ธนาคารกรุงเทพ จำกัด (มหาชน) สาขาสิงคโปร์ ทั้งนี้ สัญญาฉบับแก้ไขมีวัตถุประสงค์หลักเพื่อเพิ่มวงเงินกู้อีกจำนวน 31.80 ล้านเหรียญสหรัฐ ดังนั้น วงเงินกู้ได้เพิ่มขึ้นเป็นจำนวนรวม 48.90 ล้านเหรียญสหรัฐ
เมื่อวันที่ 8 สิงหาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งของบริษัทย่อยในประเทศสิงคโปร์ของบริษัท พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด จำนวน 9 บริษัท (“บริษัทย่อย”) กล่าวคือ 1. บริษัท พรีเชียส บรีส พีทีอี ลิมิเตด 2. บริษัท พรีเชียส โทปาซ พีทีอี ลิมิเตด 3. บริษัท พรีเชียส เวฟส์ พีทีอี ลิมิเตด 4. บริษัท พรีเชียส เจด พีทีอี ลิมิเตด 5. บริษัท พรีเชียส ทิวลิปส์ พีทีอี ลิมิเตด 6. บริษัท พรีเชียส ไวโอเลตส์ พีทีอี ลิมิเตด 7. บริษัท พรีเชียส เดซีส์ พีทีอี ลิมิเตด 8. บริษัท พรีเชียส แมริโกลด์ พีทีอี ลิมิเตด 9. บริษัท ยูนิตี้ เว็นเจอร์ส พีทีอี ลิมิเตด
เมื่อวันที่ 11 สิงหาคม 2566 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 2 สำหรับปี 2566 จากกำไรสะสม ณ วันที่ 30 มิถุนายน 2566 จำนวน 0.05 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 25 สิงหาคม 2566 และวันจ่ายเงินปันผลคือวันที่ 8 กันยายน 2566
เมื่อวันที่ 15 สิงหาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือภัทรา นารี ซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 11 ถึง 13 เดือน กับบริษัท Navision Shipping A/S ประเทศเดนมาร์ก ในฐานะผู้เช่า นับตั้งแต่วันที่ 12 สิงหาคม 2566 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 101.5 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 15 สิงหาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เมื่อวันที่ 11 สิงหาคม 2566 บริษัทย่อยบางบริษัทในประเทศไทย ได้ลงนามสัญญาเงินกู้จำนวน 26,250,000 เหรียญสหรัฐ กับธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย โดยมีวัตถุประสงค์เพื่อสนับสนุนค่าใช้จ่ายในการซื้อเรือภัทรา นารี และเพื่อใช้สนับสนุนกิจการของผู้กู้
เมื่อวันที่ 25 กันยายน 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการต่อสัญญาเช่าระยะยาวต่าง ๆ สำหรับเรือของบริษัทฯ เมื่อไม่นานมานี้ ดังนี้
เมื่อวันที่ 25 ตุลาคม 2566 บริษัทย่อยบางบริษัทในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส เวฟส์ พีทีอี ลิมิเตด, บริษัท พรีเชียส บรีส พีทีอี ลิมิเตด, บริษัท พรีเชียส โทปาซ พีทีอี ลิมิเตด, บริษัท พรีเชียส เจด พีทีอี ลิมิเตด, บริษัท พรีเชียส
เมื่อวันที่ 6 พฤศจิกายน 2566 บริษัทย่อยบางบริษัทในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส กลอรีส์ พีทีอี ลิมิเตด บริษัท พรีเชียส วิสดอม พีทีอี ลิมิเตด บริษัท พรีเชียส บริดจส์ พีทีอี ลิมิเตด และบริษัท พรีเชียส สปาร์คส์ พีทีอี ลิมิเตด (รวมเรียกว่า “บริษัทย่อย”) ในฐานะผู้กู้ได้ลงนามในสัญญาเงินกู้ระยะยาวแบบมีหลักประกัน จำนวน 37,500,000 เหรียญสหรัฐ (“สัญญาเงินกู้”) กับธนาคาร Credit Agricole Corporate and Investment Bank โดยมีวัตถุประสงค์เพื่อรีไฟแนนซ์สัญญาเงินกู้ฉบับเดิม
เมื่อวันที่ 14 ธันวาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน เมื่อไม่นานมานี้ กล่าวคือ บริษัท บงกช โฮลดิงส์ จำกัด
เมื่อวันที่ 10 พฤศจิกายน 2566 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 3 สำหรับปี 2566 จากกำไรสะสม ณ วันที่ 30 กันยายน 2566 จำนวน 0.05 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 24 พฤศจิกายน 2566 และวันจ่ายเงินปันผลคือวันที่ 8 ธันวาคม 2566
เมื่อวันที่ 27 ธันวาคม 2566 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์แห่งประเทศไทยทราบว่า เมื่อวันที่ 26 ธันวาคม 2566 บริษัทย่อยบางบริษัทในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส เดซีส์ พีทีอี ลิมิเตด และ บริษัท พรีเชียส แมริโกลด์ พีทีอี ลิมิเตด (รวมเรียกว่า “บริษัทย่อย”) ในฐานะผู้กู้ ได้ลงนามในสัญญาต่าง ๆ ที่เกี่ยวข้องกับเงินกู้ระยะยาวแบบมีหลักประกัน จำนวน 18,000,000 เหรียญสหรัฐ(“เงินกู้”) กับธนาคาร SinoPac Capital International (HK) Limited ฮ่องกง โดยมีวัตถุประสงค์เพื่อรีไฟแนนซ์ ราคาเรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์จำนวน 2 ลำ กล่าวคือ เรือจามจุรี นารี และเรือจรณา นารี |
| 2,024 |
เมื่อวันที่ 22 มกราคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือภัทรา นารี ซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 12 ถึง 13 เดือน กับบริษัท Global Chartering Limited ในฐานะผู้เช่า นับตั้งแต่วันที่ 19 มกราคม 2567 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 117 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 12 กุมภาพันธ์ 2567 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 4 สำหรับปี 2566 จากกำไรสะสม ณ วันที่ 31 ธันวาคม 2566 จำนวน 0.05 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 27 กุมภาพันธ์ 2567 และวันจ่ายเงินปันผลคือวันที่ 11 มีนาคม 2567
เมื่อวันที่ 16 กุมภาพันธ์ 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองจำนวน 1 ลำ กล่าวคือ เรือรัตนะ นารี โดยบริษัท พรีเชียส สโตนส์ ชิปปิ้ง จำกัด ซึ่งเป็นบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 7 มีนาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการซื้อเรือมือสองจำนวน 1 ลำ กล่าวคือ M.V. INTERLINK AMENITY (ปัจจุบันชื่อ เรือหรรษา นารี) โดยบริษัท พรีเชียส เวฟส์ พีทีอี ลิมิเตด บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 8 มีนาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งของบริษัทย่อยใหม่ในประเทศสิงคโปร์ กล่าวคือ บริษัท พรีเชียส ฮิบิสคัส พีทีอี ลิมิเตด
เมื่อวันที่ 8 มีนาคม 2567 บริษัทฯ และบริษัทย่อยบางบริษัทในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส รูบีส์ จำกัด และบริษัท พรีเชียส โอปอลส์ จำกัด ในฐานะผู้กู้ได้ลงนามสัญญาเงินกู้จำนวน 25,500,000 เหรียญสหรัฐ กับธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย โดยมีวัตถุประสงค์เพื่อใช้สนับสนุนการดำเนินกิจการของผู้กู้
เมื่อวันที่ 28 มีนาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดซุปราแมกซ์จำนวน 1 ลำ กล่าวคือ เรือวิกานดา นารี โดยบริษัท พรีเชียส ออนาเม้นท์ส จำกัด ซึ่งเป็นบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
ในการประชุมสามัญประจำปีผู้ถือหุ้นครั้งที่ 1/2567 ซึ่งได้จัดขึ้นในวันศุกร์ที่ 5 เมษายน 2567 ผู้ถือหุ้นได้มีมติอนุมัติการจ่ายเงินปันผลครั้งสุดท้ายสำหรับปี 2566 จากกำไรสะสม ณ วันที่ 31 ธันวาคม 2566 จำนวน 0.25 บาทต่อหุ้นโดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 22 เมษายน 2567 และวันจ่ายเงินปันผลคือ วันที่ 3 พฤษภาคม 2567
เมื่อวันที่ 11 เมษายน 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงบริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือหรรษา นารี (Hansa Naree) ซึ่งได้จดทะเบียนเรือในประเทศสิงคโปร์
เมื่อวันที่ 10 พฤษภาคม 2567 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 1 สำหรับปี 2567 จากกำไรสะสม ณ วันที่ 31 มีนาคม 2567 จำนวน 0.10 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 24 พฤษภาคม 2567 และวันจ่ายเงินปันผลคือวันที่ 7 มิถุนายน 2567
เมื่อวันที่ 29 พฤษภาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการลงนามสัญญาสั่งต่อเรือใหม่จำนวน 4 ฉบับ สำหรับเรือสินค้าแห้งเทกองจำนวน 4 ลำ ขนาด 63,500 เดทเวทตันต่อลำ กับ Taizhou Sanfu Ship Engineering Co., Ltd. ในฐานะผู้ขาย
เมื่อวันที่ 11 มิถุนายน 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการซื้อเรือมือสองจำนวน 1 ลำ กล่าวคือ M.V. WESTERN PANAMA (ปัจจุบันชื่อ เรือหัทยา นารี) โดยบริษัท พรีเชียส แมริโกลด์ พีทีอี ลิมิเตด บริษัทย่อยในประเทศ สิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 18 มิถุนายน 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์จำนวน 1 ลำกล่าวคือเรือจรณา นารี โดยบริษัท พรีเชียส แมริโกลด์ พีทีอี ลิมิเตด ซึ่งเป็นบริษัทย่อยในประเทศ สิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 17 กรกฏาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง เรือหรรษา นารี ซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 11 ถึง 13 เดือน กับบริษัท Oldendorff Carriers Gmbh & Co.Kg. ประเทศเยอรมัน ในฐานะผู้เช่า นับตั้งแต่วันที่ 16 กรกฏาคม 2567 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 112 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 23 กรกฎาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการซื้อเรือมือสองจำนวน 4 ลำ กล่าวคือ M.V. WESTERN DURBAN, M.V. WESTERN LIMA, M.V. WESTERN MIAMI และ M.V. WESTERN PARIS โดยบริษัทฯ
เมื่อวันที่ 25 กรกฎาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงบริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือหัทยา นารี (Hatthaya Naree) (เดิมชื่อ Western Panama) ซึ่งได้จดทะเบียนเรือในประเทศสิงคโปร์
เมื่อวันที่ 31 กรกฏาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง เรือสวิตา นารี ซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 19 ถึง 21 เดือน กับบริษัท Global Chartering Limited สาธารณรัฐมอริเชียส ในฐานะผู้เช่า นับตั้งแต่วันที่ 27 กรกฏาคม 2567 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 117 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Supramax Index (BHSI)
เมื่อวันที่ 9 สิงหาคม 2567 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 2 สำหรับปี 2567 จากกำไรสะสม ณ วันที่ 30 มิถุนายน 2567 จำนวน 0.10 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 23 สิงหาคม 2567 และวันจ่ายเงินปันผลคือวันที่ 6 กันยายน 2567
เมื่อวันที่ 20 สิงหาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งของบริษัทย่อยใหม่ในประเทศสิงคโปร์ กล่าวคือ บริษัท พรีเชียส โรส พีทีอี ลิมิเตด
เมื่อวันที่ 22 สิงหาคม 2567 บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส แมริโกลด์ พีทีอี ลิมิเตด ในฐานะผู้กู้ได้ลงนามในสัญญาต่าง ๆ ที่เกี่ยวข้องกับเงินกู้ระยะยาวแบบมีหลักประกันจำนวน 18 ล้านเหรียญสหรัฐ กับธนาคาร SinoPac Capital International (HK) Limited โดยมีวัตถุประสงค์เพื่อไฟแนนซ์ราคาเรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์จำนวน 1 ลำ กล่าวคือ เรือหัทยา นารี
เมื่อวันที่ 9 กันยายน 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือนิตยา นารี (Nitaya Naree) (เดิมชื่อ Western Durban) ซึ่งได้จดทะเบียนเรือในประเทศสิงคโปร์
เมื่อวันที่ 16 กันยายน 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง เรือสวิตรี นารี ซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 11 ถึง 13 เดือน กับ Oceana Bulk SA ประเทศสวิตเซอร์แลนด์ ในฐานะผู้เช่า นับตั้งแต่วันที่ 15 กันยายน 2567 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 118 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Supramax Index (BSI-58)
เมื่อวันที่ 27 กันยายน 2567 บริษัทฯ และบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส สโตนส์ ชิปปิ้ง จำกัด ในฐานะผู้กู้ได้ลงนามสัญญาเงินกู้จำนวน 13,580,000 เหรียญสหรัฐฯ กับธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย โดยมีวัตถุประสงค์เพื่อไฟแนนซ์ราคาเรือบรรทุกสินค้าแห้งเทกองมือสอง
เมื่อวันที่ 11 ตุลาคม 2567 บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส ฮิบิสคัส พีทีอี ลิมิเตด ในฐานะผู้กู้และบริษท ฯ ในฐานะผู้ค้ำประกัน ได้ลงนามในสัญญาเงินกู้ระยะยาวแบบมีหลักประกันจำนวน 13.50 ล้านเหรียญสหรัฐ กับ THE IYO BANK, LTD. สาขาสิงคโปร์โดยมีวัตถุประสงค์เพื่อไฟแนนซ์ราคาเรือบรรทุกสินค้าแห้งเทกองมือสองขนาดระวาง 39,260 เดทเวทตัน จำนวน 1 ลำ กล่าวคือเรือ Western Lima (ปัจจุบันชื่อเรือนิสา นารี)
เมื่อวันที่ 18 ตุลาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือนภา นารี (Napha Naree) (เดิมชื่อ Western Paris) ซึ่งได้จดทะเบียนเรือในประเทศไทย
เมื่อวันที่ 18 ตุลาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง บริษัทฯ ได้ดำเนินการ ออกหุ้นกู้มีผู้ค้ำประกันและส่งเสริมความยั่งยืนจำนวน 2 ชุด ได้แก่“หุ้นกู้มีผู้ค้ำประกันและส่งเสริมความยั่งยืนของบริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) ครั้งที่1/2567 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2572” (“หุ้นกู้ชุดที่ 1”) และ “หุ้นกู้มีผู้ค้ำประกัน และส่งเสริมความยั่งยืนของบริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) ครั้งที่1/2567 ชุดที่ 2ครบกำหนดไถ่ถอนปี พ.ศ. 2577 ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนครบกำหนดไถ่ถอน” (“หุ้นกู้ชุดที่ 2”) โดย บริษัทฯ ได้เสนอขายหุ้นกู้ให้แก่ผู้ลงทุนสถาบันและ/หรือผู้ลงทุนรายใหญ่ (“PP-II & HNW”) ซึ่งบริษัทฯได้รับเงินจากการออกหุ้นกู้ครั้งนี้รวมจำนวน 1,360 ล้านบาท
เมื่อวันที่ 30 ตุลาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง บริษัท พรีเชียส ฮิบิสคัส พีทีอี ลิมิเตด บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือนิสา นารี (Nisa Naree) (เดิมชื่อ Western Lima) ซึ่งได้จดทะเบียน เรือในประเทศสิงคโปร์
เมื่อวันที่ 1 พฤศจิกายน 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งของ 2 บริษัทย่อยใหม่ในประเทศสิงคโปร์ของบริษัท พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด กล่าวคือ บริษัท พรีเชียส ไลแลค พีทีอี ลิมิเตด และ บริษัท พรีเชียส โลตัส พีทีอี ลิมิเตด
เมื่อวันที่ 8 พฤศจิกายน 2567 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 3 สำหรับปี 2567 จากกำไรสะสม ณ วันที่ 30 กันยายน 2567 จำนวน 0.10 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 22 พฤศจิกายน 2567 และวันจ่ายเงินปันผลคือวันที่ 6 ธันวาคม 2567
เมื่อวันที่ 8 พฤศจิกายน 2567 ที่ประชุม คณะกรรมการของบริษัทฯ คร้ังที่4/2567 ได้มีมติเข้าซื้อหุ้นสามัญทั้งหมดของบริษัท วี.แอล.เอ็นเตอร์ไพรส์ จำกัด (มหาชน) (“VL”)โดยการทำคำเสนอซื้อหลักทรัพยโดยสมัครใจแบบมีเงื่อนไข (Conditional Voluntary Tender Offer) โดยบริษัท บงกช โฮลดิงส์ จำกัด (“Bongkot”) ซึ่งเป็นบริษัทย่อยในประเทศไทยในราคาเสนอซื้อหุ้นละ1.24 บาท
เมื่อวันที่ 11 ธันวาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง เรือหัทยา นารีซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 11 ถึง 13 เดือน กับบริษัท Lauritzen Bulkers A/S ประเทศเดนมาร์กในฐานะผู้เช่า นับตั้งแต่วันที่ 9 ธันวาคม 2567โดย มีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 106.5 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่ 13 ธันวาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง เรือลำที่สี่จากการทำรายการซื้อดังกล่าว กล่าวคือ M.V. WESTERN MIAMI ประสบความล่าช้าโดยไม่สามารถส่งมอบเรือภายในกำหนดการส่งมอบเรือตามหนังสือบันทึกข้อตกลงซื้อขายเรือ ในวันที่ 9 ธันวาคม 2567 บันทึกข้อตกลงซื้อขายเรือจึงถูกยกเลิก เนื่องจากการส่งมอบเรือล่าช้าเกินกำหนด
เมื่อวันที่ 23 ธันวาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการที่ผู้ทำคำเสนอซื้อได้นำส่งแบบรายงานผลการเสนอซื้อหลักทรัพย์ของ VL ต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ เรียบร้อยแล้ว ณ วันที่ 18 ธันวาคม 2567 มีการเสนอซื้อหุ้น VL รวมทั้งสิ้น 57,992,023 หุ้น คิดเป็นสัดส่วนร้อยละ 4.90 ของจำนวนหุ้นที่ออกและจำหน่ายได้แล้วทั้งหมดของ VL ในช่วงระยะเวลาการเสนอซื้อ เมื่อรวมกับจำนวนหุ้นที่บริษัท บงกช โฮลดิงส์ จำกัด ถือครองอยู่เดิมจำนวน 150,403,300 หุ้น คิดเป็นสัดส่วนร้อยละ 12.71 ของจำนวนหุ้นที่ออกและจำหน่ายได้แล้วทั้งหมด ทำให้จำนวนหุ้นที่ถือครองรวมเพิ่มขึ้นเป็น 208,395,323 หุ้น คิดเป็นสัดส่วนการถือหุ้นรวมร้อยละ 17.61 ของจำนวนหุ้นทั้งหมดของ VL
เมื่อวันที่ 23 ธันวาคม 2567 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง การต่อสัญญาเช่าระยะยาวจำนวน 4 ฉบับ ดังนี้ 1. เรือบารนี นารี ซึ่งเป็นเรือขนาดซุปราแมกซ์ของบริษัทฯ ได้ขยายระยะเวลาตามสัญญาเช่ากับบริษัทIntergis Co., Ltd. ประเทศเกาหลีใต้ออกไปอีก 12 ถึง 15 เดือน นับตั้งแต่วันที่ 31 ธันวาคม 2567 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ99.5 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนีBaltic Exchange Supramax Index (BSI-58K) 2. เรืออิสรา นารี ซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ขยายระยะเวลาตามสัญญาเช่ากับบริษัท Intergis Co., Ltd. ประเทศเกาหลีใต้ออกไปอีก12 ถึง15 เดือน นับตั้งแต่วันที่ 2 มกราคม2568 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ102 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้า ของดัชนีBaltic Exchange Supramax Index (BSI-63K) 3. เรือสุนิสา นารี ซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ขยายระยะเวลาตามสัญญาเช่ากับบริษัท Intergis Co., Ltd. ประเทศเกาหลีใต้ออกไปอีก12 ถึง15 เดือน นับตั้งแต่วันที่ 8 มกราคม2568 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ102 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้า ของดัชนีBaltic Exchange Supramax Index (BSI-63K) 4. เรือชญานี นารี ซึ่งเป็นเรือขนาดซุปราแมกซ์ของบริษัทฯ ได้ขยายระยะเวลาตามสัญญาเช่ากับบริษัท Intergis Co., Ltd. ประเทศเกาหลีใต้ออกไปอีก12 ถึง15 เดือน นับตั้งแต่วันที่ 21 มกราคม2568 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ99.5ของอตัราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนีBaltic Exchange Supramax Index (BSI-58K) |
| 2,025 |
เมื่อวันที่ 14 มกราคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์จำนวน 1 ลำ กล่าวคือเรือรจเรข นารี โดยบริษัท พรีเชียส จัสมินส์ จำกัด ซึ่งเป็นบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 10 กุมภาพันธ์ 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงมติที่ประชุมคณะกรรมการบริษัทฯ ในการประชุมคณะกรรมการ บริษัทฯ คร้ังที่ 1/2568 ซึ่งจัดขึ้นเมื่อวันที่ 10 กุมภาพันธ์ 2568 โดยที่ประชุมมีมติอนุมัติ โครงการซื้อหุ้นคืนเพื่อบริหารทางการเงิน โดยวงเงินสูงสุดไม่เกิน 675.00 ล้านบาท โดยมียอดซื้อหุ้นคืนไม่เกิน 155,929,186 หุ้น มูลค่าที่ตราไว้หุ้นละ 1 บาท หรือคิดเป็นไม่เกินร้อยละ 10 ของทุนที่ชำระแล้วทั้งหมด การซื้อหุ้นคืนจะดำเนินการด้วยวิธีจับคู่อัตโนมัติผ่านระบบซื้อขายของตลาดหลักทรัพย์ในระหว่างวันที่ 3 มีนาคม 2568 ถึง วันที่ 29 สิงหาคม 2568
เมื่อวันที่ 28 กุมภาพันธ์ 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งบริษัทย่อยใหม่ในดินแดนสหพันธ์ลาบวน ประเทศมาเลเซีย กล่าวคือ บริษัท พรีเชียส ชิพปิ้ง (ลาบวน) ลิมิเตด
เมื่อวันที่ 11 มีนาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการจัดตั้งบริษัทย่อยใหม่ในประเทศมาเลเซียของบริษัท พรีเชียส ชิพปิ้ง (ลาบวน) ลิมิเตด กล่าวคือ บริษัท พีเอสแอล ทัก แอนด์ โทวเวจ เอสดีเอ็น บีเอชดี
เมื่อวันที่ 18 มีนาคม 2568 บริษัทฯ และบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส วิชเชส จำกัด ในฐานะผู้กู้ได้ลงนามในสัญญาเงินกู้ จำนวน 30,000,000 เหรียญสหรัฐฯ กับธนาคารกรุงไทย จำกัด (มหาชน) โดยมีวัตถุประสงค์เพื่อชำระราคาส่วนหนึ่งคืนให้แก่ผู้กู้สำหรับการซื้อเรือ นภา นารี ซึ่งเป็นเรือขนส่งสินค้าแห้งเทกองมือสองได้เข้าซื้อก่อนหน้านี้และเพื่อชำระราคาเรือขนส่งสินค้าแห้งเทกองมือสองอีกหนึ่งลำ ซึ่งบริษัทย่อยในประเทศไทยอีกแห่งหนึ่งซึ่งบริษัทฯ ถือหุ้นเต็มจำนวนจะเข้าซื้อในอนาคต
เมื่อวันที่ 21 มีนาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการซึ้อเรือมือสองจำนวน 1 ลำกล่าวคือ M.V. WESTERN SINGAPORE (ปัจจุบันชื่อเรืออุมา นารี) โดยบริษัท พรีเชียส เจด พีทีอี ลิมิเตด บริษัทย่อยในประเทศ สิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 21 มีนาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า บริษัท พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด (“PSSP”) บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้ลงนามสัญญาจัดตั้งกิจการร่วมค้า กับบริษัท Emstraits Navigation Sdn. Bhd (“ENSB”) และ บริษัท Lianson Fleet Group Berhad (“LFG”) ซึ่งทั้งสองบริษัทเป็นบริษัทที่จดทะเบียนในประเทศมาเลเซีย ทั้งนี้ ENSB และ LFG ไม่มี ความสัมพันธ์อื่นใดกับบริษัทฯ
เมื่อวันที่ 2 เมษายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด และบริษัท ยูนิตีเว็นเจอร์ส พีทีอี ลิมิเตด ซึ่งทั้งสองบริษัท เป็นบริษัทย่อยในประเทศสิงคโปร์ ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้เข้าลงทุนในบริษัท Uni-Asia Group Limited (“Uni-Asia”) ตั้งแต่เดือนกรกฎาคม 2566 ซึ่ง Uni-Asia เป็นบริษัทที่จดทะเบียนในประเทศสิงคโปร์และในตลาดหลักทรัพย์สิงคโปร์ (SGX) จนถึงวันที่ 1 เมษายน 2568 การลงทุนดังกล่าวได้ดำเนินการผ่านการเข้าซื้อหุ้นสามัญ จำนวน 3,953,400 หุ้น หรือคิดเป็นประมาณร้อยละ 5.03 ของจำนวนหุ้นทั้งหมดของ Uni-Asia โดยการเข้าซื้อหุ้นดังกล่าวได้ดำเนินการผ่านการซื้อขายในตลาดหลักทรัพย์คิดเป็นมูลค่ารวมทั้งสิ้น 3,316,074 เหรียญสิงคโปร์ หรือประมาณ 84,984,350 บาท
ในการประชุมสามัญประจำปีผู้ถือหุ้นครั้งที่ 1/2568 ซึ่งได้จัดขึ้นในวันศุกร์ที่ 4 เมษายน 2568 ผู้ถือหุ้นได้มีมติอนุมัติการจ่ายเงินปันผลครั้งสุดท้ายสำหรับปี 2567 จากกำไรสะสม ณ วันที่ 31 ธันวาคม 2567 จำนวน 0.10 บาทต่อหุ้นโดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 18 เมษายน 2568 และวันจ่ายเงินปันผลคือวันที่ 2 พฤษภาคม 2568
เมื่อวันที่ 8 เมษายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือ อุมา นารี (Uma Naree) ซึ่งได้จดทะเบียนเรือในประเทศสิงคโปร์
เมื่อวันที่ 28 เมษายน 2568 อ้างถึงการเปิดเผยข้อมูลของบริษัทฯ เมื่อวันที่ 21 มีนาคม 2568 ถึงการจัดตั้งกิจการร่วมค้าระหว่าง บริษัท พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด (“PSSP”) บริษัทย่อยในประเทศสิงคโปร์ซึ่ง บริษัทฯ ถือหุ้นเต็มจำนวน กับบริษัท Emstraits Navigation Sdn. Bhd. (“ENSB”) และ บริษัท Lianson Fleet Group Berhad (“LFG”) เพื่อจัดตั้งบริษัทร่วมค้าในประเทศมาเลเซีย ทั้งนี้ การจัดตั้งบริษัท Nusantara Maritime Sdn. Bhd. ซึ่งเป็นบริษัทจำกัดภายใต้กฎหมายของประเทศมาเลเซีย ได้เสร็จสมบูรณ์เมื่อวันที่ 28 เมษายน 2568
เมื่อวันที่ 9 พฤษภาคม 2568 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 1 สำหรับปี 2568 จากกำไรสะสม ณ วันที่ 31 มีนาคม 2568 จำนวน 0.10 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 23 พฤษภาคม 2568 และวันจ่ายเงินปันผลคือวันที่ 6 มิถุนายน 2568
เมื่อวันที่ 19 พฤษภาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือสโรชา นารีซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 12 ถึง 15 เดือน กับบริษัท Intergis Co., Ltd. ประเทศเกาหลีใต้ในฐานะผู้เช่า นับตั้งแต่วันที่ 19 พฤษภาคม 2568 โดย มีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 102 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Supramax Index (BSI-63K)
เมื่อวันที่ 27 พฤษภาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า อ้างถึงการเปิดเผยข้อมูลต่าง ๆ ของบริษัทฯ ก่อนหน้านี้เกี่ยวกับคดีความในประเทศไนจีเรีย ซึ่งเกี่ยวข้องกับเรือชญานี นารี (“เรือ”) และลูกเรือจำนวนสิบรายที่ถูกควบคุมตัวตั้งแต่เดือนตุลาคมของปี 2564 ภายใต้ข้อกล่าวหาเกี่ยวกับการลักลอบค้ายาเสพติด โดยสำนักงานปราบปรามยาเสพติดแห่งชาติไนจีเรีย (National Drug Law Enforcement Agency หรือ “NDLEA”) บริษัทฯ ได้รายงานให้ตลาดหลักทรัพย์แห่งประเทศไทยทราบว่า เมื่อวันที่ 23 พฤษภาคม 2568 ลูกเรือทั้งหมดได้เดินทางกลับถึง ประเทศไทยโดยสวัสดิภาพ ภายหลังจากคำสั่งของศาลให้ปล่อยตัวลูกเรือจากการควบคุม บริษัทฯ ได้รายงานเพิ่มเติมว่าเมื่อวันที่ 15 พฤษภาคม 2568 ศาลสูงแห่งเมืองลากอส ประเทศไนจีเรีย ได้มีคำสั่งรับรองข้อตกลงยอมความระหว่างลูกเรือกับ NDLEA ซึ่งมีผลให้ลดข้อกล่าวหาและกำหนดโทษเป็นแบบไม่ต้องมีการคุมขัง โดยตามข้อตกลงดังกล่าวลูกเรือทั้งหมดซึ่งได้ ยืนยันความบริสุทธิ์ของตนมาโดยตลอด ได้ชำระค่าปรับรวมเป็นจำนวน 1,000,000 ไนรา (ประมาณ 630 เหรียญสหรัฐ) และ ค่าชดเชยรวม 360,000 เหรียญสหรัฐ ซึ่งบริษัทฯ เป็นผู้รับผิดชอบค่าใช้จ่ายทั้งหมดดังกล่าว สำหรับเรือชญานี นารี ได้ชำระค่าปรับเป็นจำนวน 4,000,000 เหรียญสหรัฐ โดยบริษัทประกันภัยของบริษัทฯ เป็นผู้ชำระเงินค่าปรับนี้ ทั้งนี้ ข้อตกลงยอมความดังกล่าวเกิดขึ้นภายใต้คำปรึกษาทางกฎหมาย เพื่อให้คดีความดังกล่าวได้สิ้นสุดลงและสามารถนำ ไปสู่การส่งตัวลูกเรือกลับประเทศได้อย่างปลอดภัย
เมื่อวันที่ 27 มิถุนายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่าสัญญาเช่าระยะยาวของเรือหรรษา นารี กับบริษัท Oldendorff GmbH & Co. KG ประเทศเยอรมัน ได้ขยายระยะเวลาออกไปเป็นระยะเวลาไม่มีกำหนด โดยมีระยะเวลาขั้นต่ำ ไม่น้อยกว่า 13 เดือน เมื่อครบกำหนดระยะเวลาขั้นต่ำ แล้ว คู่สัญญาฝ่ายใดฝ่ายหนึ่งมีสิทธิในการเลิกสัญญาเช่าเรือ โดยแจ้งให้อีกฝ่ายทราบ ล่วงหน้าเป็นระยะเวลา 3 เดือน การขยายระยะเวลาการเช่าเรือมีผลตั้งแต่วันที่ 21 มิถุนายน 2568 โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 112 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI)
เมื่อวันที่16 กรกฎาคม 2568 บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส โรส พีทีอี ลิมิเตด ในฐานะผู้กู้และบริษัทฯ ในฐานะผู้ค้ำประกัน ได้ลงนามในสัญญาเงินกู้ระยะยาวแบบมีหลักประกันจำนวน 13.58 ล้านเหรียญสหรัฐ กับ ธนาคารกรุงเทพ จำกัด (มหาชน) สาขาสิงคโปร์โดยมีวัตถุประสงค์เพื่อการชำระคืน หรือรีไฟแนนซ์เงินกู้ของผู้ถือหุ้นและ/หรือเพื่อสนับสนุนการซื้อเรือของผู้กู้
เมื่อวันที่ 4 สิงหาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรือวิภา นารีซึ่งเป็นเรือขนาดแฮนดี้ไซส์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 12 ถึง 15 เดือน กับบริษัท Louis Dreyfus Company Freight Asia Pte Ltd ประเทศสิงคโปร์ ในฐานะผู้เช่า นับตั้งแต่วันที่ 1 สิงหาคม 2568โดยมีอัตราค่าระวางขั้นต้นแบบผันแปรที่ร้อยละ 106 ของอัตราค่าระวางเฉลี่ยในช่วง 15 วันก่อนหน้าของดัชนี Baltic Exchange Handysize Index (BHSI-38K)
เมื่อวันที่ 8 สิงหาคม 2568 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 2 สำหรับปี 2568 จากกำไรสะสม ณ วันที่ 30 มิถุนายน 2568 จำนวน 0.10 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 22 สิงหาคม 2568 และวันจ่ายเงินปันผลคือวันที่ 5 กันยายน 2568
เมื่อวันที่ 29 สิงหาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า ณ วันที่ 29 สิงหาคม 2568 (ซึ่งเป็นวันครบกำหนดระยะเวลาซื้อหุ้นคืน)จำนวนหุ้นที่ซื้อคืนในโครงการนี้เป็นจำนวนทั้งสิ้น 74,587,400 หุ้น หรือร้อยละ 4.78 ของจำนวนหุ้นที่จำหน่ายได้แล้วทั้งหมด คิดเป็นจำนวนเงินทั้งสิ้น 450,905,990 บาท ทั้งนี้เพื่อให้เป็นไปตามกฎเกณฑ์ที่เกี่ยวข้อง บริษัทฯ จะสามารถจำหน่ายหุ้นที่ซื้อคืนนี้ได้ภายหลังพ้นกำหนด 3 เดือน แต่ต้องไม่เกิน 3 ปีนับจากวันที่ซื้อหุ้นคืนเสร็จสิ้น หากบริษัทฯ ไม่สามารถ จำหน่ายหุ้นที่ซื้อคืนได้ไม่ว่าบางส่วนหรือทั้งหมด ภายในระยะเวลาที่กำหนด บริษัทฯ จะดำเนินการลดทุนที่ชำระแล้วโดยวิธีตัดหุ้นที่ซื้อคืนและยังไม่จำหน่ายทั้งหมด ทั้งนี้คณะกรรมการบริษัทจะกำหนดระยะเวลาที่เหมาะสมในการจำหน่ายหุ้นที่ซื้อคืนและจะเปิดเผยมติต่าง ๆ ต่อไป
เมื่อวันที่ 3 กันยายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการซื้อเรือมือสองจำนวน 2 ลำกล่าวคือ M.V. JAL KALPAVRIKSH (ปัจจุบันชื่อ เรืออุษณีย์ นารี) โดยบริษัท พรีเชียส ไวโอเลตส์ พีทีอี ลิมิเตด บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน และ M.V. JAL KALPATARU (ปัจจุบันชื่อ เรืออุไรรัตน์ นารี) โดยบริษัท พรีเชียส เว็นเจอร์ส จำกัด บริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 22 กันยายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า บริษัทฯ ได้จัดตั้งบริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พีเอสแอล เอนเนอจี พีทีอี ลิมิเตด และและบริษัทย่อยของบริษัทดังกล่าว บริษัท พรีเชียส ฮอไรซัน พีทีอี ลิมิเตด
เมื่อวันที่ 7 ตุลาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรือ อุษณีย์ นารี (Usanee Naree) ซึ่งได้จดทะเบียนเรือในประเทศสิงคโปร์
เมื่อวันที่ 8 ตุลาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรืออุษณีย์ นารีซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 23 ถึง 25 เดือน กับบริษัท Jaldhi OverseasPte Ltd ประเทศสิงคโปร์ในฐานะผู้เช่า นับตั้งแต่วันที่ 7 ตุลาคม 2568 โดยมีอัตราค่าระวางที่ 16,500 เหรียญสหรัฐต่อวัน
เมื่อวันที่ 15 ตุลาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า บริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน ได้รับมอบเรืออุไรรัตน์ นารี (Urairat Naree) ซึ่งได้จดทะเบียนเรือในประเทศไทย
เมื่อวันที่ 20 ตุลาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า เรืออุไรรัตน์ นารี ซึ่งเป็นเรือขนาดอัลตราแมกซ์ของบริษัทฯ ได้ทำสัญญาเช่าระยะยาวเป็นระยะเวลา 23 ถึง 25 เดือน กับบริษัท Jaldhi Overseas Pte Ltd ประเทศสิงคโปร์ในฐานะผู้เช่า นับตั้งแต่วันที่ 19 ตุลาคม 2568 โดยมีอัตราค่าระวางเบื้องต้นที่ 16,500 เหรียญสหรัฐต่อวัน
เมื่อวันที่ 24 ตุลาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบว่า บริษัทย่อยในประเทศสิงคโปร์ของบริษัทฯ กล่าวคือ บริษัท พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด ได้จัดตั้งบริษัทย่อยจำนวน 2 บริษัทกล่าวคือ บริษัท พรีเชียส ซากุระ พีทีอี ลิมิเตด และ บริษัท พรีเชียส การ์ดิเนีย พีทีอี ลิมิเตด
เมื่อวันที่ 31 ตุลาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง การทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์จำนวน 1 ลำ กล่าวคือ เรือจามจุรี นารี โดยบริษัท พรีเชียส เดซีส์ พีทีอี ลิมิเตด ซึ่งเป็นบริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 7 พฤศจิกายน 2568 คณะกรรมการบริษัทฯ ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลครั้งที่ 3 สำหรับปี 2568 จากกำไรสะสม ณ วันที่ 30 กันยายน 2568 จำนวน 0.10 บาทต่อหุ้น โดยกำหนดวันให้สิทธิผู้ถือหุ้น (Record Date) ในการรับเงินปันผลคือวันที่ 21 พฤศจิกายน 2568 และวันจ่ายเงินปันผลคือวันที่ 4 ธันวาคม 2568
เมื่อวันที่ 14 พฤศจิกายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึง การทำรายการซื้อเรือต่อใหม่ขายต่อจำนวน 2 ลำ จำนวนซึ่งอยู่ระหว่าง การต่อเรือ ณ อู่ต่อเรือ Jiangsu Yangzi-Mitsui Shipbuilding Co., Ltd., ประเทศจีน กล่าวคือ ตัวเรือหมายเลข YZJ2022-1447 โดยบริษัท พรีเชียส ซากุระ พีทีอี ลิมิเตด บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน และตัวเรือหมายเลข YZJ2022-1448 โดยบริษัท พรีเชียส การ์เด็นเนีย พีทีอี ลิมิเตด บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 21 พฤศจิกายน 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดซุปราแมกซ์จำนวน 1 ลำ กล่าวคือ เรือวริษา นารี โดยบริษัท พรีเชียส พอนด์ส จำกัด ซึ่งเป็นบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 9 ธันวาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดซุปราแมกซ์จำนวน 1 ลำกล่าวคือเรือวริยา นารี โดยบริษัท พรีเชียส คอมเม็ทส์ จำกัด ซึ่งเป็นบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน
เมื่อวันที่ 10 ธันวาคม 2568 บริษัทย่อยในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส ฟอเรสท์ พีทีอี ลิมิเตด ในฐานะผู้กู้และบริษัท ฯ ในฐานะผู้ค้ำประกัน ได้ลงนามในสัญญาเงินกู้ระยะยาวแบบมีหลักประกัน จำนวน 6 ล้านเหรียญสหรัฐ กับ THE IYO BANK, LTD. สาขาสิงคโปร์โดยมีวัตถุประสงค์เพื่อรีไฟแนนซ์ เรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์กล่าวคือเรืออนัญญา นารี
เมื่อวันที่ 11 ธันวาคม 2568 บริษัทฯ และบริษัทย่อยบางแห่งในประเทศสิงคโปร์ซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน กล่าวคือ บริษัท พรีเชียส ไลแลค พีทีอี ลิมิเตด และ บริษัท พรีเชียส โลตัส พีทีอี ลิมิเตด (รวมเรียกว่า “บริษัทย่อย”) ในฐานะผู้กู้ได้ลงนามใน สัญญาเงินกู้ระยะยาวแบบมีหลักประกันจำนวน 50 ล้านเหรียญสหรัฐ กับธนาคาร KfW IPEX-Bank GmbH โดยมีวัตถุประสงค์เพื่อใช้เป็นเงินทุนสำหรับชำระเงินงวดก่อนส่งมอบและหลังส่งมอบเรือขนส่งสินค้าแห้งเทกองขนาด 63,500 เดทเวทตัน จำนวนสองลำซึ่งบริษัทฯ ได้สั่งต่อไว้ก่อนหน้านี้สำหรับตัวเรือหมายเลข SF240101 และ ตัวเรือหมายเลข SF240103 (รวมเรียกว่า “เรือ”) ขณะนี้เรือทั้งสองลำอยู่ระหว่างการต่อสร้างโดยอู่ต่อเรือ Taizhou Sanfu Ship Engineering Co., Ltd. ณ ประเทศจีน และมีกำหนดส่งมอบภายในปี 2569
เมื่อวันที่ 24 ธันวาคม 2568 บริษัทฯ แจ้งให้ตลาดหลักทรัพย์ฯ ทราบถึงการทำรายการขายเรือบรรทุกสินค้าแห้งเทกองขนาดแฮนดี้ไซส์จำนวน 1 ลำ กล่าวคือ เรือนลินี นารี โดยบริษัท พรีเชียส วิชเชส จำกัด ซึ่งเป็นบริษัทย่อยในประเทศไทยซึ่งบริษัทฯ ถือหุ้นเต็มจำนวน |
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ |
|---|---|---|---|---|
| ตราสารหนี้ | 2873 | 680 | 2025-12 · Objective: รายจ่ายฝ่ายทุนหรือการขยายธุรกิจที่เกี่ยวข้องกับธุรกิจการเดินเรือ มีดังนี้ - เพื่อปรับปรุงและเสริมความทันสมัยของกองเรือของบริษัท โดยการจัดหาเรือที่มีอายุน้อยกว่าและเผาไหม้เชื้อเพลิงที่เป็นมิตรต่อสิ่งแวดล้อมมากขึ้น ซึ่งรวมถึงทั้งการต่อเรือใหม่และการจัดซื้อเรือมือสองที่มีความทันสมัย - เพื่อการลงทุนในโครงการขยายธุรกิจ อันจะช่วยเพิ่มรายได้และลดความผันผวนของผลประกอบการ · Period type: 2871 · Start period: 2025-12 · Spent amount type: 2873 · Start spent amount: 680.0 · Expected amount type: 2873 · Start expected amount range: 680.0 | Y |
| ตราสารหนี้ | 2873 | 680 | 2025-12 · Objective: รายจ่ายฝ่ายทุนหรือการขยายธุรกิจที่เกี่ยวข้องกับธุรกิจการเดินเรือ มีดังนี้ - เพื่อปรับปรุงและเสริมความทันสมัยของกองเรือของบริษัท โดยการจัดหาเรือที่มีอายุน้อยกว่าและเผาไหม้เชื้อเพลิงที่เป็นมิตรต่อสิ่งแวดล้อมมากขึ้น ซึ่งรวมถึงทั้งการต่อเรือใหม่และการจัดซื้อเรือมือสองที่มีความทันสมัย - เพื่อการลงทุนในโครงการขยายธุรกิจ อันจะช่วยเพิ่มรายได้และลดความผันผวนของผลประกอบการ · Period type: 2871 · Start period: 2025-12 · Spent amount type: 2873 · Start spent amount: 680.0 · Expected amount type: 2873 · Start expected amount range: 680.0 | Y |
กฎหมายที่ใช้บังคับกับตราสารหนี้
กฎหมายของประเทศไทย
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
มี
ข้อผูกพันและการปฏิบัติตาม
หุ้นกู้ดังกล่าวเชื่อมโยงกับตัวชี้วัดผลการดำเนินงานด้านความยั่งยืน (KPIs) และเป้าหมายผลการดำเนินงานด้านความยั่งยืน (SPTs) โดยหากบริษัทสามารถบรรลุเป้าหมายตามวันที่กำหนด จะไม่มีภาระผูกพันเพิ่มเติมใด ๆ
หากบริษัทไม่สามารถบรรลุเป้าหมาย บริษัทจะต้องจัดซื้อคาร์บอนเครดิตหรือใบรับรองพลังงานหมุนเวียน (EACs) เป็นมูลค่ารวม 340,000 บาท สำหรับหุ้นกู้แต่ละชุด (Series 1 และ Series 2) ณ วันที่ตรวจสอบเป้าหมายครั้งแรก และสูงสุด 1,020,000 บาท สำหรับหุ้นกู้ Series 2 ณ วันที่ตรวจสอบเป้าหมายครั้งที่สอง
การจัดซื้อดังกล่าวต้องดำเนินการตามกำหนดงวดที่ระบุไว้ และต้องจัดส่งหลักฐานต่อผู้แทนผู้ถือหุ้นกู้ภายในระยะเวลาที่กำหนด การไม่ปฏิบัติตามข้อกำหนดดังกล่าวจะถือเป็นการไม่ปฏิบัติตามภาระผูกพันด้านผลการดำเนินงานความยั่งยืนตามเงื่อนไขของหุ้นกู้
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) (“พีเอสแอล” หรือ “บริษัทฯ”) ก่อตั้งในปี2532 และเข้าเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยเมื่อปี2536 โดยดำเนินธุรกิจหลักเป็นเจ้าของและเดินเรือขนส่งสินค้าแห้งเทกองไม่ประจำเส้นทาง พีเอสแอลได้จัดโครงสร้างของบริษัทฯ เหมือนกับโครงสร้างบริษัทเดินเรือทั่วไป คือ มีบริษัทย่อยเป็นเจ้าของเรือเพียง 1 ลำ (บางบริษัทย่อยอาจเป็นเจ้าของเรือ2 หรือ3ลำ)
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | โทรสาร | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|---|
| 1. บริษัท พรีเชียส เม็ททัลซ์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 236-7654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,749,998 | 2,750,000 |
| 2. บริษัท พรีเชียส วิชเชส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,299,998 | 2,300,000 |
| 3. บริษัท พรีเชียส สโตนส์ ชิปปิ้ง จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,599,998 | 2,600,000 |
| 4. บริษัท พรีเชียส แลนด์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 3,059,998 | 3,060,000 |
| 5. บริษัท พรีเชียส เลคส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,839,998 | 1,840,000 |
| 6. บริษัท พรีเชียส โอเชี่ยนส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,499,998 | 1,500,000 |
| 7. บริษัท พรีเชียส แพลนเนตส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,699,998 | 2,700,000 |
| 8. บริษัท พรีเชียส แซฟไฟร์ส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,439,998 | 1,440,000 |
| 9. บริษัท พรีเชียส เอ็มเมอรัลส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 3,659,998 | 3,660,000 |
| 10. บริษัท พรีเชียส รูบีส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,593,598 | 2,593,600 |
| 11. บริษัท พรีเชียส โอปอลส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,493,598 | 2,493,600 |
| 12. บริษํท พรีเชียส เพิร์ลส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,729,998 | 1,730,000 |
| 13. บริษัท พรีเชียส ฟลาวเวอร์ส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 3,359,998 | 3,360,000 |
| 14. บริษัท พรีเชียส ฟอเรสท์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,859,998 | 2,860,000 |
| 15. บริษัท พรีเชียส ทรีส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,019,998 | 2,020,000 |
| 16. บริษัท พรีเชียส พอนด์ส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,239,998 | 1,240,000 |
| 17. บริษัท พรีเชียส เว็นเจอร์ส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 3,519,998 | 3,520,000 |
| 18. บริษัท พรีเชียส จัสมินส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 5,669,998 | 5,670,000 |
| 19. บริษัท พรีเชียส ออคิดส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,169,998 | 2,170,000 |
| 20. บริษัท พรีเชียส ลากูนส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,399,998 | 1,400,000 |
| 21. บริษัท พรีเชียส คอมเม็ทส์ จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,409,998 | 1,410,000 |
| 22. บริษัท พรีเชียส ออนาเม้นท์ส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 1,559,998 | 1,560,000 |
| 23. บริษัท พรีเชียส วีนัส จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,987,998 | 2,988,000 |
| 24. บริษัท พรีเชียส เนปจูน จำกัด | 8/27-28 ชั้น 7 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 2367654, 633-8460 | เจ้าของเรือ | หุ้นสามัญ | 2,987,998 | 2,988,000 |
| 25. บริษัท บงกช โฮลดิงส์ จำกัด | 8/27-28 ชั้น 7 อาคารพิบูลธรรม ชั้นที่ 7 ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8800 | 66-2 236-7654, 633-8460 | โฮลดิ้ง คัมพานี/ การลงทุน | หุ้นสามัญ | 2,499,999 | 2,500,000 |
| 26. บริษัท เกรท เซอร์เคิล ชิปปิ้ง เอเยนซี่ จำกัด | 8/35 อาคารคาเธ่ย์เฮ้าส์ ถนนสาทรเหนือ แขวงสีลม เขตบางรัก | กรุงเทพ | 10500 | 66-2 696-8900 | 66-2 237-7842, 633-8468 | ผู้บริหารเรือ | หุ้นสามัญ | 2,099,998 | 2,100,000 |
| 27. บริษัท พรีเชียส ชิพปิ้ง (สิงคโปร์) พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | โฮลดิ้ง คัมพานี/ ให้บริการเช่าเรือ | หุ้นสามัญ | 15,000,000 | 15,000,000 | ||
| 28. บริษัท พรีเชียส คอมฟอร์ทส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 29. บริษัท พรีเชียส สปาร์คส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 30. บริษัท พรีเชียส วิชั่นส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 280,000 | ||
| 31. บริษัท พรีเชียส บริดจส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 32. บริษัท พรีเชียส ฟอเรสท์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 33. บริษัท พรีเชียส ฟราแกรนซ์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 34. บริษัท พรีเชียส ธอทส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 35. บริษัท พรีเชียส ไทด์ส พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 36. บริษัท พรีเชียส สกายส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 37. พรีเชียส กลอรีส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 38. บริษัท พรีเชียส วิสดอม พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 39. บริษัท พรีเชียส เกรซ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 40. บริษัท พรีเชียส บรีส พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 41. บริษัท พรีเชียส เวฟส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 42. บริษัท พรีเชียส เจด พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 43. บริษัท พรีเชียส ไวโอเลตส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 44. บริษัท พรีเชียส เดซีส์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 120,000 | 180,000 | ||
| 45. บริษัท พรีเชียส แมริโกลด์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 120,000 | 180,000 | ||
| 46. บริษัท พรีเชียส โรส พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 47. บริษัท พรีเชียส ไลแลค พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 100,000 | ||
| 48. บริษัท พรีเชียส โลตัส พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 49. บริษัท พรีเชียส ซากุระ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 80,000 | 120,000 | ||
| 50. บริษัท พรีเชียส การ์ดิเนีย พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 80,000 | 120,000 | ||
| 51. บริษัท พีเอสแอล เอนเนอจี พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | โฮลดิ้ง คัมพานี ในภาคการขนส่งพลังงาน | หุ้นสามัญ | 1 | 1 | ||
| 52. บริษัท แอสโซซิเอท บัลค์ แคริเออร์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | โฮลดิ้ง คัมพานี | หุ้นสามัญ | 2 | 2 | ||
| 53. บริษัท เอบีซี วัน พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 54. บริษัท เอบีซี ทู พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 55. บริษัท เอบีซี ทรี พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 56. บริษัท เอบีซี โฟร์ พีทีอี ลิมิเตด | 20 McCallum Street, #19-01 Tokio Marine Centre, 069046 Republic of Singapore | +65-6227 6324 | +65-6722 8442 | เจ้าของเรือ | หุ้นบุริมสิทธิ | 100,000 | 150,000 | ||
| 57. บริษัท พรีเชียส ชิพปิ้ง (ปานามา) เอส เอ | c/o ADR Building, 13th Floor, Samuel Lewis Avenue, Republic of Panama | - | เจ้าของเรือ/ ให้บริการเช่าเรือ | หุ้นสามัญ | 9,999 | 10,000 | |||
| 58. บริษัท พรีเชียส ชิพปิ้ง (ยูเค) ลิมิเตด | 130 Shaftesbury Avenue, 2nd Floor London W1D 5EU United Kingdom | - | ให้บริการเช่าเรือ | หุ้นสามัญ | 10,000 | 10,000 | |||
| 59. บริษัท พรีเชียส ชิพปิ้ง (ลาบวน) ลิมิเตด | U0065, 3rd Floor, Jalan OKK Awang Besar, Federal Territory of Labuan, 87000, Malaysia | - | โฮลดิ้ง คัมพานี/ การลงทุน | หุ้นสามัญ | 1 | 1 | |||
| บริษัท อินเตอร์เนชั่นแนล ซีพอร์ทส์ (ฮาลเดีย) ไพรเวท ลิมิเตด | 105, Park Street, Flat No. 27 Kohinoor Building, 5th Floor, Kolkata - 700 016, West Bengal, India | - | ผู้บริหารการจัดการท่าเทียบเรือ | หุ้นสามัญ | 9,868,287 | 445,000,000 |
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 5,335,622.4 | 100 | 6,267,153.09 | 100 | 5,192,976.19 | 100 |
| อุตสาหกรรมการเดินเรือ | 5,242,360.9 | 98.25 | 5,980,105.32 | 95.42 | 5,094,656.26 | 98.11 | |
| อื่น ๆ | อื่น ๆ | 93,261.5 | 1.75 | 287,047.77 | 4.58 | 98,319.93 | 1.89 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 5,335,622.4 | 100 | 6,267,153.09 | 100 | 5,192,976.19 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 10,624.83 | 0.2 | 40,734.06 | 0.65 | 14,311.98 | 0.28 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 5,324,997.57 | 99.8 | 6,226,419.03 | 99.35 | 5,178,664.21 | 99.72 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 93261.5 · Description: รายได้อื่นรวม · As of yesteryear: 287047.77 · As of year before yesteryear: 98319.93 · 1711 · As of year: 6028.05 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 5249.59 · As of year before yesteryear: 4853.33 | 1712 · As of year: 87233.45 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 281798.18 · As of year before yesteryear: 93466.6 | 1713 · As of year: 20931.91 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 20287.12 · As of year before yesteryear: 21218.26 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย |
|---|---|
| ดำเนินธุรกิจหลักเป็นเจ้าของและบริหารจัดการ การเดินเรือขนส่งสินค้าแห้งเทกองแบบไม่ประจำเส้นทาง | ลักษณะของธุรกิจ พีเอสแอลบริหารกองเรือแบบไม่ประจำเส้นทาง โดยไม่มีการกำหนดท่าเรือปลายทางไว้ล่วงหน้า สินค้าพื้นฐานที่กองเรือพีเอสแอลขนส่ง คือ ซีเมนต์ สินค้าทางการเกษตร เหล็ก ปุ๋ย สินแร่ และเนื้อแร่ ถ่านหิน และ ไม้ซุง ในทางภูมิศาสตร์ พีเอสแอลได้แบ่งเครือข่ายการขนส่งสินค้าของกองเรือของบริษัทฯอย่างคร่าวๆเป็น 5 ภูมิภาค ประกอบด้วย 1) อเมริกาเหนือ 2) ยุโรป 3) ละตินและอเมริกาใต้ - แอฟริกา 4) อินเดียอนุทวีป - ตะวันออกกลาง และ 5) เอเชียตะวันออกเฉียงใต้และตะวันออกไกล เรือในกองเรือ พีเอสแอลส่วนใหญ่สามารถให้บริการในท่าเรือที่มีขีดจำกัดในเรื่องของร่องน้ำและขีดจำกัดในเรื่องอุปกรณ์ขนถ่ายสินค้า (โดยเรือของพีเอสแอล มีอุปกรณ์ขนถ่ายสินค้าติดตั้งพร้อมอยู่กับตัวเรือ) ขณะที่เรือขนาดใหญ่ไม่สามารถให้บริการในท่าเรือดังกล่าวได้ ลักษณะดังกล่าวถือเป็นข้อได้เปรียบและส่งผลให้พีเอสแอลได้อัตราค่าระวางที่สูงเมื่อเปรียบเทียบกับผู้ประกอบการรายอื่น เรือของบริษัทฯ ซึ่งมีอุปกรณ์ขนถ่ายสินค้าติดกับตัวเรือจึงเป็นที่ต้องการมากกว่าเมื่อเทียบกับเรือขนาดใหญ่กว่าที่ไม่มีอุปกรณ์ ถึงแม้ว่าเรือขนาดใหญ่จะสามารถประหยัดต้นทุนจากการมีขนาดที่ใหญ่กว่าได้ก็ตาม เรือแต่ละลำสามารถขนส่งไปได้ทั่วโลกโดยขึ้นอยู่กับความต้องการของ Charterers ที่ผ่านมาพบว่ามีการให้บริการ ความสามารถในการให้บริการขนส่งสินค้าที่ไม่จำกัดเส้นทางและประเภทของสินค้าซึ่งเป็นสินค้าพื้นฐานที่จำเป็นที่ขนส่งโดยใช้เรือชนิดที่มีอุปกรณ์ขนถ่ายสินค้าติดกับตัวเรือ ทำให้พีเอสแอลสามารถลด ความเสี่ยงจากผลกระทบอันเกิดขึ้นในภูมิภาคใด ๆ ประเภทสินค้าและสภาพเศรษฐกิจ |
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
กองเรือของบริษัทมีจำนวน 40 ลำ ดังนี้ (ข้อมูล ณ วันที่ 31 ธันวาคม 2568)
ลำที่ | ชื่อเรือ | สัญชาติ | ปีที่สร้าง | ขนาดระวางบรรทุก (เดทเวทตัน) | มูลค่าสุทธิตามบัญชี* (ล้านเหรียญสหรัฐฯ) | มูลค่าที่เอาประกันภัย** (ล้านเหรียญสหรัฐฯ) |
1 | นลินี นารี *** | ไทย | 2548 | 31,699 | 7.57 | 8.70 |
2 | มุกดา นารี | ไทย | 2552 | 30,163 | 9.31 | 10.30 |
3 | มยุรี นารี | ไทย | 2551 | 30,193 | 9.43 | 9.50 |
4 | มัลลิกา นารี | ไทย | 2551 | 30,195 | 8.72 | 9.80 |
5 | ล้านนา นารี | ไทย | 2555 | 33,843 | 12.45 | 12.90 |
6 | ลติกา นารี | ไทย | 2555 | 33,869 | 12.49 | 13.60 |
7 | อนัญญา นารี | สิงคโปร์ | 2554 | 33,857 | 15.52 | 16.60 |
8 | เบญจมาศ นารี | สิงคโปร์ | 2555 | 33,780 | 16.84 | 18.20 |
9 | จินตนา นารี | สิงคโปร์ | 2556 | 33,946 | 14.71 | 15.80 |
10 | วิภา นารี | สิงคโปร์ | 2558 | 38,851 | 15.45 | 18.80 |
11 | วิยะดา นารี | สิงคโปร์ | 2559 | 38,716 | 15.36 | 19.80 |
12 | ภัทรา นารี | ไทย | 2560 | 35,883 | 22.80 | 22.70 |
13 | ภวิดา นารี | ไทย | 2561 | 35,340 | 23.74 | 24.70 |
14 | หรรษา นารี | สิงคโปร์ | 2561 | 39,989 | 23.95 | 25.30 |
15 | หัทยา นารี | สิงคโปร์ | 2558 | 39,266 | 19.04 | 20.40 |
16 | นิตยา นารี | สิงคโปร์ | 2558 | 39,266 | 19.14 | 20.30 |
17 | นภา นารี | ไทย | 2558 | 38,737 | 19.36 | 19.30 |
18 | นิสา นารี | สิงคโปร์ | 2558 | 39,248 | 19.38 | 20.60 |
เรือขนาดแฮนดี้ไซส์ 18 ลำ | รวม | 636,841 | 285.26 | 307.30 | ||
ค่าเฉลี่ย | 35,380 | 15.85 | 17.07 | |||
19 | กาญจนา นารี | ไทย | 2554 | 56,920 | 15.27 | 16.60 |
20 | กิระณา นารี | ไทย | 2554 | 56,823 | 15.40 | 16.70 |
21 | วริยา นารี *** | ไทย | 2554 | 53,833 | 9.34 | 10.50 |
22 | อภิรดี นารี | สิงคโปร์ | 2555 | 56,512 | 16.96 | 17.60 |
23 | บารนี นารี | สิงคโปร์ | 2555 | 56,441 | 17.26 | 16.70 |
24 | ชญานี นารี | สิงคโปร์ | 2555 | 56,548 | 17.62 | 18.20 |
25 | ดารณี นารี | สิงคโปร์ | 2555 | 56,588 | 16.76 | 17.30 |
เรือขนาดซุปราแมกซ์ 7 ลำ | รวม | 393,665 | 108.61 | 113.60 | ||
ค่าเฉลี่ย | 56,238 | 15.51 | 16.23 | |||
26 | อินทิรา นารี | ไทย | 2557 | 63,456 | 18.16 | 21.50 |
27 | อิสรา นารี | ไทย | 2557 | 63,516 | 18.06 | 21.50 |
28 | สริตา นารี | ไทย | 2558 | 62,964 | 18.60 | 22.80 |
29 | สาริกา นารี | ไทย | 2558 | 63,023 | 18.63 | 22.80 |
30 | สาวิตรี นารี | สิงคโปร์ | 2559 | 63,016 | 17.88 | 24.00 |
31 | สวิตา นารี | สิงคโปร์ | 2559 | 62,970 | 18.25 | 24.20 |
32 | สุนิสา นารี | ไทย | 2559 | 63,007 | 18.47 | 24.30 |
33 | สโรชา นารี | สิงคโปร์ | 2560 | 63,046 | 19.91 | 25.80 |
34 | อุมา นารี | สิงคโปร์ | 2563 | 63,688 | 28.04 | 30.50 |
35 | อุษณีย์ นารี | สิงคโปร์ | 2564 | 66,337 | 32.23 | 33.50 |
36 | อุไรรัตน์ นารี | ไทย | 2564 | 66,264 | 32.26 | 33.50 |
เรือขนาดอัลตราแมกซ์ 11 ลำ | รวม | 701,287 | 240.49 | 284.40 | ||
ค่าเฉลี่ย | 63,753 | 21.86 | 25.85 | |||
37 | อภิญญา นารี | สิงคโปร์ | 2557 | 21,136 | 15.17 | 21.90 |
38 | บุญญา นารี | สิงคโปร์ | 2557 | 21,159 | 15.50 | 21.90 |
39 | ชัญญา นารี | สิงคโปร์ | 2557 | 21,113 | 15.42 | 21.90 |
40 | ดนยา นารี | สิงคโปร์ | 2558 | 21,150 | 16.12 | 23.00 |
เรือขนส่งซีเมนต์ 4 ลำ | รวม | 84,558 | 62.21 | 88.70 | ||
ค่าเฉลี่ย | 21,140 | 15.55 | 22.18 | |||
40 ลำ | รวมเรือทั้งหมด | 1,816,351 | 696.57 | 794.00 | ||
ค่าเฉลี่ย | 45,409 | 17.41 | 19.85 | |||
หมายเหตุ * มูลค่าสุทธิตามบัญชีตามงบการเงินในสกุลเงินเหรียญสหรัฐอเมริกา (สกุลเงินที่ใช้ในการดำเนินงาน) ณ วันที่ 31 ธันวาคม 2568
** มูลค่าที่เอาประกันภัย หมายถึง มูลค่าที่ตกลงกันไว้ซึ่งจะได้รับจากผู้รับประกันภัยในกรณีเกิดความเสียหายโดยสิ้นเชิงต่อตัวเรือ
*** เรือได้ถูกขายตามหนังสือบันทึกข้อตกลงซื้อขายเรือในไตรมาส 4 ปี 2568 โดยเรือนลินี นารี ได้ส่งมอบให้ผู้ซื้อเมื่อวันที่ 8 มกราคม 2569 และเรือวริยา นารี ได้ส่งมอบให้ผู้ซื้อในวันที่ 27 มกราคม 2569
สินทรัพย์ไม่มีตัวตน — รายละเอียด
สินทรัพย์ไม่มีตัวตนสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ประกอบด้วย คอมพิวเตอร์ซอฟต์แวร์ จำนวน 1.229 ล้านบาท และ สิทธิในการปล่อยก๊าซเรือนกระจกของสหภาพยุโรป จำนวน 31.150 ล้านบาท
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
ไม่มี
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3116
แยกตามกลุ่มธุรกิจ
| นโยบายการตลาด | ภาวะการแข่งขัน | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
การดำเนินธุรกิจ รายได้ของพีเอสแอลมีการกระจายแหล่งที่มาของรายได้เป็นอย่างดีดังนี้ 1.ประเภทของสินค้าที่ขนส่ง
2. การให้เช่าเป็นรายเที่ยว (Voyage Charters) และ การให้เช่าเป็นระยะเวลา (Time Charters)
3. พื้นที่ในการให้บริการขนส่งสำหรับปี 2568
4. เครือข่ายการตลาดและที่ตั้งของนายหน้ารายใหญ่
จากกราฟข้างต้นแสดงให้เห็นว่าพีเอสแอลมีเครือข่ายการตลาดที่่ครอบคลุมทั่่วโลก โดยมีการติดต่อกันทางอินเทอร์เน็ต ทำให้การติดต่อนั้นครอบคลุมและเป็นไปอย่างมีประสิทธิภาพ อีกทั้งยังสามารถลดต้นทุนในการดำเนินงาน | โครงสร้างอุตสาหกรรม อุตสาหกรรมการเดินเรือทางทะเลสามารถจำแนกอย่างกว้าง ๆ ได้ดังนี้
1. ตลาดขนส่งสินค้าแห้งเทกอง (Dry Bulk Market) สินค้าที่ขนส่งสามารถแบ่งได้เป็น 2 ประเภท คือ สินค้าหลัก (Major Bulk) และสินค้ารอง (Minor Bulk) สินค้าหลัก ได้แก่ แร่เหล็ก ถ่านหิน และ เมล็ดพืช สินค้ารอง ได้แก่ สินค้าการเกษตร ซีเมนต์ เหล็ก ปุ๋ย แร่ธาตุและสินแร่ ผลิตภัณฑ์จากไม้และซุง ฯลฯ กองเรือของพีเอสแอล เป็นเรือชนิดที่มีอุปกรณ์ขนถ่ายสินค้าติดกับตัวเรือ (Geared Ship Sector) อุปสงค์ในการใช้บริการเรือเดินทะเลในกลุ่มนี้ค่อนข้างหลากหลายอันเนื่องมาจากความสามารถในการขนส่งสินค้าได้หลายชนิดและท่าเรือจำนวนมากที่เรือกลุ่มนี้สามารถให้บริการได้ ส่งผลให้รายได้มีความผันผวนน้อยกว่า เมื่อเปรียบเทียบกับรายได้ของเรือที่มีขนาดใหญ่กว่าซึ่งไม่มีอุปกรณ์ขนถ่ายสินค้าติดกับตัวเรือ ในด้านอุปทานนั้นค่อนข้างมีการกระจายตัว ณ วันที่ 31 ธันวาคม 2568 กองเรือโลกขนาดระวาง 10,000 - 69,999 เดทเวทตัน จากอดีตที่ผ่านมาอุตสาหกรรมขนส่งทางทะเลเป็นอุตสาหกรรมที่มีวัฏจักรโดยแต่ละรอบของวัฏจักรจะมีช่วงที่อัตราค่าเช่าขนส่งสินค้าลดต่ำลงสองปีถึงสามปี หลังจากนั้นจะมีการปรับตัวของอุปทานและอุปสงค์ ก่อนที่อัตราค่าเช่าขนส่งสินค้าจะเริ่มปรับตัวเพิ่มขึ้น ตัวอย่างเช่น ต้องใช้ระยะเวลาสามปีในการฟื้นตัวของ ภาคอุปทานจากช่วงตกต่ำอันเนื่องมาจากวิกฤตการณ์ทางการเงินในเอเชียในปี 2540 ทำให้ความต้องการใช้ บริการขนส่งสินค้าทางทะเลน้อยลง และต่อมาการเติบโตทางเศรษฐกิจก็ได้ค่อยๆ ปรับเพิ่มขึ้นในทุกภูมิภาคของโลก ทำให้มีความต้องการขนส่งสินค้าแห้งเทกองมากขึ้นในปี 2543 และยังคงปรับเพิ่มขึ้นจนถึงครึ่งแรก ของปี 2544 นอกจากนี้ราคารับซื้อเศษเหล็กที่สูงขึ้นก็ช่วยสร้างแรงจูงใจให้มีการขายเรือเก่าเพิ่มขึ้น จากปี 2544 ตลาดได้ปรับตัวลดลงอีกครั้งอันเนื่องมาจากปัจจัยหลายอย่างตลาดการขนส่งทางเรือได้ เริ่มมีการปรับตัวดีขึ้นอย่างที่ไม่เคยเกิดขึ้น ซึ่งตลาดได้ปรับตัวสูงขึ้นอย่างต่อเนื่องมาจนถึงไตรมาสสาม/ ไตรมาสสี่ ของปี 2546 - 2547 และจนถึงครึ่งปีแรกของปี 2548 หลังจากนั้นตลาดก็ได้เผชิญกับการปรับตัว ของอัตราค่าระวางอีกครั้ง โดยผู้เชี่ยวชาญได้ให้ความเห็นว่าเป็นผลมาจากการเพิ่มขึ้นของอุปทานของเรือ ประกอบกับการลดลงของการปลดระวางเรือเก่า ซึ่งอย่างไรก็ตามก็เป็นสิ่งที่สวนทางกับการคาดการณ์ เนื่องจากตลาด ได้ปรับตัวขึ้นจากสิ้นไตรมาสสองของปี 2549 และในระหว่างปี 2550 ตลาดได้ปรับตัว พุ่งสูงขึ้นและถึงจุดสูงสุดตามดัชนี Baltic Dry Index (BDI - โปรดดูคำอธิบายด้านล่างในหัวข้อ 3.3) ที่ขึ้น ไปถึง 11,039 จุด ณ วันที่ 13 พฤศจิกายน 2550 ก่อนที่จะปรับตัวต่ำลงจนถึงสิ้นเดือนมกราคม 2551 ตลาดได้ เริ่มปรับตัวสูงขึ้น อีกครั้งจนแตะระดับสูงสุดที่ 11,793 จุด เมื่อวันที่ 20 พฤษภาคม 2551 เนื่องจากวิกฤตการเงินโลก (Global Financial Crisis) และภาวะถดถอยทางเศรษฐกิจส่งผลให้ตลาดปรับตัวลดลงอย่างต่อ เนื่องจนถึงระดับ 663 จุด เมื่อวันที่ 5 ธันวาคม 2551 และปิดท้ายที่ 774 จุด ณ สิ้นปี 2551 เนื่องจากจำนวนเรือ ในตลาดมีปริมาณ เพิ่มขึ้นอย่างมากในช่วงปี 2552 ถึงปี 2555 ทำให้ตลาดขนส่งสินค้าแห้งเทกองต้องเผชิญ ภาวะตกต่ำเป็นเวลายาวนานตั้งแต่ปี 2554 ถึงปี 2559 โดยดัชนี BDI ได้แตะระดับต่ำสุดในประวัติการณ์ที่ 290 จุด เมื่อวันที่ 10 กุมภาพันธ์ 2559 และค่าเฉลี่ยดัชนี BDI สำหรับปี 2559 อยู่ที่ 673 จุดซึ่งถือเป็น ค่าเฉลี่ยดัชนี BDI ที่ต่ำ ที่สุดในประวัติการณ์ ตั้งแต่ปี 2559 ดัชนี BDI ได้ปรับตัวขึ้นอย่างต่อเนื่องเป็นผลจากความกดดันด้านอุปทานที่ลดลง เนื่องจากมีการสั่งต่อเรือใหม่ลดลง ในช่วงครึ่งแรกของปี 2562 อุบัติเหตุในเหมืองแร่ Vale ที่บราซิล สภาพ อากาศที่เลวร้ายที่ออสเตรเลีย และไข้หวัดหมูแอฟริการะบาดที่จีนได้ทำให้ค่าระวางเรือลดลง โชคดีที่ตลาด ได้ฟื้นตัวอย่างแข็งแกร่งในช่วงครึ่งปีหลัง โดยดัชนี BDI แตะจุดสูงสุดในรอบ 10 ปีในเดือนกันยายน 2562 ต่อมาได้เกิดเหตุการณ์ซึ่งร้ายแรงกว่าเหตุการณ์ใดๆ ที่เคยเกิดขึ้น นั่นก็คือ การระบาดของไวรัส Covid-19 ซึ่งทำให้รายได้ของเรือนั้นลดลงอย่างมากในช่วงเดือนกุมภาพันธ์ถึงเดือนพฤษภาคม 2563 อย่างไรก็ตาม ตั้งแต่เดือนมิถุนายน 2563 เป็นต้นมาปริมาณอุปสงค์ได้มีการฟื้นตัวขึ้นเนื่องจากภาคเศรษฐกิจทั่วโลกได้กลับ มาเปิดดำเนินการ นอกจากนี้ แผนกระตุ้นเศรษฐกิจของจีนจำนวน 667 พันล้านเหรียญสหรัฐฯ ซึ่งเน้นไปที่ภาคอุตสาหกรรมเหล็ก ได้ช่วยกระตุ้นอุปสงค์ของสินค้าโภคภัณฑ์ต่างๆ การฟื้นตัวของภาคอุปสงค์และการลดลงของภาคอุปทานส่งผลทำให้อัตราค่าระวางเรือปรับตัวเพิ่มขึ้นในช่วงปลายปี 2563 และตลอดปี 2564 ในปี 2564 ตลาดขนส่งสินค้าแห้งเทกองยังอยู่ในช่วงขาขึ้นโดยได้รับการสนับสนุนจากการขยายตัวทางเศรษฐกิจของประเทศ เศรษฐกิจหลักๆ ประกอบกับจำนวนการสั่งต่อเรือที่มีจำนวนน้อย ดัชนี BDI ได้ปรับตัวสูงขึ้นโดยแตะระดับที่ 5,650 จุดซึ่งสูงสุดในรอบ 13 ปีในวันที่ 7 ตุลาคม 2564 หลังจากนั้นได้ปรับตัวลดลงและ ณ สิ้นปี 2564 อยู่ที่ 2,217 จุด 2. ภาพรวมของอุปสงค์และอุปทาน ในขณะที่สภาพและอายุของกองเรือของบริษัทฯ นั้นมีผลต่อรายได้และค่าใช้จ่าย ตารางด้านล่างนี้ ยังแสดงให้เห็นถึงปัจจัยภายนอกอันหลากหลายที่มีผลต่ออุปสงค์และอุปทานที่เป็นตัวผลักดัน อุตสาหกรรมการขนส่งและเป็นตัวสร้างวงจรของธุรกิจ
3. ดัชนีตลาดการขนส่งทางเรือ ดัชนีค่าระวางเรือบรรทุกสินค้าแห้งเทกอง (Baltic Dry Index “BDI”) เป็นดัชนีสำคัญที่แสดงอัตราค่าขนส่งสินค้าแห้งเทกอง คำนวณโดย Baltic Exchange ตั้งอยู่ที่กรุงลอนดอน คำอธิบายของดัชนี BDI และวิธีการคำนวณ มีดังต่อไปนี้ ดัชนีค่าระวางเรือบรรทุกสินค้าแห้งเทกอง ดัชนี BDI เป็นดัชนีที่ใช้ต่อเนื่องมาจากดัชนีค่าระวางเรือตัวเดิม Baltic Freight Index “BFI” และได้ถูกนำมาใช้ครั้งแรกเมื่อวันที่ 1 พฤศจิกายน 2542 โดยตั้งแต่วันที่ 1 กรกฎาคม 2552 ถึงวันที่ 28 กุมภาพันธ์ 2561 ดัชนีดังกล่าวเป็นดัชนีรวมค่าเฉลี่ยของอัตราค่าเช่าเรือต่อวัน (Time Charter rates “TC”) ของเรือขนาดเคปไซส์ เรือขนาดปานาแมกซ์ เรือขนาดซุปราแมกซ์ เรือขนาดแฮนดี้ไซส์ ในเดือนมกราคม 2561 Baltic Exchange ได้ประกาศเปลี่ยนแปลงการคำนวณดัชนีค่าระวางเรือบรรทุกสินค้าแห้ง ดัชนีค่าระวางเรือ (BDI) คำนวณได้จากสูตรดังนี้ ((อัตราค่าเช่าเรือเฉลี่ยต่อวันของเรือขนาดเคปไซส์ x ร้อยละ 40) + (อัตราค่าเช่าเรือเฉลี่ยต่อวันของเรือขนาดปานาแมกซ์ x ร้อยละ 30) + (อัตราค่าเช่าเรือเฉลี่ยต่อวันของเรือขนาดซุปราแมกซ์ x ร้อยละ 30)) x 0.1 ดัชนีค่าระวางเรือขนาดซุปราแมกซ์ (BSI63) ดัชนีค่าระวางเรือขนาดซุปราแมกซ์ Tess 63 ได้เริ่มต้นเผยแพร่ในวันที่ 2 กันยายน 2567 และมีการเปลี่ยนแปลงดัชนีค่าระวางเรือขนาดซุปราแมกซ์ Tess 58 เป็น Tess 63 เสร็จสิ้นเมื่อวันที่ 1 กันยายน 2567 เมื่อ Baltic Exchange ได้หยุดประกาศดัชนีค่าระวางเรือขนาดซุปราแมกซ์ Tess 58 เรือขนาดซุปราแมกซ์ Tess 63 สำหรับการเช่าเหมาลำตามเส้นทางการเดินเรือเป็นเรือที่ไม่มีการติดตั้งเครื่องดักจับเขม่าควันคำนวณโดยมีรายละเอียดของเรือตามที่ได้อธิบายไว้ด้านล่าง ประเภทเรือ มาตรฐาน “Tess 63” ที่มีอุปกรณ์ตักสินค้า (grabs) ในตัว มีรายละเอียดดังต่อไปนี้
การกำหนดเส้นทางขนส่งสินค้า เส้นทางที่ 1ข: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่างเมืองท่า Canakkale สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือที่มีเส้นทางผ่านทะเลเมดิเตอร์เรเนียนหรือทะเลดำ ระยะเวลาประมาณ 40 - 50 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ ระหว่างประเทศจีน และเกาหลีใต้ น้ำหนักในการคำนวณอยู่ที่ร้อยละ 5 เส้นทางที่ 1ค: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ชายฝั่งของประเทศสหรัฐอเมริกาบริเวณอ่าวเม็กซิโก (US Gulf) สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 50 - 55 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่างประเทศจีน และญี่ปุ่นตอนใต้ น้ำหนักในการคำนวณอยู่ที่ร้อยละ 5 เส้นทางที่ 2: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ประเทศจีนตอนเหนือ สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 35 - 40 วัน โดยมีการส่งมอบเรือคืน ให้เจ้าของเรือภายในเขตพื้นที่ระหว่างประเทศออสเตรเลียหรือมหาสมุทรแปซิฟิค สำหรับการเดินเรือแบบรายเที่ยวเป็นระยะเวลาหนึ่งเที่ยวเรือ น้ำหนักในการคำนวณอยู่ที่ร้อยละ 15 เส้นทางที่ 3: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ประเทศจีนตอนเหนือ สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 55 - 65 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่แอฟริกาตะวันตก น้ำหนักในการคำนวณอยู่ที่ร้อยละ 15 เส้นทางที่ 4ก: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ชายฝั่งของประเทศสหรัฐอเมริกาบริเวณอ่าวเม็กซิโก (US Gulf) สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 25 - 30 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่าง Skaw/Passero น้ำหนักในการคำนวณอยู่ที่ร้อยละ 7.5 เส้นทางที่ 4ข: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่าง Skaw/Passero สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 25 - 30 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ชายฝั่งของประเทศสหรัฐอเมริกาบริเวณอ่าวเม็กซิโก (US Gulf) น้ำหนักในการคำนวณอยู่ที่ร้อยละ 10 เส้นทางที่ 5: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่แอฟริกาตะวันตก สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือที่มีเส้นทางผ่านชายฝั่งตะวันออกของประเทศสหรัฐอเมริกาตอนใต้ ระยะเวลาประมาณ 60 - 65 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ประเทศจีนตอนเหนือ น้ำหนักในการคำนวณอยู่ที่ร้อยละ 5 เส้นทางที่ 8: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ประเทศจีนตอนใต้ สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือที่มีเส้นทางผ่านประเทศอินโดนีเซีย ระยะเวลาประมาณ 20 - 25 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ชายฝั่งตะวันออกของประเทศอินเดีย น้ำหนักในการคำนวณอยู่ที่ร้อยละ 10 เส้นทางที่ 9: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่แอฟริกาตะวันตก สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือที่มีเส้นทางผ่านชายฝั่งตะวันออกของประเทศสหรัฐอเมริกาตอนใต้ ระยะเวลาประมาณ 45 - 50 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่าง Skaw/Passero น้ำหนักในการคำนวณอยู่ที่ร้อยละ 7.5 เส้นทางที่ 10: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ประเทศจีนตอนใต้ สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือที่มีเส้นทางผ่านประเทศอินโดนีเซีย ระยะเวลาประมาณ 20 - 25 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ประเทศจีนตอนใต้ น้ำหนักในการคำนวณอยู่ที่ร้อยละ 10 เส้นทางที่ 15: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่มหาสมุทรอินเดีย สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือที่มีเส้นทางผ่านประเทศแอฟริกาใต้ ระยะเวลาประมาณ 40 - 50 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ตะวันออกไกล น้ำหนักในการคำนวณอยู่ที่ร้อยละ 10 ทุกเส้นทางทั้งหมดข้างต้น อยู่บนสมมติฐานว่ามีการจ่ายค่านายหน้ารวมทั้งหมดร้อยละ 5 ของเงินค่าเช่าเรือทั้งหมด และมีการตกลงเช่าเรือกันภายใน 5-10 วัน ก่อนที่เรือจะว่างหลังจากขนถ่ายสินค้าของเที่ยวที่แล้วเสร็จสิ้นลง ดัชนีค่าระวางเรือขนาดแฮนดี้ไซส์ (BHSI) ดัชนีค่าระวางเรือขนาดแฮนดี้ไซส์ Tess 28 ได้เริ่มต้นเผยแพร่เมื่อปี 2550 และมีการเปลี่ยนแปลงดัชนีค่าระวางเรือขนาดแฮนดี้ไซส์ Tess 28 ไปเป็น Tess 38 เสร็จสิ้นเมื่อวันที่ 31 ธันวาคม 2562 ตั้งแต่วันที่ 2 มกราคม 2563 ดัชนีค่าระวางเรือขนาดแฮนดี้ไซส์คำนวณโดยใช้ประเภทของเรือดังต่อไปนี้
การกำหนดเส้นทางขนส่งสินค้า เส้นทางที่ 1: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่าง Skaw/Passero สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 35 - 45 วัน โดยมีการส่งมอบเรือ คืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่าง Recalada/Rio de Janeiro น้ำหนักในการคำนวณ อยู่ที่ร้อยละ 12.5 เส้นทางที่ 2: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่าง Skaw/Passero สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 35 - 45 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่าง Boston/Galveston น้ำหนักในการคำนวณ อยู่ที่ร้อยละ 12.5 เส้นทางที่ 3: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่าง Recalada/Rio de Janeiro สำหรับการเช่าเหมาลำ แบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 35 - 45 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่าง Skaw/Passero น้ำหนักในการคำนวณ อยู่ที่ร้อยละ 12.5 เส้นทางที่ 4: มีการส่งมอบเรือให้ผู้เช่าภายในเขตชายฝั่งของประเทศสหรัฐอเมริกาบริเวณอ่าวเม็กซิโก (US Gulf) สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 35 - 45 วัน ที่มีเส้นทางผ่านทางชายฝั่งของประเทศสหรัฐอเมริกาบริเวณอ่าวเม็กซิโก (US Gulf) หรือชายฝั่งทางตอนเหนือของทวีปอเมริกาใต้ โดยมีการส่งมอบเรือคืนให้เจ้าของเรือ ภายในเขตพื้นที่ระหว่าง Skaw/Passero น้ำหนักในการคำนวณอยู่ที่ร้อยละ 12.5 เส้นทางที่ 5: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่เอเชียตะวันออกเฉียงใต้ สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยวเรือ ระยะเวลาประมาณ 30 - 45 วัน โดยมีการส่งมอบเรือคืน ให้เจ้าของเรือภายในเขตพื้นที่ระหว่างประเทศสิงคโปร์/ญี่ปุ่นรวมถึงประเทศจีน น้ำหนัก ในการคำนวณอยู่ที่ร้อยละ 20 เส้นทางที่ 6: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่างประเทศจีนตอนเหนือ/เกาหลีใต้/ญี่ปุ่น สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยว ระยะเวลาประมาณ 40 - 45 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่ระหว่างประเทศจีนตอนเหนือ/เกาหลีใต้/ญี่ปุ่น น้ำหนักในการคำนวณอยู่ที่ร้อยละ 20 เส้นทางที่ 7: มีการส่งมอบเรือให้ผู้เช่าภายในเขตพื้นที่ระหว่างประเทศจีนตอนเหนือ/เกาหลีใต้/ญี่ปุ่น สำหรับการเช่าเหมาลำแบบเป็นระยะเวลาหนึ่งเที่ยว ระยะเวลาประมาณ 25 - 30 วัน โดยมีการส่งมอบเรือคืนให้เจ้าของเรือภายในเขตพื้นที่เอเชียตะวันออกเฉียงใต้ น้ำหนักในการคำนวณอยู่ที่ร้อยละ 10 ทุกเส้นทางทั้งหมดข้างต้น อยู่บนสมมติฐานว่ามีการจ่ายค่านายหน้ารวมทั้งหมดร้อยละ 5 ของเงินค่าเช่าเรือทั้งหมด และมีการตกลงเช่าเรือกันภายใน 5 - 10 วัน ก่อนที่เรือจะว่างหลังจากขนถ่ายสินค้าของเที่ยวที่แล้วเสร็จสิ้นลง ทั้งนี้ กราฟด้านล่างเป็นการแสดงถึงความเปลี่ยนแปลงของดัชนี BDI ดัชนี BSI และดัชนี BHSI ตั้งแต่ปี 2549 จนถึงสิ้นปี 2568
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
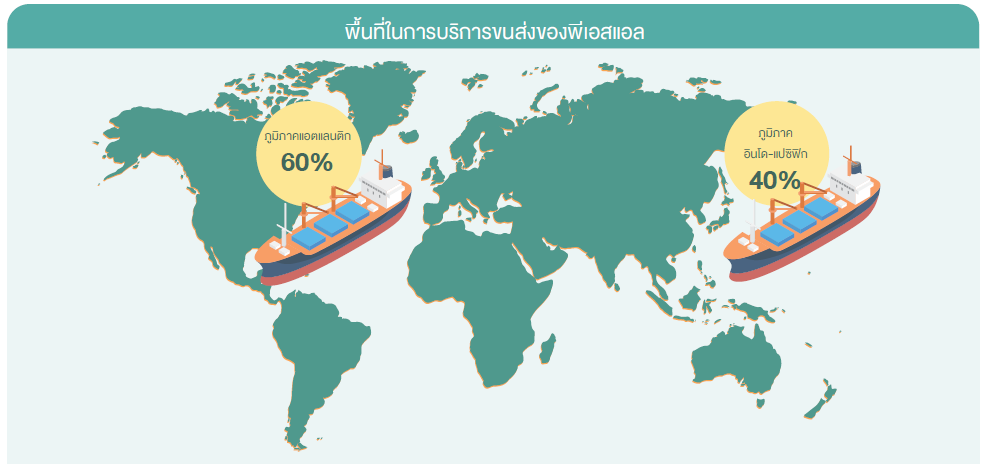
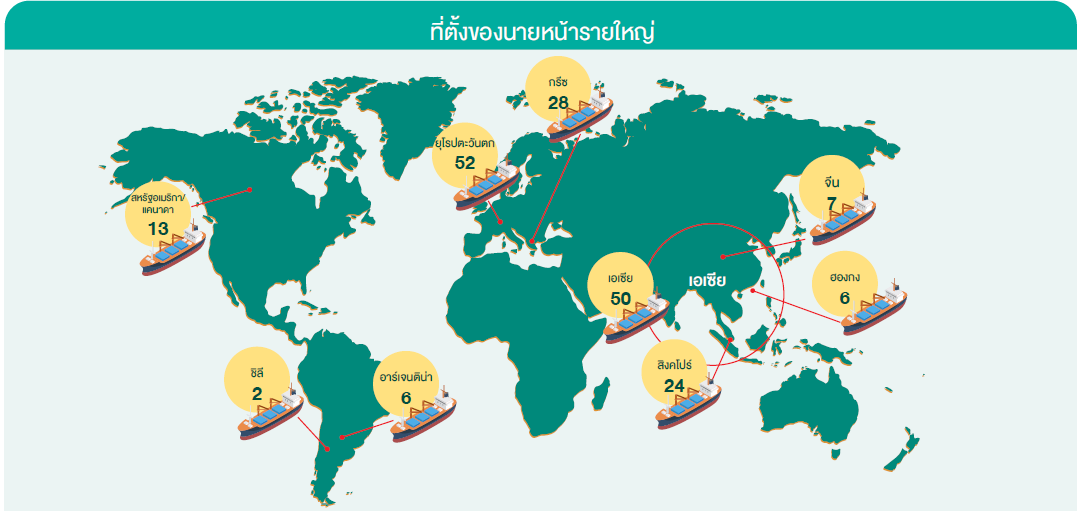
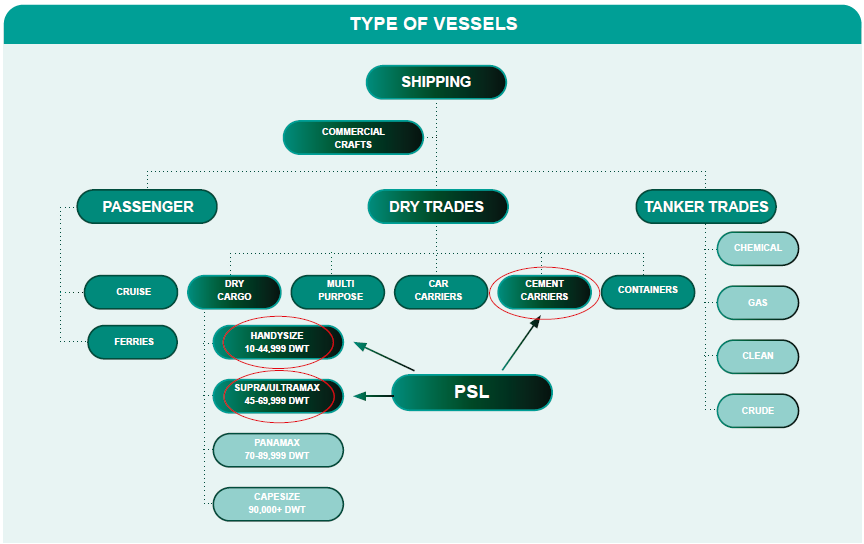
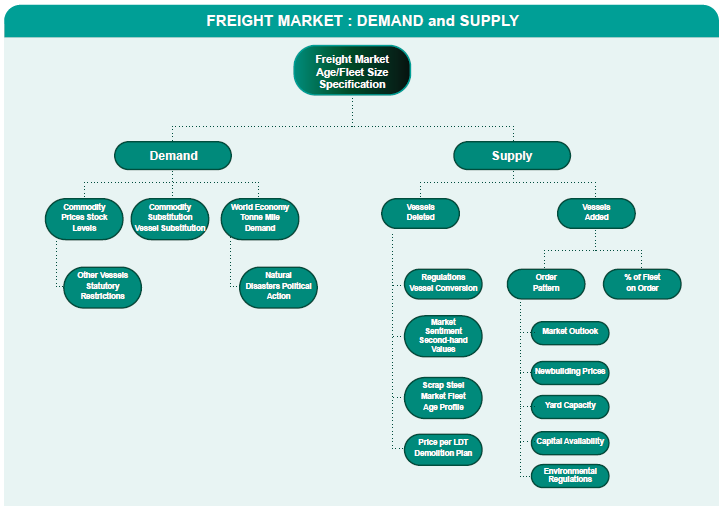
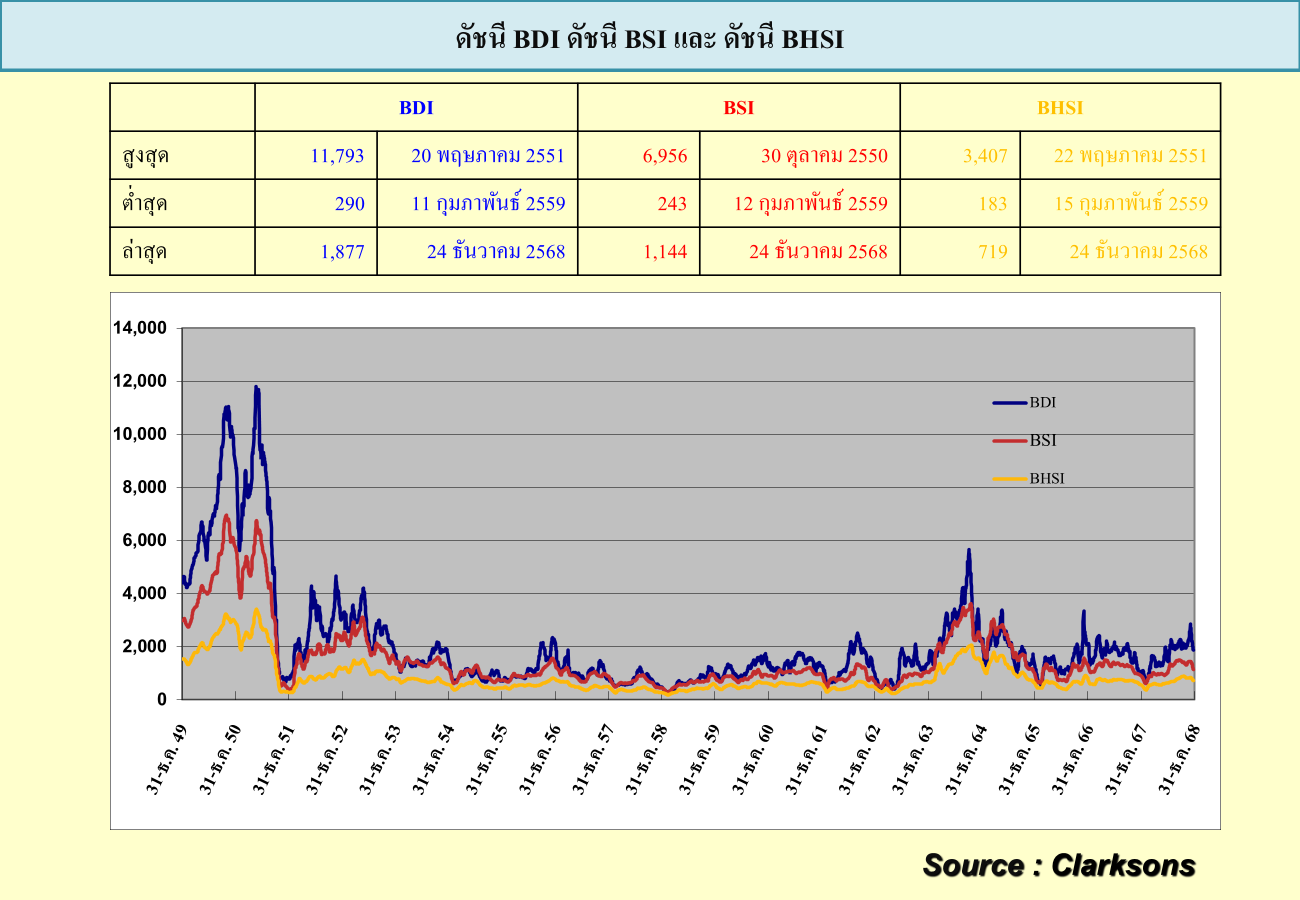
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3116
แยกตามกลุ่มธุรกิจ
| การจัดหา |
|---|
เรือของพีเอสแอล (PSL) มีรูปแบบการให้บริการสำหรับขนส่งสินค้าแบ่งเป็น การให้เช่าเป็นระยะเวลา หรือ การให้เช่าเป็นรายเที่ยว 1. การให้เช่าเป็นระยะเวลา (Time Charter): การให้บริการลักษณะนี้Charterer จะชำระค่าใช้เรือ (Charter Hire) ให้พีเอสแอลเป็นค่าปฏิบัติการควบคุมเรือตามระยะเวลาที่ตกลง Charterer จะเป็นผู้รับผิดชอบค่าใช้จ่ายสำหรับเที่ยวการเดินทางนั้น ๆ (voyage costs) ซึ่งรวมถึงค่าน้ำมันเชื้อเพลิงและค่าใช้จ่ายที่ท่าเรือ ทั้งนี้ ในกรณีดังกล่าว พีเอสแอล (หรือบริษัทเจ้าของเรือ) ไม่ใช่ผู้ให้เช่าเรือ (Lessor of the Ship) แต่เป็นผู้ให้บริการเนื่องจากพีเอสแอลยังคงมีสิทธิครอบครองและควบคุมดูแลเรือทั้งหมดตามกฎหมาย 2. การให้เช่าเป็นรายเที่ยว (Voyage Charter): การให้บริการลักษณะนี้Charterer จะชำระค่าระวาง (Freight) ให้พีเอสแอล พีเอสแอลจึงเป็นผู้รับผิดชอบค่าใช้จ่ายสำหรับเที่ยวการเดินเรือ (voyage costs) ซึ่งรวมถึงค่าน้ำมันเชื้อเพลิงและค่าใช้จ่ายที่ท่าเรือ |
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
มี
หุ้นกู้
| ชื่อหุ้นกู้ | รายละเอียด/อันดับความน่าเชื่อถือ | อัตราดอกเบี้ย (%) | มูลค่าคงค้าง | วันครบกำหนด | อายุ | ประเภท |
|---|---|---|---|---|---|---|
| หุ้นกู้มีผู้ค้ำประกันและส่งเสริมความยั่งยืนของบริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) ครั้งที่ 1/2567 ชุดที่ 1 ครบกำหนดไถ่ถอนปี พ.ศ. 2572 | อันดับความน่าเชื่อถือ: AAA แนวโน้มคงที่ โดยบริษัท ทริสเรทติ้ง จำกัด ประกาศเมื่อ 28 สิงหาคม 2567 | 3.52 | 680,000,000 | 18 ตุลาคม พ.ศ.2572 | 5 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2790 · Description: หุ้นกู้มีค้ำประกัน (Secured Debenture) |
| หุ้นกู้มีผู้ค้ำประกันและส่งเสริมความยั่งยืนของบริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) ครั้งที่ 1/2567 ชุดที่ 2 ครบกำหนดไถ่ถอนปี พ.ศ. 2577 ซึ่งผู้ออกหุ้นกู้มีสิทธิไถ่ถอนหุ้นกู้ก่อนครบกำหนดไถ่ถอน | อันดับความน่าเชื่อถือ: AAA แนวโน้มคงที่ โดยบริษัท ทริสเรทติ้ง จำกัด ประกาศเมื่อ 28 สิงหาคม 2567 | 3.97 | 680,000,000 | 18 ตุลาคม พ.ศ.2577 | 10 | 2789 · Description: หุ้นกู้ไม่ด้อยสิทธิ (Senior Debenture) · 2790 · Description: หุ้นกู้มีค้ำประกัน (Secured Debenture) |
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี